Mức thuế bảo vệ môi trường năm 2023 đối với 08 đối tượng chịu thuế?
Thuế bảo vệ môi trường được định nghĩa theo khoản 1 Điều 2 Luật Thuế bảo vệ môi trường 2010 là thuế áp dụng đối với người tiêu dùng thông qua việc nộp thuế của người sản xuất, kinh doanh đối với những sản phẩm, hàng hóa khi sử dụng gây tác động xấu đến môi trường. (thuế gián thu)
Căn cứ quy định tại Điều 3 Luật Thuế bảo vệ môi trường 2010, hiện nay có 08 đối tượng chịu thuế bảo vệ môi trường, bao gồm: Xăng, dầu, mỡ nhờn; Than đá; Dung dịch HCFC; Túi ni lông thuộc diện chịu thuế; Thuốc diệt cỏ thuộc loại hạn chế sử dụng; Thuốc trừ mối thuộc loại hạn chế sử dụng; Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng; Thuốc khử trùng kho thuộc loại hạn chế sử dụng.
Theo đó, mức thuế bảo vệ môi trường của các đối tượng này trong năm 2023 được xác định theo Điều 8 Luật Thuế bảo vệ môi trường 2010, Nghị quyết 579/2018/UBTVQH14, Điều 1 Nghị quyết 30/2022/UBTVQH15 như sau:
Số thứ tự | Hàng hóa | Đơn vị tính | Mức thuế (đồng/1 đơn vị hàng hóa) |
I | Xăng, dầu, mỡ nhờn | ||
1 | Xăng, trừ etanol | Lít | 2.000 |
2 | Nhiên liệu bay | Lít | 1.000 |
3 | Dầu diezel | Lít | 1.000 |
4 | Dầu hỏa | Lít | 600 |
5 | Dầu mazut | Lít | 1.000 |
6 | Dầu nhờn | Lít | 1.000 |
7 | Mỡ nhờn | Kg | 1.000 |
II | Than đá | ||
1 | Than nâu | Tấn | 15.000 |
2 | Than an-tra-xít (antraxit) | Tấn | 30.000 |
3 | Than mỡ | Tấn | 15.000 |
4 | Than đá khác | Tấn | 15.000 |
III | Dung dịch Hydro-chloro-fluoro-carbon (HCFC) | kg | 5.000 |
IV | Túi ni lông thuộc diện chịu thuế | kg | 50.000 |
V | Thuốc diệt cỏ thuộc loại hạn chế sử dụng | kg | 500 |
VI | Thuốc trừ mối thuộc loại hạn chế sử dụng | kg | 1.000 |
VII | Thuốc bảo quản lâm sản thuộc loại hạn chế sử dụng | kg | 1.000 |
VIII | Thuốc khử trùng kho thuộc loại hạn chế sử dụng | kg | 1.000 |
Như vậy, mức thuế bảo vệ môi trường của các đối tượng chịu thuế được xác định theo bảng trên.
Mức thuế bảo vệ môi trường năm 2023 đối với 08 đối tượng chịu thuế là bao nhiêu? Công thức tính thuế ra sao?
Công thức tính thuế bảo vệ môi trường hiện nay ra sao?
Căn cứ Điều 4 Thông tư 152/2011/TT-BTC, công thức tính thuế bảo vệ môi trường được xác định như sau:
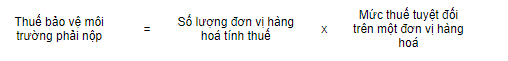
Trong đó:
(1) Số lượng hàng hóa tính thuế được quy định như sau:
- Đối với hàng hóa sản xuất trong nước, số lượng hàng hóa tính thuế là số lượng hàng hóa sản xuất bán ra, trao đổi, tiêu dùng nội bộ, tặng cho;
- Đối với hàng hóa nhập khẩu, số lượng hàng hóa tính thuế là số lượng hàng hóa nhập khẩu
Cụ thể như sau:
- Đối với hàng hóa sản xuất trong nước: Số lượng hàng hóa tính thuế là số lượng hàng hóa sản xuất bán ra, trao đổi, tiêu dùng nội bộ, tặng cho, khuyến mại, quảng cáo.
- Đối với hàng hóa nhập khẩu: Số lượng hàng hóa tính thuế là số lượng hàng hóa nhập khẩu.
Đối với trường hợp số lượng hàng hoá chịu thuế bảo vệ môi trường xuất, bán và nhập khẩu tính bằng đơn vị đo lường khác đơn vị quy định tính thuế tại biểu mức thuế Bảo vệ môi trường thì phải quy đổi ra đơn vị đo lường quy định tại biểu mức thuế Bảo vệ môi trường để tính thuế.
- Đối với hàng hoá là nhiên liệu hỗn hợp chứa xăng, dầu, mỡ nhờn gốc hoá thạch và nhiên liệu sinh học: Số lượng hàng hoá tính thuế trong kỳ là số lượng xăng, dầu, mỡ nhờn gốc hoá thạch có trong số lượng nhiên liệu hỗn hợp nhập khẩu hoặc sản xuất bán ra, trao đổi, tặng cho, đưa vào tiêu dùng nội bộ được quy đổi ra đơn vị đo lường quy định tính thuế của hàng hoá tương ứng.
- Đối với túi ni lông đa lớp được sản xuất hoặc gia công từ màng nhựa đơn HDPE, LDPE, LLDPE và các loại màng nhựa khác hoặc các chất khác như nhôm, giấy… thì thuế bảo vệ môi trường được xác định theo tỷ lệ % trọng lượng màng nhựa đơn HDPE, LDPE, LLDPE có trong túi ni lông đa lớp.
(2) Mức thuế tuyệt đối trên một đơn vị hàng hóa là mức thuế được quy định tại Biểu mức thuế bảo vệ môi trường.
Thời điểm tính thuế bảo vệ môi trường được quy định như thế nào?
Căn cứ Điều 6 Thông tư 152/2011/TT-BTC có quy định như sau:
Thời điểm tính thuế
1. Đối với hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo, thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa.
2. Đối với hàng hóa sản xuất đưa vào tiêu dùng nội bộ, thời điểm tính thuế là thời điểm đưa hàng hóa vào sử dụng.
3. Đối với hàng hóa nhập khẩu, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán quy định tại khoản 4 điều này.
4. Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán, thời điểm tính thuế là thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra.
Theo đó, thời điểm tính thuế bảo vệ môi trường đối với hàng hóa được cụ thể trong từng trường hợp như sau:
Hàng hóa | Thời điểm tính thuế |
Hàng hóa sản xuất bán ra, trao đổi, tặng cho, khuyến mại, quảng cáo | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa. |
Hàng hóa sản xuất đưa vào tiêu dùng nội bộ | Thời điểm đưa hàng hóa vào sử dụng. |
Hàng hóa nhập khẩu | Thời điểm đăng ký tờ khai hải quan, trừ xăng dầu nhập khẩu để bán |
Hăng, dầu sản xuất hoặc nhập khẩu để bán | Thời điểm doanh nghiệp đầu mối kinh doanh xăng, dầu bán ra. |
Như vậy, thời điểm tính thuế bảo vệ môi trường được xác định theo từng loại hàng hóa dựa trên nội dung quy định nêu trên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];