Hướng dẫn thời điểm nộp thuế BVMT dầu nhập khẩu mới nhất 2026 theo Công văn 15374/CHQ-NVTHQ ra sao?
Dưới đây là nội dung "Hướng dẫn thời điểm nộp thuế BVMT dầu nhập khẩu mới nhất 2026 theo Công văn 15374/CHQ-NVTHQ ra sao?" như sau:
Ngày 17/4/2026, Cục Hải quan đã có Công văn 15374/CHQ-NVTHQ năm 2026 về thuế bảo vệ môi trường, trong đó có nội dung hướng dẫn thời điểm nộp thuế BVMT dầu nhập khẩu mới nhất 2026.
>>> TẢI VỀ Công văn 15374/CHQ-NVTHQ năm 2026
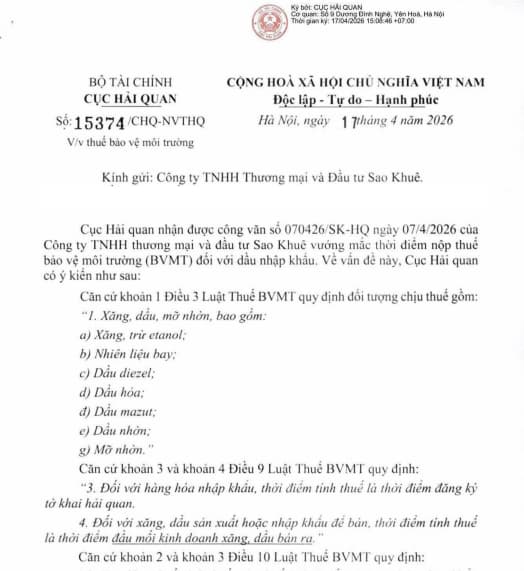
Theo đó, Cục Hải quan nhận được Công văn 070426/SK-HQ ngày 07/4/2026 của Công ty TNHH thương mại và đầu tư Sao Khuê vướng mắc thời điểm nộp thuế bảo vệ môi trường (BVMT) đối với dầu nhập khẩu. Về vấn đề này, Cục Hải quan có ý kiến như sau:
Căn cứ khoản 1 Điều 3 Luật Thuế bảo vệ môi trường 2010 quy định đối tượng chịu thuế gồm:
1. Xăng, dầu, mỡ nhờn, bao gồm:
a) Xăng, trie etanol;
b) Nhiên liệu bay:
c) Dầu diezel:
d) Dầu hỏa;
đ) Dầu mazut;
e) Dầu nhờn;
g) Mỡ nhờn.
..
Căn cứ khoản 3 và khoản 4 Điều 9 Luật Thuế bảo vệ môi trường 2010 quy định:
...
3. Đối với hàng hóa nhập khẩu, thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan.
4. Đối với xăng, dầu sản xuất hoặc nhập khẩu để bán, thời điểm tính thuế là thời điểm đầu mối kinh doanh xăng, dầu bản ra.
...
Căn cứ khoản 2 và khoản 3 Điều 10 Luật Thuế bảo vệ môi trường 2010 quy định:
2. Việc khai thuế, tỉnh thuế, nộp thuế BVMT đối với hàng hóa nhập khẩu được thực hiện cùng thời điểm với khai thuế và nộp thuế nhập khẩu.
3. Thuế BVMT chỉ nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu.
...
Căn cứ khoản 2 Điều 5 Nghị định 67/2011/NĐ-CP quy định chỉ tiết và hướng dẫn thi hành một điều của Luật Thuế BVMT quy định:
2. Khai thuế, tính thuế và nộp thuế BVMT đổi với xăng, dầu, mỡ nhòn: Các công ty kinh doanh xăng dầu đầu mối thực hiện khai, nộp thuế BVMT vào ngân sách nhà nước đối với lượng xăng dầu xuất, bản (bao gồm cả xuất để tiêu dùng nội bộ, xuất để trao đổi sản phẩm hàng hoá khác, xuất trả hàng nhập khẩu uỷ thác, bản cho tổ chức, cá nhân khác; trừ bản cho công ty kinh doanh xăng dầu đầu mối khác) tại địa phương nơi kê khai, nộp thuế giá trị gia tăng.
...
Căn cứ điểm a khoản 4 Điều 11 Nghị định 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế quy định địa điểm nộp hồ sơ khai thuế BVMT đối với xăng dầu như sau:
a) Đổi với xăng dầu:
a.1) Thương nhận đầu mối trực tiếp nhập khẩu, sản xuất, pha chế xăng dầu nộp hỗ sơ khai thuế đến cơ quan thuế quản lý trực tiếp đổi với lượng xăng dầu do các thương nhân đầu mối trực tiếp xuất, bản bao gồm xuất để tiêu dùng nội bộ. xuất để trao đổi sản phẩm hàng hoá khác, xuất trả hàng nhập khẩu ủy thác, bản cho tổ chức, cả nhân khác không phải là các đơn vị phụ thuộc, công ty con theo quy định tại Luật Doanh nghiệp của thương nhân đầu mối; trừ lượng xăng dầu xuất bán và nhập khẩu ủy thác cho thương nhân đầu mối khác.
a.2) Thương nhân đầu mối hoặc công ty con theo quy định tại Luật Doanh nghiệp của thương nhân đầu mối có đơn vị phụ thuộc kinh doanh tại địa phương khác tỉnh, thành phố trực thuộc trung ương với noơi thương nhân đầu mối, công ty con của thương nhân đầu mối đóng trụ sở mà đơn vị phụ thuộc không hạch toán kế toán để khai riêng được thuế BVMT thì thương nhân đầu mối, công ty con của thương nhân đầu mối thực hiện khai thuế BVMT đến cơ quan thuế quản lý trực tiếp; tỉnh thuế, phân bố nghĩa vụ thuế phải nộp cho từng địa phương nơi có đơn vị phụ thuộc đóng trụ sở theo quy định của Bộ trưởng Bộ Tài chính.
Căn cứ khoản 2 Điều 1 Nghị định 95/2021/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 83/2014/NĐ-CP về kinh doanh xăng dầu quy định:
...
2. Thương nhân đầu mối bao gồm thương nhân đầu mối kinh doanh xăng dầu và thương nhản đầu mối sản xuất xăng dầu.
Thương nhân đầu mối kinh doanh xăng đầu là thương nhân mua xăng dầu trực tiếp từ nhà máy sản xuất, pha chế xăng dẫu (hoặc từ doanh nghiệp được giao quyền bao tiệu toàn bộ sản phẩm xăng dầu của nhà máy trong trường hợp nhà máy sản xuất không trực tiếp bản xăng dầu thành phẩm) hoặc nhập khảu xăng dầu để cung ứng xăng dầu cho hệ thống của mình, bản cho thương nhân kinh doanh xăng dẩu khác và xuất khẩu xăng dầu.
Thương nhân đầu mối sản xuất xăng dầu là thương nhân thực hiện quá trình công nghệ chưng cất, chế biến đầu thô, sản phẩm xăng dầu, bán thành phầm xăng dầu, chất thải và các nguyên vật liệu khác thành các sản phẩm xăng dầu.
...
Căn cứ khoản 5 Điều 1 Nghị định 95/2021/NĐ-CP quy định:
...
5. Đổi tên thương nhân kinh doanh xuất khẩu, nhập khẩu xăng dầu quy định tại Nghị định 83/2014/NĐ-CP thành thương nhân đầu mối kinh doanh xăng dầu. Đổi tên Giấy phép kinh doanh xuát khẩu, nhập khẩu xăng dầu thành Giảy xác nhận đủ điều kiện làm thương nhân đầu mối kinh doanh xăng dầu.
Sửa đổi Mẫu số 1, Mẫu số 2, Mẫu số 3, bổ sung Mẫu số 3a, Mẫu số 4a tại Phụ lục của Nghị định số 83/2014/NĐ-CP.
Căn cứ các quy định nêu trên, trường hợp Công ty TNHH thương mại và đầu tư Sao Khuê nhập khẩu mặt hàng “dầu” (thuộc đổi tượng chịu thuế BVМТ quy định tại khoản 1 Điều 3 Luật Thuế bảo vệ môi trường 2010) thì thuế BVMT chỉ nộp một lần đối với hàng hóa sản xuất hoặc nhập khẩu, công ty thực hiện khai thuế, tính thuế BVMT như sau:
- Trường hợp Công ty là thương nhân đầu mối (thương nhân đầu mối kinh doanh xăng dầu hoặc thương nhân đầu mối sản xuất xăng dầu) theo quy định của pháp luật kinh doanh xăng dầu, trực tiếp nhập khẩu dầu thì Công ty nộp hồ sơ khai thuể tại cơ quan thuế quản lý trực tiếp theo quy định tại điểm a khoản 4 Điều 11 Nghị định 126/2020/NĐ-CP.
- Trường hợp Công ty không phải là thương nhân đầu mối theo quy định của pháp luật kinh doanh xăng dầu thì Công ty thực hiện kê khai, tính thuề, nộp thuế BVMT đối với dầu nhập khẩu cùng thời điểm với kê khai thuế và nộp thuế nhập khẩu theo quy định tại khoản 2 Điều 10 Luật Thuế bảo vệ môi trường 2010.
Đề nghị Công ty TNHH thương mại và đầu tư Sao Khuê căn cứ quy định của pháp luật và tình hình thực tế của Công ty để thực hiện khai, nộp thuế theo đúng quy định của pháp luật.
Hướng dẫn thời điểm nộp thuế BVMT dầu nhập khẩu mới nhất 2026 theo Công văn 15374/CHQ-NVTHQ ra sao? (Hình từ Internet)
Nguyên tắc điều hành giá xăng dầu 2026 như thế nào?
Nguyên tắc điều hành giá xăng dầu trong nước được quy định tại Điều 38 Nghị định 83/2014/NĐ-CP (được sửa đổi bởi khoản 27 Điều 1 Nghị định 95/2021/NĐ-CP; khoản 11 Điều 1 Nghị định 80/2023/NĐ-CP) như sau:
(1) Giá bán xăng dầu được thực hiện theo cơ chế thị trường, có sự điều tiết của Nhà nước, phù hợp với diễn biến giá xăng dầu thế giới và tình hình kinh tế xã hội trong từng thời kỳ.
(2) Thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu được quyền quyết định giá bán buôn.
Căn cứ vào tình hình thực tế tại doanh nghiệp, thương nhân đầu mối kinh doanh xăng dầu và thương nhân phân phối xăng dầu quyết định giá bán lẻ xăng dầu (riêng dầu madút là giá bán buôn) trong hệ thống phân phối của mình phù hợp với chi phí phát sinh thực tế tại doanh nghiệp và không cao hơn giá điều hành do cơ quan nhà nước có thẩm quyền công bố.
Đối với các địa bàn xa cảng, xa kho đầu mối, xa cơ sở sản xuất xăng dầu, nếu có chi phí thực tế phát sinh hợp lý, hợp lệ (đã được kiểm toán) tăng cao dẫn đến giá bán cao hơn giá điều hành, thương nhân đầu mối kinh doanh xăng dầu được quyết định giá bán thực tế tại địa bàn đó (đã được thông báo với Bộ Công Thương) để bù đắp chi phí phát sinh nhưng không vượt quá 2% giá điều hành công bố cùng thời điểm.
Các thương nhân đầu mối kinh doanh xăng dầu, thương nhân phân phối xăng dầu có trách nhiệm thông báo giá bán với Bộ Công Thương, Bộ Tài chính ngay sau khi quyết định giá bán xăng dầu của doanh nghiệp.
(3) Thời gian điều hành giá xăng dầu
Thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Năm hàng tuần.
- Trường hợp thời gian điều hành giá trùng vào dịp nghỉ Tết Nguyên Đán thì được thực hiện như sau:
+ Nếu ngày thứ Năm trùng vào ngày cuối cùng của năm Âm lịch (29 hoặc 30 Tết Nguyên Đán), việc điều hành giá xăng dầu được thực hiện vào ngày thứ Tư liền kề trước đó.
+ Nếu thứ Năm là ngày mùng 1, mùng 2 hoặc mùng 3 Tết, thời gian điều hành giá xăng dầu được thực hiện vào ngày mùng 4 Tết.
- Trường hợp thời gian điều hành giá trùng với ngày nghỉ lễ theo quy định thì được thực hiện như sau:
+ Nếu ngày thứ Năm trùng với ngày đầu tiên dịp nghỉ lễ, thời gian điều hành giá xăng dầu được thực hiện vào ngày thứ Tư liền kề trước đó.
+ Nếu ngày thứ Năm trùng vào các ngày nghỉ lễ còn lại, thời gian điều hành giá xăng dầu được thực hiện vào ngày làm việc đầu tiên sau kỳ nghỉ lễ.
Trường hợp giá các mặt hàng xăng dầu có biến động bất thường, ảnh hưởng đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định thời gian điều hành giá xăng dầu cho phù hợp.
(4) Trường hợp các yếu tố cấu thành biến động làm cho giá cơ sở tăng trên mười phần trăm (> 10%) số với giá cơ sở liền kề trước đó hoặc trường hợp giá các mặt hàng xăng dầu có biến động ảnh hưởng lớn đến phát triển kinh tế - xã hội và đời sống nhân dân, Bộ Công Thương có trách nhiệm báo cáo Thủ tướng Chính phủ xem xét, quyết định về biện pháp điều hành cụ thể.
Các mặt hàng xăng dầu nhà nước công bố giá cơ sở là những mặt hàng xăng dầu được tiêu dùng phổ biến trên thị trường.
Hiện Chính phủ đã cho phép Giá xăng dầu được điều chỉnh ngay sau ngày giá cơ sở tăng từ 15% trở lên hoặc giảm từ 10% trở lên theo Nghị quyết 55/NQ-CP năm 2026 thay vì phải đợi tới kỳ điều chỉnh thứ Năm hàng tuần.
Công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu 2026 ra sao?
Căn cứ theo Điều 39 Nghị định 83/2014/NĐ-CP được sửa đổi bởi Khoản 29 Điều 1 Nghị định 95/2021/NĐ-CP quy định về việc công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu như sau:
- Bộ Công Thương chủ trì, phối hợp Bộ Tài chính thực hiện điều hành giá công khai, minh bạch, đúng quy định tại Điều 38 Nghị định 83/2014/NĐ-CP.
- Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về: Giá xăng dầu thế giới, giá cơ sở, giá điều hành các mặt hàng xăng dầu; thời điểm áp dụng và mức trích lập, mức chi sử dụng Quỹ bình ổn giá tại các kỳ điều hành giá xăng dầu; các biện pháp khác (nếu có).
Bộ Tài chính, Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về số dư Quỹ bình ổn giá xăng dầu hàng quý
- Thương nhân đầu mối có trách nhiệm công bố trên trang thông tin điện tử của thương nhân hoặc trên phương tiện thông tin đại chúng về giá bán lẻ hiện hành; số trích lập, số sử dụng và số dư Quỹ bình ổn giá xăng dầu hàng tháng và trước mỗi lần điều chỉnh giá bán xăng dầu trong nước; điều chỉnh mức trích, mức sử dụng Quỹ bình ổn giá; công bố báo cáo tài chính trong năm tài chính khi đã được kiểm toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];