Hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế? Cách hoàn thuế TNCN online 2026 mới nhất?
Thông tin hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế, cách hoàn thuế TNCN online 2026 mới nhất dưới đây:
Theo đó, hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế, cách hoàn thuế TNCN online 2026 mới nhất như sau:
Hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế
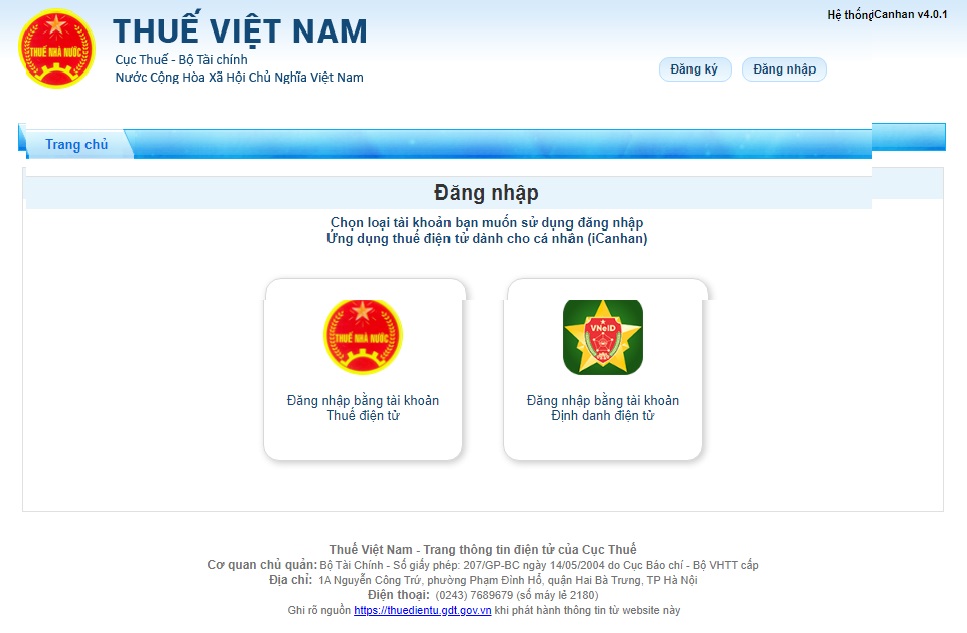
- Bước 1: Truy cập vào website: https://thuedientu.gdt.gov.vn/
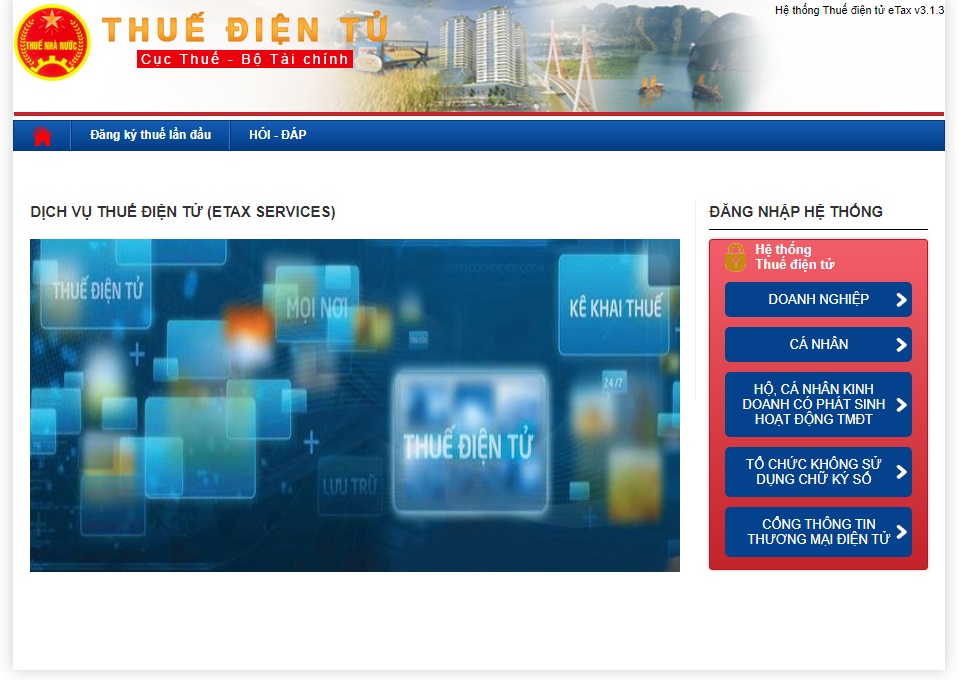
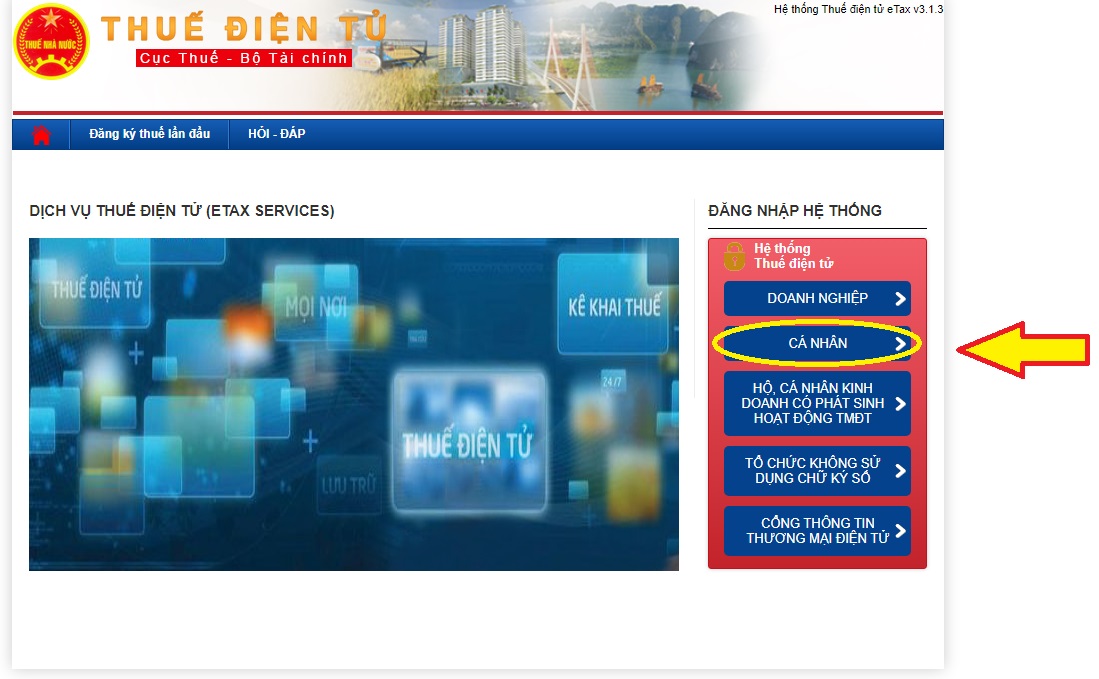
- Bước 2: Chọn mục "Cá nhân"
+ Nếu chưa có tài khoản, cá nhân cần phải đăng ký tài khoải mới có thể đăng nhập vào hệ thống.
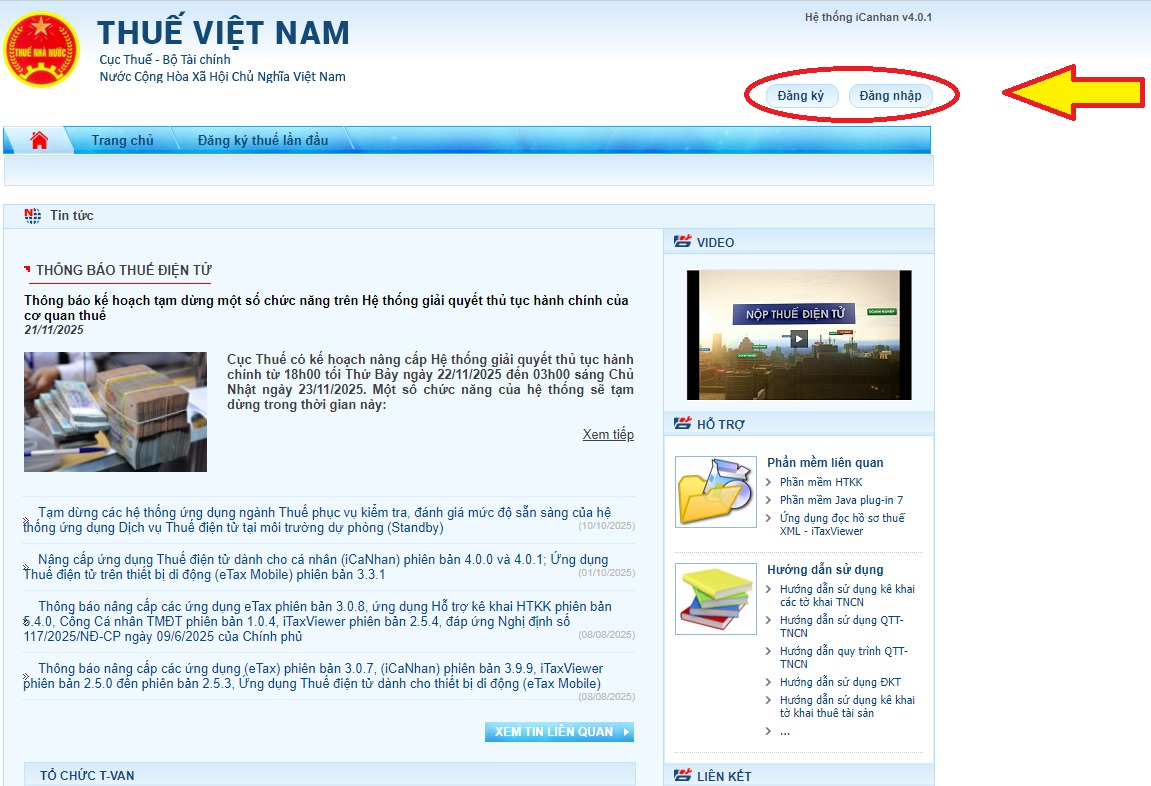
+ Tiến hành điền thông tin phù hợp tại mục đăng nhập hệ thống.
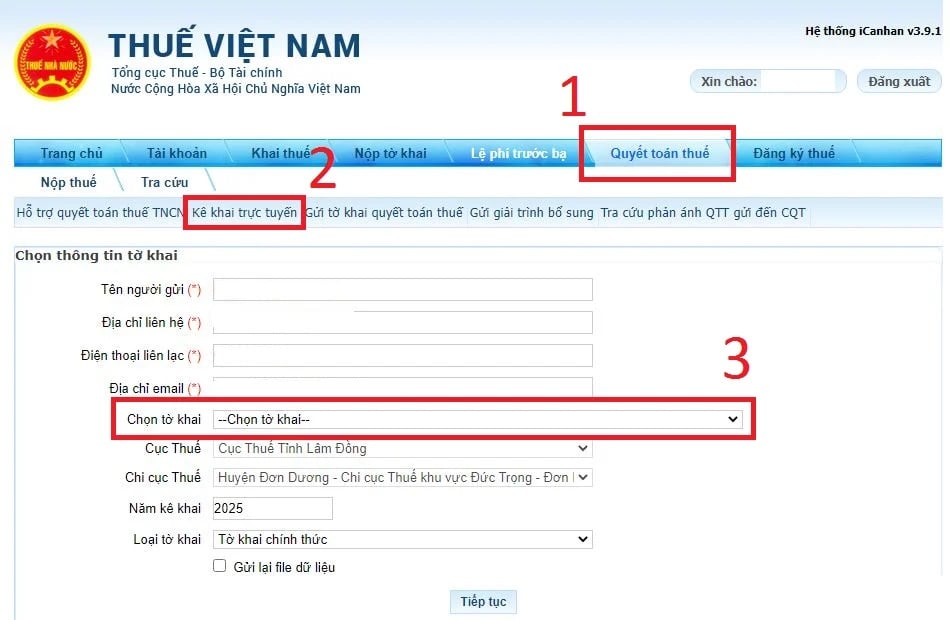
- Bước 3: Chọn “Quyết toán thuế” sau đó chọn “Kê khai thuế trực tuyến”
- Bước 4: Chọn tờ khai: 02/QTT-TNCN - Tờ khai quyết toán thuế TNCN(TT80/2021)
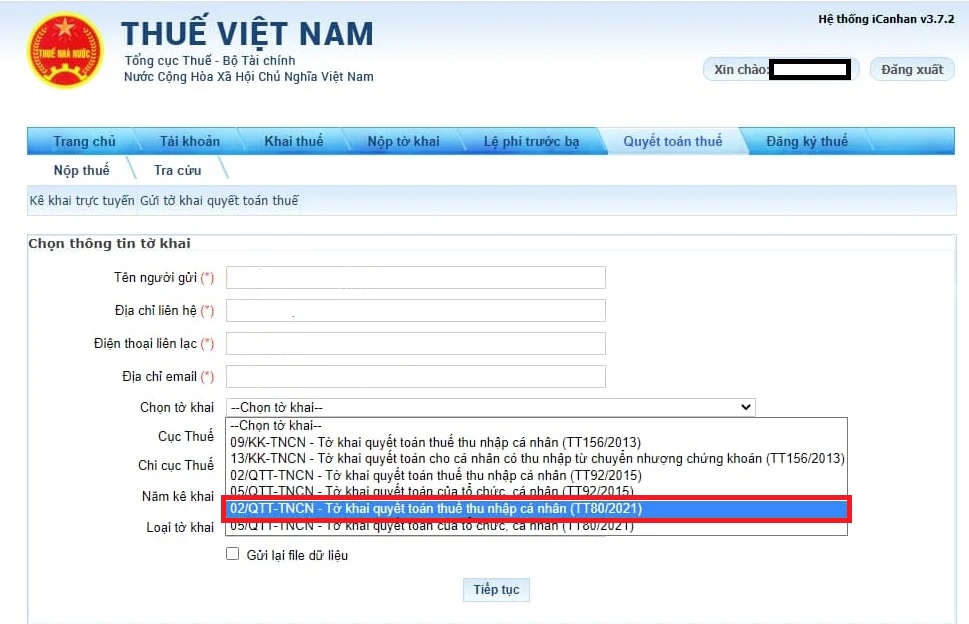
+ Người nộp thuế nhập dữ liệu theo tờ khai.
- Bước 5: Chọn "Hoàn thành kê khai" sau khi đã nhập đầy đủ dữ liệu.
+ Trường hợp muốn xóa hết dữ liệu đã nhập thì người nộp thuế chọn "Nhập lại";
+ Chọn "Lưu bản nháp" trong trường hợp người nộp thuế muốn lưu trữ lại dữ liệu đã nhập.
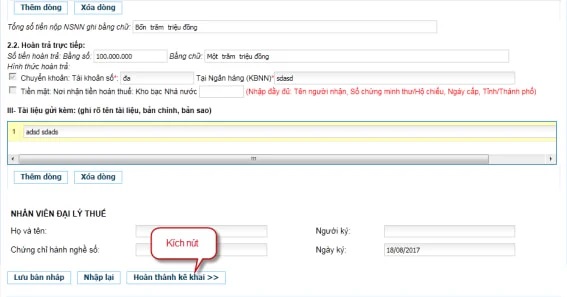
- Bước 6: Hoàn tất, chọn "Tờ khai XML" để kết xuất giấy đề nghị hoàn ra định dạng xml.
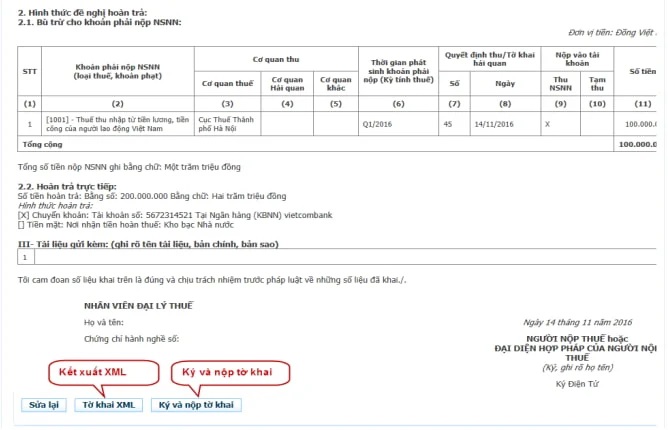
Sau đó, người nộp thuế chọn "Ký và nộp tờ khai" thì hệ thống hiển thị màn hình để người nộp thuế nhập số PIN và kích "Chấp nhận" hệ thống thông báo "Ký tệp tờ khai thành công".
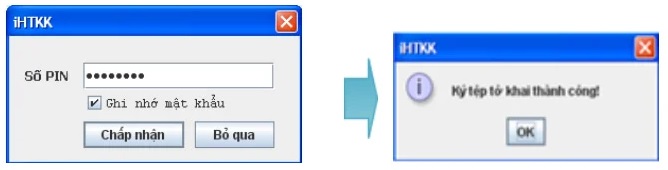
Sau khi ký điện tử thành công, giấy đề nghị hoàn sẽ được gửi thành công đến cơ quan thuế.
*Lưu ý: Người thực hiện hoàn thuế TNCN đã nộp cần phải có tài khoản tại Cổng thông tin Tổng cục thuế mới tiến hành thực hiện được.
*Trên đây là thông tin hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế, cách hoàn thuế TNCN online 2026 mới nhất!
Hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế? Cách hoàn thuế TNCN online 2026 mới nhất? (Hình ảnh Internet)
Thời hạn quyết toán thuế TNCN năm 2026 chi tiết?
Hạn chót quyết toán thuế TNCN năm 2026 được quy định tại Điều 44 Luật Quản lý thuế 2019, cụ thể như sau:
Thời hạn nộp hồ sơ khai thuế
...
2. Thời hạn nộp hồ sơ khai thuế đối với loại thuế có kỳ tính thuế theo năm được quy định như sau:
a) Chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm; chậm nhất là ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính đối với hồ sơ khai thuế năm;
b) Chậm nhất là ngày cuối cùng của tháng thứ 4 kể từ ngày kết thúc năm dương lịch đối với hồ sơ quyết toán thuế thu nhập cá nhân của cá nhân trực tiếp quyết toán thuế;
...
Theo đó, thời hạn quyết toán thuế TNCN năm 2025 trong năm 2026 là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính đối với hồ sơ quyết toán thuế năm.
Như vậy, hạn chót quyết toán thuế TNCN năm 2025 là ngày 31/03/2026 (Thứ ba).
Quyết toán thuế TNCN cho người làm 2 công ty trong 1 năm tại nơi trả thu nhập cao hơn từ 14/2/2026 ra sao?
Quyết toán thuế TNCN cho người làm 2 công ty trong 1 năm tại nơi trả thu nhập cao hơn từ 14/2/2026 được quy định tại Điều 3 Nghị định 373/2025/NĐ-CP sửa đổi Điều 11 Nghị định 126/2020/NĐ-CP, cụ thể như sau:
Địa điểm nộp hồ sơ khai thuế
Người nộp thuế thực hiện các quy định về địa điểm nộp hồ sơ khai thuế theo quy định tại khoản 1, khoản 2 và khoản 3 Điều 45 Luật Quản lý thuế và các quy định sau đây:
...
8. Địa điểm nộp hồ sơ khai thuế đối với người nộp thuế là cá nhân có phát sinh nghĩa vụ thuế đối với thu nhập từ tiền lương, tiền công thuộc loại phải quyết toán thuế thu nhập cá nhân theo quy định tại điểm d khoản 4 Điều 45 Luật Quản lý thuế như sau:
...
b) Cá nhân trực tiếp khai quyết toán thuế theo quy định tại khoản 6 Điều 8 Nghị định này bao gồm:
b.2) Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm. Trường hợp có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân nộp hồ sơ quyết toán tại một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất trên.
Trường hợp cá nhân nộp hồ sơ khai quyết toán thuế thu nhập cá nhân không đúng quy định nêu trên thì cơ quan thuế nơi đã tiếp nhận hồ sơ của cá nhân đó căn cứ thông tin trên hệ thống cơ sở dữ liệu ngành thuế hỗ trợ chuyển hồ sơ đến cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập để thực hiện quyết toán thuế thu nhập cá nhân theo quy định pháp luật.
...
Theo đó, quyết toán thuế TNCN cho người làm 2 công ty trong 1 năm tại nơi trả thu nhập cao hơn từ 14/2/2026, cụ thể như sau:
Cá nhân cư trú có thu nhập tiền lương, tiền công thuộc diện tổ chức chi trả khấu trừ tại nguồn từ hai nơi trở lên thì nộp hồ sơ khai quyết toán thuế tại cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập lớn nhất trong năm.
Trường hợp có nhiều nguồn thu nhập lớn nhất trong năm mà các nguồn thu nhập đó bằng nhau thì cá nhân nộp hồ sơ quyết toán tại một trong những cơ quan thuế quản lý trực tiếp tổ chức chi trả các nguồn thu nhập lớn nhất trên.
Trường hợp cá nhân nộp hồ sơ khai quyết toán thuế thu nhập cá nhân không đúng quy định nêu trên thì cơ quan thuế nơi đã tiếp nhận hồ sơ của cá nhân đó căn cứ thông tin trên hệ thống cơ sở dữ liệu ngành thuế hỗ trợ chuyển hồ sơ đến cơ quan thuế quản lý trực tiếp tổ chức trả thu nhập để thực hiện quyết toán thuế thu nhập cá nhân theo quy định pháp luật.
- Hoàn thuế TNCN online 2026
- Hướng dẫn hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế
- Hướng dẫn hoàn thuế TNCN online 2026
- Hoàn thuế TNCN online 2026 qua Cổng thông tin Cục Thuế
- Cách hoàn thuế TNCN online 2026
- Cách hoàn thuế TNCN online 2026 mới nhất
- Thuế thu nhập cá nhân
- Hướng dẫn hoàn thuế TNCN online
- Cách hoàn thuế TNCN online
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];