Dự thảo Thông tư sửa đổi Thông tư 39 về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài ra sao?
Dưới đây là "Dự thảo Thông tư sửa đổi Thông tư 39 về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài ra sao?" như sau:
Ngân hàng nhà nước đang xây dựng dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN quy định về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng
>>> TẢI VỀ dự thảo Thông tư
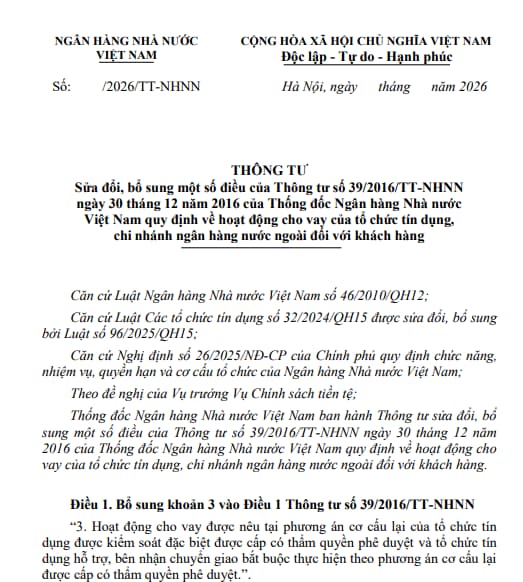
Theo đó, dự thảo Thông tư sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN như sau:
Điều 1. Bổ sung khoản 3 vào Điều 1 Thông tư 39/2016/TT-NHNN
“3. Hoạt động cho vay được nêu tại phương án cơ cấu lại của tổ chức tín dụng được kiểm soát đặc biệt được cấp có thẩm quyền phê duyệt và tổ chức tín dụng hỗ trợ, bên nhận chuyển giao bắt buộc thực hiện theo phương án cơ cấu lại được cấp có thẩm quyền phê duyệt.”.
Điều 2. Sửa đổi, bổ sung khoản 13 Điều 2 Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN)
“13. Khoản cho vay có mức giá trị nhỏ là khoản cho vay theo quy định tại khoản 2 Điều 102 Luật Các tổ chức tín dụng và không vượt quá 400.000.000 (bốn trăm triệu) đồng Việt Nam tại các tổ chức tín dụng (trừ Quỹ tín dụng nhân dân) và không vượt quá 200.000.000 (hai trăm triệu) đồng Việt Nam tại các Quỹ tín dụng nhân dân.”.
Điều 3. Sửa đổi, bổ sung điểm b khoản 6 Điều 8 Thông tư 39/2016/TT-NHNN
“b) Là khoản vay chưa được kéo dài thêm một khoảng thời gian trả nợ một phần hoặc toàn bộ nợ gốc và/hoặc lãi tiền vay của kỳ hạn trả nợ đã thỏa thuận (bao gồm cả trường hợp không thay đổi về số kỳ hạn trả nợ đã thỏa thuận), thời hạn cho vay không thay đổi; khoản vay chưa được kéo dài thêm một khoảng thời gian trả nợ gốc và/hoặc lãi tiền vay, vượt quá thời hạn cho vay đã thỏa thuận.”.
Điều 4. Sửa đổi, bổ sung khoản 4 Điều 18 Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN)
“4. Tổ chức tín dụng và khách hàng thỏa thuận về thứ tự thu nợ gốc, lãi tiền vay. Đối với khoản nợ vay bị quá hạn trả nợ, tổ chức tín dụng thực hiện theo thứ tự nợ gốc thu trước, nợ lãi tiền vay thu sau.”.
Điều 5. Bổ sung điểm h vào sau điểm g khoản 2 Điều 22 Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN)
“h) Trường hợp cho vay bằng phương tiện điện tử, TCTD quy định cụ thể giới hạn dư nợ cho vay đối với một khách hàng, phù hợp với quy định của pháp luật.”.
Điều 6. Sửa đổi, bổ sung điểm a khoản 1 Điều 23 Thông tư 39/2016/TT-NHNN
“a) Thông tin về tổ chức tín dụng cho vay và khách hàng vay;”.
Điều 7. Sửa đổi, bổ sung Điều 32b Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN)
“1. Tổ chức tín dụng phải có giải pháp, công nghệ kỹ thuật để nhận biết và xác minh thông tin nhận biết khách hàng phục vụ hoạt động cho vay bằng phương tiện điện tử; chịu trách nhiệm về rủi ro phát sinh (nếu có) và phải đảm bảo tối thiểu các yêu cầu sau:
a) Tổ chức tín dụng thực hiện nhận biết và xác minh thông tin nhận biết khách hàng như việc nhận biết, xác minh thông tin nhận biết khách hàng theo quy định của Ngân hàng Nhà nước về việc mở và sử dụng tài khoản thanh toán tại tổ chức cung ứng dịch vụ thanh toán;
b) Xây dựng quy trình quản lý, kiểm soát, đánh giá rủi ro, trong đó có biện pháp ngăn chặn các hành vi mạo danh, can thiệp, chỉnh sửa, làm sai lệch thông tin nhận biết khách hàng trong quá trình cho vay; có biện pháp để kiểm tra, xác minh thông tin nhận biết khách hàng đảm bảo khách hàng thực hiện giao dịch bằng phương tiện điện tử là khách hàng vay vốn; có biện pháp kỹ thuật để xác nhận khách hàng đã được định danh đồng ý với thỏa thuận cho vay.
Quy trình quản lý, kiểm soát rủi ro phải thường xuyên được rà soát, hoàn thiện dựa trên những thông tin, dữ liệu cập nhật;
c) Lưu trữ, bảo quản đầy đủ, chi tiết thông tin nhận biết khách hàng, dữ liệu sinh trắc học của khách hàng; âm thanh, hình ảnh, bản ghi hình, ghi âm; số điện thoại thực hiện giao dịch; nhật ký giao dịch trong quá trình cho vay.
3 2. Việc nhận biết, xác minh thông tin nhận biết khách hàng tại khoản 1 Điều này áp dụng đối với khách hàng lần đầu thiết lập mối quan hệ tại tổ chức tín dụng.
Trường hợp khách hàng đã thiết lập mối quan hệ tại tổ chức tín dụng và hoàn thành việc nhận biết, xác minh thông tin nhận biết khách hàng, tổ chức tín dụng được quyết định việc áp dụng các biện pháp, hình thức, công nghệ để xác minh thông tin nhận biết khách hàng phục vụ cho vay bằng phương tiện điện tử đảm bảo phù hợp với các thông tin đã biết về khách hàng.”.
Điều 8. Bãi bỏ Điều 32c và Điều 32h Thông tư 39/2016/TT-NHNN (được sửa đổi, bổ sung bởi Thông tư 06/2023/TT-NHNN)
Dự thảo Thông tư sửa đổi Thông tư 39 về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài ra sao? (Hình từ Internet)
Các tổ chức tín dụng không thực hiện dự trữ bắt buộc bao gồm?
Căn cứ theo Điều 3 Thông tư 30/2019/TT-NHNN được bổ sung bởi Điều 1 Thông tư 23/2025/TT-NHNN quy định các tổ chức tín dụng không thực hiện dự trữ bắt buộc:
(1) Tổ chức tín dụng được kiểm soát đặc biệt: Thời gian không thực hiện dự trữ bắt buộc từ tháng tiếp theo tháng tổ chức tín dụng được Ngân hàng Nhà nước Việt Nam (sau đây gọi là Ngân hàng Nhà nước) quyết định đặt vào tình trạng kiểm soát đặc biệt đến hết tháng tổ chức tín dụng được Ngân hàng Nhà nước quyết định chấm dứt kiểm soát đặc biệt.
(2) Tổ chức tín dụng chưa khai trương hoạt động: Thời gian không thực hiện dự trữ bắt buộc đến hết tháng tổ chức tín dụng khai trương hoạt động; tổ chức tín dụng thông báo bằng văn bản cho Ngân hàng Nhà nước (Sở Giao dịch) về ngày khai trương hoạt động trong thời hạn 3 ngày làm việc kể từ ngày khai trương hoạt động.
(3) Tổ chức tín dụng được chấp thuận giải thể hoặc có quyết định mở thủ tục phá sản hoặc có quyết định thu hồi Giấy phép của cơ quan có thẩm quyền: Thời gian không thực hiện dự trữ bắt buộc từ tháng tiếp theo tháng tổ chức tín dụng được chấp thuận giải thể hoặc quyết định mở thủ tục phá sản, thu hồi Giấy phép có hiệu lực; tổ chức tín dụng có quyết định mở thủ tục phá sản gửi Ngân hàng Nhà nước (Sở Giao dịch) quyết định mở thủ tục phá sản trong thời hạn 3 ngày làm việc kể từ ngày nhận được quyết định này.
(4) Ngân hàng chính sách.
Quy chế về quản lý mạng lưới của tổ chức tín dụng phi ngân hàng ra sao?
Căn cứ tại Điều 6 Thông tư 53/2018/TT-NHNN có điểm bị bãi bỏ bởi Điều 15 Thông tư 69/2025/TT-NHNN quy định về quy chế về quản lý mạng lưới của tổ chức tín dụng phi ngân hàng như sau:
(1) Tổ chức tín dụng phi ngân hàng phải xây dựng Quy chế về quản lý mạng lưới để đảm bảo hoạt động an toàn, hiệu quả, phù hợp với quy định của pháp luật, năng lực quản lý của từng loại đơn vị mạng lưới và gồm các nội dung tối thiểu như sau:
- Cơ cấu tổ chức, nhân sự;
- Nội dung, phạm vi hoạt động, cơ chế hạch toán kế toán;
- Hạn mức rủi ro theo từng hoạt động kinh doanh, hoạt động nghiệp vụ đối với một khách hàng, nhóm khách hàng và tất cả khách hàng của chi nhánh;
- Cơ chế quản lý, giám sát của trụ sở chính đối với đối tượng thuộc mạng lưới để đảm bảo an toàn, hiệu quả hoạt động;
(2) Quy chế phải được rà soát định kỳ theo quy định nội bộ và sửa đổi, bổ sung (nếu cần thiết) đảm bảo phù hợp với những thay đổi của các đơn vị mạng lưới và những thay đổi của thị trường.
(3) Trong thời hạn 05 ngày làm việc kể từ ngày ban hành hoặc sửa đổi, bổ sung Quy chế về quản lý mạng lưới, tổ chức tín dụng phi ngân hàng phải gửi Ngân hàng Nhà nước Việt Nam (qua Cơ quan Thanh tra, giám sát ngân hàng), Ngân hàng Nhà nước chi nhánh tỉnh, thành phố trực thuộc Trung ương nơi tổ chức tín dụng phi ngân hàng đặt trụ sở chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];