Công văn 6940/CT-PC về việc tham gia ý kiến với dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán kiểm toán ra sao?
Ngày 18/9/2026, Cục Thuế đã có Công văn 6940/CT-PC năm 2026 về việc tham gia ý kiến với dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán kiểm toán.
>>> TẢI VỀ Công văn 6940/CT-PC năm 2026
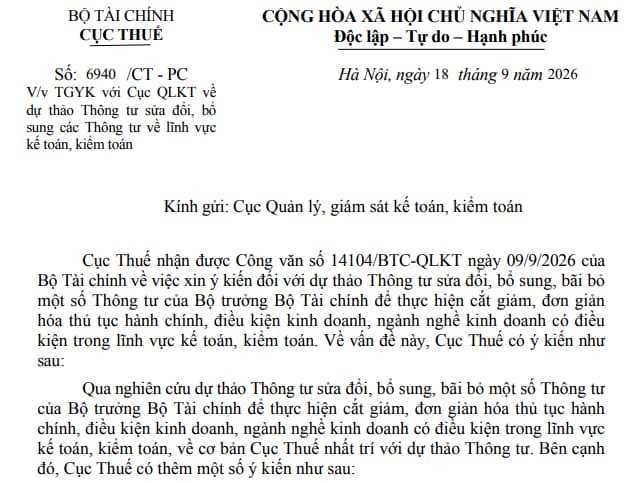
Theo đó, Cục Thuế nhận được Công văn 14104/BTC-QLKT ngày 09/9/2026 của Bộ Tài chính về việc xin ý kiến đối với dự thảo Thông tư sửa đổi, bổ sung, bãi bỏ một số Thông tư của Bộ trưởng Bộ Tài chính để thực hiện cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh, ngành nghề kinh doanh có điều kiện trong lĩnh vực kế toán, kiểm toán.
Về vấn đề này, Cục Thuế có ý kiến như sau:
Qua nghiên cứu dự thảo Thông tư sửa đổi, bổ sung, bãi bỏ một số Thông tư của Bộ trưởng Bộ Tài chính để thực hiện cắt giảm, đơn giản hóa thủ tục hành chính, điều kiện kinh doanh, ngành nghề kinh doanh có điều kiện trong lĩnh vực kế toán, kiểm toán, về cơ bản Cục Thuế nhất trí với dự thảo Thông tư. Bên cạnh đó, Cục Thuế có thêm một số ý kiến như sau:
- Mục tiêu ban hành dự thảo Thông tư là để cắt giảm điều kiện cấp chứng chỉ hành nghề kế toán, dịch vụ kiểm toán…Tuy nhiên, qua nghiên cứu dự thảo Thông tư, Cục Thuế nhận thấy có 01 số thuật ngữ nêu tại dự thảo Thông tư đang chưa thống nhất, chính xác như: “và chứng chỉ kế toán viên”, “hoặc chứng chỉ kế toán viên”, “,kế toán”….
Do đó, đề nghị Cục Quản lý, giám sát kế toán, kiểm toán rà soát lại câu chữ, thuật ngữ cho chính xác, thống nhất tại dự thảo Thông tư cho thống nhất, chính xác.
- Tại Điều 1 dự thảo Thông tư có nêu:
“5. Phiếu lý lịch tư pháp do cơ quan có thẩm quyền cấp trong thời hạn không quá sáu (06) tháng tính đến ngày nộp hồ sơ đăng ký hành nghề kiểm toán.
Cơ quan giải quyết thủ tục hành chính khai thác, sử dụng thông tin đã có trong Cơ sở dữ liệu lý lịch tư pháp để thay thế thành phần hồ sơ giải quyết thủ tục hành chính. Trường hợp không khai thác được thông tin hoặc thông tin khai thác được không đầy đủ, không chính xác thì yêu cầu cá nhân bổ sung thành phần hồ sơ để giải quyết thủ tục hành chính; đồng thời đề nghị cá nhân thực hiện cập nhật, điều chỉnh thông tin trong cơ sở dữ liệu theo quy định của pháp luật.”.
Theo quy định tại Điều 4 Thông tư 202/2012/TT-BTC đang quy định về hồ sơ đăng ký hành nghề kiểm toán để cá nhân được hành nghề kiểm toán. Tuy nhiên, nội dung dự thảo Thông tư đang chưa thể hiện rõ, cụ thể.
Do đó, đề nghị Cục Quản lý, giám sát kế toán, kiểm toán cần làm rõ việc cá nhân có cần phải nộp Phiếu lý lịch tư pháp được cấp trong vòng 6 tháng tính đến ngày nộp hồ sơ đăng ký hành nghề kiểm toán không? hay sẽ khai thác tại cơ sở dữ liệu lý lịch tư pháp vì cách viết như tại dự thảo Thông tư đang chưa thể hiện rõ mục tiêu là cơ quan giải quyết TTHC sẽ sử dụng cơ sở dữ liệu về lý lịch tư pháp để thay thế cho Phiếu lý lịch tư pháp.
Tương tự tại Điều 2 dự thảo Thông tư.
- Tại Điều 7 dự thảo Thông tư có nêu:
“Điều 7. Bãi bỏ một số nội dung
1. Bãi bỏ cụm từ “kế toán,” tại khoản 1 Điều 1, khoản 1 Điều 3.
2. Bãi bỏ cụm từ “,kế toán” tại khoản 1 Điều 2.
3. Bãi bỏ cụm từ “dịch vụ kế toán,” tại khoản 2 Điều 3”
Qua nghiên cứu Thông tư 271/2016/TT-BTC và dự thảo Thông tư, Cục Thuế nhận thấy nội dung dự thảo Thông tư đang bãi bỏ nội dung liên quan đến lĩnh vực kế toán được hướng dẫn tại Thông tư 271/2016/TT-BTC.
Theo Cục Thuế thì nên thiết kế lại Điều 7 dự thảo Thông tư như sau thì sẽ hợp lý hơn:
“Điều 7. Bãi bỏ cụm từ “kế toán” tại khoản 1 Điều 1, khoản 1 Điều 2, khoản 1 và khoản 2 Điều 3.”
Trên đây là nội dung "Công văn 6940/CT-PC về việc tham gia ý kiến với dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán kiểm toán ra sao?"
Công văn 6940/CT-PC về việc tham gia ý kiến với dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán kiểm toán ra sao?
Dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa ra sao?
Bộ Tài chính đã công bố dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa dự kiến thay thế Thông tư 133/2016/TT-BTC.
TẢI VỀ Dự thảo Thông tư thay thế Thông tư 133/2016
Theo đó, dự thảo Thông tư thay thế Thông tư 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa, như sau:
Dự thảo Thông tư bao gồm 06 Chương - 25 Điều và 03 Phụ lục hướng dẫn chi tiết. Cụ thể:
- Chương I - Quy định chung, gồm 05 Điều quy định về: Phạm vi điều chỉnh, đối tượng áp dụng, lựa chọn chế độ kế toán áp dụng, đơn vị tiền tệ trong kế toán, tổ chức bộ máy kế toán và công tác kế toán tại đơn vị trực thuộc.
- Chương II - Chứng từ kế toán, gồm 03 Điều quy định về chứng từ kế toán của doanh nghiệp.
- Chương III - Tài khoản kế toán, gồm 01 Điều quy định về tài khoản kế toán.
- Chương IV - Sổ kế toán, gồm 02 Điều quy định về sổ kế toán.
- Chương V - Báo cáo tài chính, gồm 11 Điều quy định về việc nguyên tắc lập và trình bày BCTC.
- Chương VI - Tổ chức thực hiện, gồm 03 Điều quy định về việc sử dụng phần mềm kế toán, chuyển đổi số dư và điều khoản thi hành.
- 03 Phụ lục hướng dẫn chi tiết về: Tài khoản kế toán, Báo cáo tài chính và Hướng dẫn chuyển đổi số dư tài khoản khi chuyển đổi chế độ kế toán áp dụng.
Cụ thể, nội dung cơ bản của dự thảo Thông tư như sau:
(1) Phạm vi điều chỉnh
Dự thảo Thông tư hướng dẫn về chứng từ kế toán, tài khoản kế toán, ghi sổ kế toán, lập và trình bày Báo cáo tài chính của doanh nghiệp nhỏ và vừa. Việc xác định nghĩa vụ thuế của doanh nghiệp nhỏ và vừa đối với Ngân sách nhà nước được thực hiện theo quy định của pháp luật về thuế.
(2) Đối tượng áp dụng
Dự thảo Thông tư hướng dẫn kế toán áp dụng cho các doanh nghiệp nhỏ và vừa thuộc mọi lĩnh vực, mọi thành phần kinh tế theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.
Dự thảo Thông tư không áp dụng đối với các doanh nghiệp Nhà nước theo quy định của pháp luật doanh nghiệp, đơn vị có lợi ích công chúng theo quy định của pháp luật về chứng khoán.
(3) Quy định chung về chứng từ kế toán
Chứng từ kế toán của doanh nghiệp nhỏ và vừa phải được thực hiện theo quy định của Luật Kế toán, các văn bản hướng dẫn Luật Kế toán và các văn bản sửa đổi, bổ sung hoặc thay thế.
(4) Hệ thống biểu mẫu chứng từ kế toán
- Doanh nghiệp nhỏ và vừa có thể tham khảo hệ thống biểu mẫu chứng từ kế toán tại Phụ lục I ban hành kèm theo Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ trưởng Bộ Tài chính hướng dẫn chế độ kế toán doanh nghiệp để áp dụng.
- Trường hợp để phù hợp với đặc điểm hoạt động sản xuất kinh doanh và yêu cầu quản lý, doanh nghiệp nhỏ và vừa được tự thiết kế hoặc sửa đổi, bổ sung biểu mẫu chứng từ kế toán nhưng phải đảm bảo tuân thủ quy định tại Điều 16 Luật Kế toán và phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát và đối chiếu được tài sản, nguồn vốn của doanh nghiệp.
- Doanh nghiệp nhỏ và vừa có phát sinh các chứng từ thuộc đối tượng điều chỉnh của pháp luật khác thì chứng từ kế toán phải thực hiện theo quy định của pháp luật đó.
Tải về trọn bộ Phụ lục Biểu mẫu Thông tư 99/2025/TT-BTC
Ban hành kèm theo Thông tư 99/2025/TT-BTC các Phụ lục về danh mục và biểu mẫu chứng từ kế toán, Hệ thống tài khoản kế toán doanh nghiệp, Sổ kế toán, Biểu mẫu báo cáo tài chính.
Tải Phụ lục Biểu mẫu Thông tư 99/2025/TT-BTC file WORD, PDF về chế độ kế toán doanh nghiệp tại đây:
- Tải Phụ lục Biểu mẫu Thông tư 99/2025/TT-BTC FILE PDF: TẢI
- Tải Phụ lục Biểu mẫu Thông tư 99/2025/TT-BTC FILE WORD: Đang cập nhật...
Phụ lục | Tên Phụ lục | File word | File pdf |
Phụ lục 1 | Danh mục và biểu mẫu chứng từ kế toán | Đang cập nhật | |
Phụ lục 2 | Hệ thống tài khoản kế toán doanh nghiệp | Đang cập nhật | |
Phụ lục 3 | Sổ kế toán | Đang cập nhật | |
Phụ lục 4 | Biểu mẫu báo cáo tài chính | Đang cập nhật |
- Công văn 6940
- Cục Thuế góp ý dự thảo Thông tư về lĩnh vực kế toán
- Thông tư về lĩnh vực kế toán
- Sửa đổi các Thông tư về lĩnh vực kế toán
- Thông tư sửa đổ các Thông tư về lĩnh vực kế toán
- Dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán
- Ý kiến với dự thảo Thông tư sửa đổi các Thông tư về lĩnh vực kế toán
- Công văn 6940 góp ý dự thảo Thông tư về lĩnh vực kế toán
- Công văn 6940 2026
- Công văn 6940 CT PC 2026
- Công văn 6940 2026
- Công văn 6940 CT PC 2026
- Công văn 6940 góp ý dự thảo Thông tư về lĩnh vực kế toán
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];