Công văn 1088/TTTN-XD thông báo về thuế bảo vệ môi trường, GTGT, thuế TTĐB đối với xăng dầu ra sao?
Ngày 15/4/2026, Cục Quản lý và Phát triển thị trường trong nước đã có Công văn 1088/TTTN-XD năm 2026 thông báo về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay.
>>> TẢI VỀ Công văn 1088/TTTN-XD năm 2026
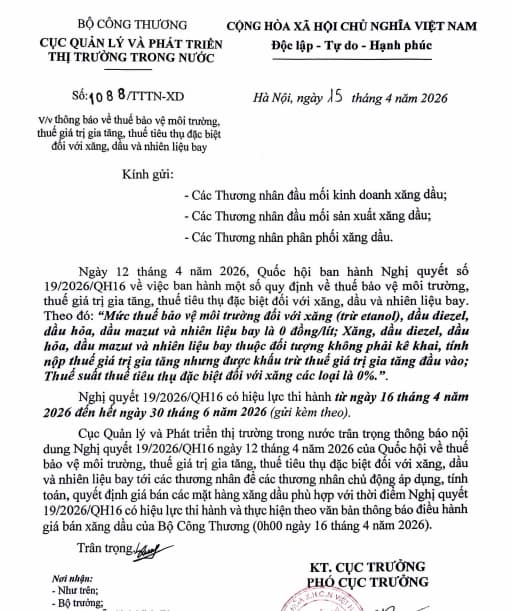
Theo đó, ngày 12 tháng 4 năm 2026, Quốc hội ban hành Nghị quyết 19/2026/QH16 về việc ban hành một số quy định về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay.
Theo đó:
+ Mức thuế bảo vệ môi trường đối với xăng (trừ etanol), dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay là 0 đồng/lít;
+ Xăng, dầu diezel, dầu hỏa, dầu mazut và nhiên liệu bay thuộc đối tượng không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào;
+ Thuế suất thuế tiêu thụ đặc biệt đối với xăng các loại là 0%
Nghị quyết 19/2026/QH16 có hiệu lực thi hành từ ngày 16 tháng 4 năm 2026 đến hết ngày 30 tháng 6 năm 2026 (gửi kèm theo).
Cục Quản lý và Phát triển thị trường trong nước trân trọng thông báo nội dung Nghị quyết 19/2026/QH16 của Quốc hội về thuế bảo vệ môi trường, thuế giá trị gia tăng, thuế tiêu thụ đặc biệt đối với xăng, dầu và nhiên liệu bay tới các thương nhân để các thương nhân chủ động áp dụng, tính toán, quyết định giá bán các mặt hàng xăng dầu phù hợp với thời điểm Nghị quyết 19/2026/QH16 có hiệu lực thi hành và thực hiện theo văn bản thông báo điều hành giá bán xăng dầu của Bộ Công Thương (0h00 ngày 16 tháng 4 năm 2026).
Công văn 1088/TTTN-XD thông báo về thuế bảo vệ môi trường, GTGT, thuế TTĐB đối với xăng dầu ra sao? (Hình từ Internet)
Công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu ra sao?
Căn cứ theo Điều 39 Nghị định 83/2014/NĐ-CP được sửa đổi bởi Khoản 29 Điều 1 Nghị định 95/2021/NĐ-CP quy định về việc công khai, minh bạch trong điều hành giá và kinh doanh xăng dầu như sau:
- Bộ Công Thương chủ trì, phối hợp Bộ Tài chính thực hiện điều hành giá công khai, minh bạch, đúng quy định tại Điều 38 Nghị định 83/2014/NĐ-CP.
- Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về: Giá xăng dầu thế giới, giá cơ sở, giá điều hành các mặt hàng xăng dầu; thời điểm áp dụng và mức trích lập, mức chi sử dụng Quỹ bình ổn giá tại các kỳ điều hành giá xăng dầu; các biện pháp khác (nếu có).
Bộ Tài chính, Bộ Công Thương có trách nhiệm công bố trên trang thông tin điện tử của mình về số dư Quỹ bình ổn giá xăng dầu hàng quý
- Thương nhân đầu mối có trách nhiệm công bố trên trang thông tin điện tử của thương nhân hoặc trên phương tiện thông tin đại chúng về giá bán lẻ hiện hành; số trích lập, số sử dụng và số dư Quỹ bình ổn giá xăng dầu hàng tháng và trước mỗi lần điều chỉnh giá bán xăng dầu trong nước; điều chỉnh mức trích, mức sử dụng Quỹ bình ổn giá; công bố báo cáo tài chính trong năm tài chính khi đã được kiểm toán.
Quỹ bình ổn giá xăng dầu được quy định như thế nào?
Căn cứ theo Điều 37 Nghị định 83/2014/NĐ-CP được sửa đổi bởi khoản 26 Điều 1 Nghị định 95/2021/NĐ-CP quy định về quỹ bình ổn giá xăng dầu như sau:
[1] Quỹ bình ổn giá xăng dầu là Quỹ tài chính không nằm trong cân đối ngân sách nhà nước (sau đây gọi chung là Quỹ bình ổn giá); toàn bộ nguồn trích lập, chi sử dụng để tham gia điều tiết, hỗ trợ cho mục tiêu bình ổn giá bán xăng dầu trong nước.
Thương nhân đầu mối kinh doanh xăng dầu có nghĩa vụ trích lập Quỹ bình ổn giá; hạch toán và theo dõi riêng Quỹ bình ổn giá bằng tài khoản mở tại ngân hàng thương mại, chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam (sau đây gọi chung là ngân hàng) theo quy định tại Nghị định này và hướng dẫn của Bộ Tài chính. Thương nhân đầu mối kinh doanh xăng dầu chịu trách nhiệm toàn diện trước pháp luật về việc lựa chọn ngân hàng, quản lý và đảm bảo bảo toàn số dư Quỹ bình ổn giá.
[2] Trích lập, chi sử dụng Quỹ bình ổn giá
- Mức trích lập Quỹ bình ổn giá: là một yếu tố cấu thành giá cơ sở; là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương.
Trường hợp tại thời điểm điều hành giá xăng dầu nếu số dư Quỹ bình ổn giá lớn, Bộ Công Thương xem xét có phương án điều chỉnh giảm hoặc tạm dừng trích lập Quỹ bình ổn giá.
- Mức chi sử dụng Quỹ bình ổn giá: là một khoản tiền cụ thể tính trên một lít, kg xăng, dầu thực tế tiêu thụ (đồng/lít, kg) theo thông báo điều hành giá xăng dầu của Bộ Công Thương, được xem xét điều hành linh hoạt trong các trường hợp giá cơ sở tăng cao hoặc việc tăng giá xăng, dầu ảnh hưởng đến phát triển kinh tế - xã hội và đời sống nhân dân.
Thương nhân đầu mối kinh doanh xăng dầu chỉ được chi sử dụng Quỹ bình ổn giá theo thông báo điều hành giá xăng dầu của Bộ Công Thương, không được sử dụng Quỹ bình ổn giá xăng dầu cho các mục đích khác.
- Bộ Công Thương căn cứ tình hình thực tế, số dư Quỹ bình ổn giá, diễn biến giá cơ sở xăng dầu tại thời điểm điều hành giá xăng dầu để quyết định mức trích lập, mức chi sử dụng Quỹ bình ổn giá sau khi thống nhất về chủ trương với Bộ Tài chính.
- Số tiền trích lập, chi sử dụng Quỹ bình ổn giá trong kỳ phải được đối trừ và nộp kịp thời vào tài khoản Quỹ bình ổn giá tại ngân hàng; số dư tài khoản tiền gửi Quỹ bình ổn giá được tính lãi suất theo mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán của ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu mở tài khoản tiền gửi Quỹ bình ổn giá trong cùng thời kỳ. Phần lãi phát sinh trên tài khoản số dư Quỹ bình ổn giá dương được hạch toán vào Quỹ bình ổn giá.
Thương nhân đầu mối kinh doanh xăng dầu sử dụng Quỹ bình ổn giá theo thông báo điều hành của Bộ Công Thương nhưng tại thời điểm đó số dư của tài khoản tiền gửi Quỹ bình ổn giá không còn (số dư tài khoản tiền gửi Quỹ bình ổn giá tại ngân hàng bằng không (0)), thương nhân đầu mối kinh doanh xăng dầu được vay vốn hoặc sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá (phần số dư Quỹ bình ổn giá âm).
+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu vay vốn ngân hàng để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất theo mức lãi suất thỏa thuận thấp nhất tại ngân hàng nơi thương nhân đầu mối kinh doanh xăng dầu vay vốn.
+ Trường hợp thương nhân đầu mối kinh doanh xăng dầu sử dụng các nguồn tài chính hợp pháp để bù đắp cho phần chi sử dụng vượt Quỹ bình ổn giá, sẽ được tính lãi suất tối đa bằng mức lãi suất áp dụng cho tài khoản tiền gửi thanh toán thấp nhất của một (01) trong các ngân hàng nơi thương nhân đầu mối mở tài khoản tiền gửi Quỹ bình ổn giá.
[3] Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm công bố công khai trên phương tiện thông tin điện tử của doanh nghiệp hoặc trên phương tiện thông tin đại chúng về tình hình trích lập, chi sử dụng, lãi phát sinh và số dư Quỹ bình ổn giá; đồng thời báo cáo về Bộ Tài chính, Bộ Công Thương.
[4] Thương nhân đầu mối kinh doanh xăng dầu có trách nhiệm tổ chức triển khai thực hiện trích lập, chi sử dụng, quản lý Quỹ bình ổn giá xăng dầu và báo cáo, công khai theo quy định tại Nghị định này và hướng dẫn của Bộ Tài chính. Trường hợp vi phạm, căn cứ mức độ của hành vi sẽ bị xử phạt hành chính theo quy định tại Nghị định 109/2013/NĐ-CP và Nghị định 49/2016/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định 109/2013/NĐ-CP của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực quản lý giá, phí, lệ phí, hóa đơn và văn bản sửa đổi, bổ sung, thay thế (nếu có). Thương nhân đầu mối kinh doanh xăng dầu vi phạm nhiều lần sẽ bị xem xét đình chỉ hoạt động kinh doanh hoặc thu hồi Giấy xác nhận đủ điều kiện làm thương nhân đầu mối kinh doanh xăng dầu theo quy định của pháp luật hiện hành.
[5] Bộ Tài chính hướng dẫn phương thức trích lập, chi sử dụng, quản lý về Quỹ bình ổn giá xăng dầu; quy mô Quỹ bình ổn giá xăng dầu; kiểm tra, giám sát thương nhân đầu mối kinh doanh xăng dầu thực hiện các quy định về trích lập, chi sử dụng Quỹ bình ổn giá xăng dầu.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];