Cách lập tờ khai thuế GTGT tháng 7/2026 trên phần mềm HTKK ra sao? Cách kê khai mẫu 01/GTGT như nào?
Dưới đây là tham khảo các bước lập tờ khai thuế GTGT tháng 7/2026 trên phần mềm HTKK:
Bước 1: Đăng nhập vào phần mềm HTKK phiên bản mới nhất
NNT đăng nhập hệ thống HTKK bằng mã số thuế của doanh nghiệp.
Chọn mục Thuế giá trị gia tăng rồi chọn mẫu tờ khai thuế GTGT (01/GTGT)
Bước 2: Chọn kỳ tính thuế và ngành nghề.
- Chọn kỳ tính thuế theo tháng Tờ khai tháng.
- Chọn Phụ lục (nếu có)
Bước 2: Điền đầy đủ các chỉ tiêu
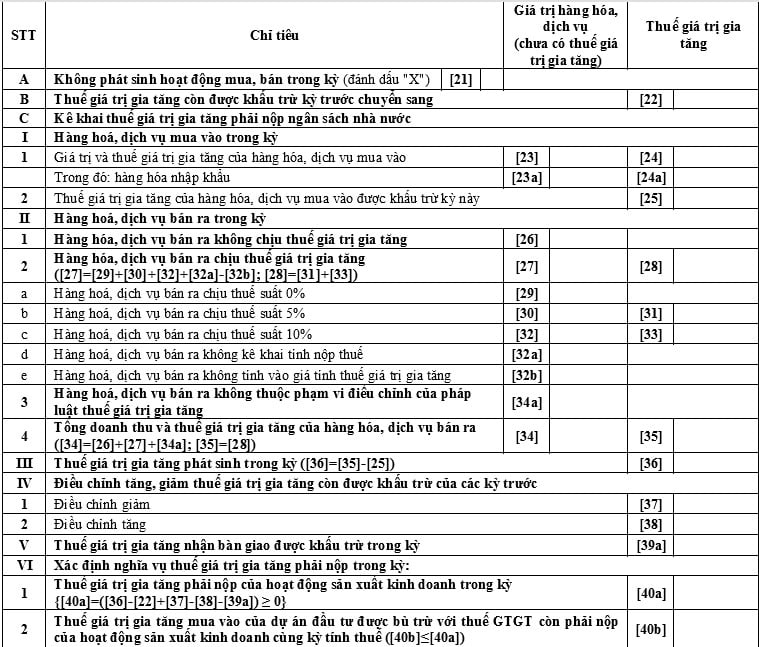
Cách lập tờ khai thuế GTGT tháng 7/2026 trên phần mềm HTKK ra sao? Cách kê khai mẫu 01/GTGT như nào? (Hình từ Internet)
Cách điền tờ khai thuế giá trị gia tăng mẫu 01/GTGT theo Thông tư 89/2026
Thông tư 89/2026/TT-BTC có hiệu lực từ 1/7/2026 đã thay thế Tờ khai thuế GTGT Mẫu số 01/GTGT tại Thông tư 80/2021/TT-BTC.
Tuy nhiên, theo quy định chuyển tiếp tại Điều 99 Thông tư 89/2026/TT-BTC, việc kê khai thuế GTGT được xử lý như sau:
Đối với các hồ sơ khai thuế có kỳ tính thuế sau ngày 01/07/2026 (Từ kỳ tính thuế tháng 7/2026 hoặc từ kỳ tính thuế quý 3/2026 trở đi): Sẽ kê khai thuế GTGT theo Mẫu tờ khai mới được ban hành kèm theo Thông tư 89/2026/TT-BTC.
Lưu ý: Hiện tại trên Cổng Dịch vụ công/Hệ thống khai thuế điện tử chưa hoàn thành nâng cấp các mẫu biểu thuế GTGT theo Thông tư 89/2026/TT-BTC. Do đó, NTT cần theo dõi cập nhật hướng dẫn từ cơ quan có thẩm quyền để thực hiện kê khai, nộp hồ sơ đúng thời hạn quy định. |
Cách điền tờ khai thuế giá trị gia tăng mẫu 01/GTGT theo Thông tư 89/2026, cụ thể như sau:
1. Chỉ tiêu [01a]: Người nộp thuế lựa chọn một trong các hoạt động sau: - Hoạt động sản xuất kinh doanh thông thường - Hoạt động xổ số kiến thiết, xổ số điện toán - Hoạt động khai thác dầu khí - Dự án đầu tư cơ sở hạ tầng, nhà để chuyển nhượng khác địa bàn tỉnh nơi đóng trụ sở chính - Nhà máy sản xuất điện khác địa bàn tỉnh nơi đóng trụ sở chính. 2. Chỉ tiêu [09], [10], [11]: Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh đóng tại địa phương khác tỉnh nơi đóng trụ sở chính. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế tỉnh/thành phố quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều xã/phường/đặc khu do Thuế cơ sở quản lý thì chọn 1 đơn vị đại diện cho xã/phường/đặc khu do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này. 3. Chỉ tiêu [32b]: Khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng. 4. Chỉ tiêu [37] và [38]: - Trường hợp hàng hóa, dịch vụ mua trả chậm, trả góp có giá trị hàng hóa, dịch vụ mua từ 05 triệu đồng trở lên, cơ sở kinh doanh kê khai, điều chỉnh giảm số thuế giá trị gia tăng đầu vào được khấu trừ đối với phần giá trị hàng hóa, dịch vụ không có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [37] kỳ tính thuế phát sinh nghĩa vụ thanh toán theo hợp đồng, phụ lục hợp đồng (không phải khai bổ sung hồ sơ khai thuế). Trường hợp sau khi điều chỉnh, cơ sở kinh doanh có chứng từ thanh toán không dùng tiền mặt thì cơ sở kinh doanh được kê khai, khấu trừ số thuế giá trị gia tăng đầu vào đối với phần giá trị hàng hóa, dịch vụ có chứng từ thanh toán không dùng tiền mặt vào chỉ tiêu [38] kỳ tính thuế có chứng từ thanh toán không dùng tiền mặt. - Trường hợp người nộp thuế phát hiện số thuế giá trị gia tăng đầu vào khi kê khai, khấu trừ bị sai, sót thực hiện khai vào chỉ tiêu [37] hoặc [38] tháng, quý phát hiện sai, sót nếu việc khai thuế được thực hiện vào tháng, quý phát sinh thuế giá trị gia tăng đầu vào bị sai, sót làm giảm số tiền thuế phải nộp hoặc chỉ làm tăng hoặc giảm số thuế giá trị gia tăng còn được khấu trừ chuyển kỳ sau (không phải khai bổ sung hồ sơ khai thuế). - Trường hợp người mua nhận được hóa đơn điều chỉnh, hóa đơn thay thế thuộc các trường hợp theo quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính thì kê khai vào chỉ tiêu [37] hoặc [38] của kỳ tính thuế nhận được hóa đơn điều chỉnh, hóa đơn thay thế (không phải khai bổ sung hồ sơ khai thuế). - Trường hợp người nộp thuế chuyển đổi phương pháp tính thuế từ phương pháp khấu trừ thuế sang phương pháp trực tiếp trên doanh thu thì kê khai điều chỉnh giảm số thuế giá trị gia tăng chưa được khấu trừ hết vào chỉ tiêu [37] tại kỳ tính thuế cuối cùng trước khi chuyển đổi phương pháp tính thuế (không phải khai bổ sung hồ sơ khai thuế). - Các trường hợp khác thực hiện theo quy định tại Điều 12 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 của Chính phủ và Phụ lục II Thông tư 89/2026/TT-BTC. 5. Chỉ tiêu [39a]: Khai số thuế giá trị gia tăng còn được khấu trừ chưa đề nghị hoàn của dự án đầu tư chuyển cho người nộp thuế là chủ đầu tư hoặc người nộp thuế khác do chủ đầu tư giao quản lý hoạt động kinh doanh tiếp tục khấu trừ (là số thuế giá trị gia tăng còn được khấu trừ, không đủ điều kiện hoàn, không hoàn mà người nộp thuế đã kê khai riêng tờ khai thuế dự án đầu tư) khi dự án đầu tư đi vào hoạt động hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của đơn vị phụ thuộc khi chấm dứt hoạt động, hoặc số thuế giá trị gia tăng còn được khấu trừ của hoạt động sản xuất kinh doanh của người nộp thuế bị chia, tách, sáp nhập, hợp nhất. 6. Chỉ tiêu [40b]: Khai tổng số thuế giá trị gia tăng đã khai tại chỉ tiêu [28a] và [28b] của Tờ khai thuế mẫu số 02/GTGT./. |
Bảng tra cứu thời hạn gia hạn nộp thuế 2026 mới nhất?
Người nộp thuế thuộc đối tượng được gia hạn có trách nhiệm kê khai thuế đúng thời hạn theo quy định của pháp luật về quản lý thuế; việc gia hạn chỉ áp dụng đối với thời hạn nộp tiền thuế, tiền thuê đất.
Người nộp thuế phải nộp đầy đủ số tiền thuế, tiền thuê đất được gia hạn vào NSNN chậm nhất theo thời hạn quy định tại Điều 2 Nghị định 245/2026/NĐ-CP. Cụ thể như sau:
Sắc thuế/khoản thu | Kỳ phát sinh được gia hạn | Thời gian gia hạn | Hạn nộp sau gia hạn | Ghi chú |
1. Thuế GTGT 2. Thuế TNCN (HKD, CNKD) | Tháng 5/2026 | 05 tháng | 20/11/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu |
Tháng 6/2026 | 05 tháng | 21/12/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
Tháng 7/2026 | 04 tháng | 21/12/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
Tháng 8/2026 | 03 tháng | 21/12/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
Tháng 9/2026 | 02 tháng | 21/12/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
Quý II/2026 | 05 tháng | 02/11/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
Quý III/2026 | 02 tháng | 30/12/2026 | Không áp dụng đối với thuế GTGT khâu nhập khẩu | |
3. Thuế TNDN | Thuế TNDN tạm nộp Quý II/2026 | 03 tháng | 02/11/2026 | |
Thuế TNDN tạm nộp Quý III/2026 | 02 tháng | 30/12/2026 | ||
4. Tiền thuê đất | 50% số tiền thuê đất phải nộp năm 2026 (kỳ thứ nhất) | 05 tháng | 02/11/2026 | Áp dụng đối với trường hợp Nhà nước cho thuê đất trực tiếp, trả tiền thuê đất hằng năm (cả trường hợp có nhiều Quyết định, Hợp đồng) |
>> Xem chi tiết TẠI ĐÂY

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];