Hệ số K của thuế là gì? Trả lời vướng mắc về hệ số K khi sử dụng hóa đơn điện tử theo Công văn 6297 chi tiết ra sao?
Hệ số K hiện chỉ là công cụ cảnh báo rủi ro, đang triển khai đối với người nộp thuế (NNT) có ngành nghề kinh doanh chính thuộc nhóm ngành Thương mại, Sản xuất; chưa áp dụng đối với các doanh nghiệp thuần túy cung cấp dịch vụ, tư vấn, phần mềm, đào tạo...
Công văn 6297/CT-QLTT năm 2026 Tải về Cục thuế trả lời vướng mắc, kiến nghị trong lĩnh vực thuế, hải quan, cụ thể có nêu:
- Vấn đề/vướng mắc trong thực tế:
Chúng tôi hoàn toàn đồng tình với việc ngành Thuế ứng dụng dữ liệu và công nghệ để phát hiện các hành vi mua bán hóa đơn, thành lập doanh nghiệp không hoạt động thực tế hoặc xuất hóa đơn khống đầu ra mà không có hàng hóa mua vào. Tuy nhiên, hệ số K chủ yếu phản ánh mối quan hệ giữa giá trị hàng hóa mua vào, tồn kho và giá trị hóa đơn bán ra. Vì vậy, nếu áp dụng cùng một tiêu chí cho doanh nghiệp thương mại và doanh nghiệp thuần túy cung cấp dịch vụ hoặc/và dịch vụ tư vấn thì có thể phát sinh cảnh báo chưa phù hợp.
Trong thực tế, một số doanh nghiệp hoạt động trong lĩnh vực tư vấn, thiết kế, phần mềm, đào tạo hoặc dịch vụ chuyên môn không mua bán hàng hóa nhưng vẫn được yêu cầu giải trình khi có sự thay đổi cán bộ quản lý thuế, thậm chí gặp khó khăn trong quá trình sử dụng hóa đơn điện tử.
- Nội dung kiến nghị của doanh nghiệp:
Điều chỉnh tiêu chí kiểm soát rủi ro trong cấu trúc dữ liệu hóa đơn điện tử theo Quyết định 1306/QĐ-CT ngày 13/6/2025 của Cục Thuế; phân nhóm hệ số rủi ro theo từng ngành nghề, mô hình kinh doanh và đặc điểm chi phí; đồng thời loại trừ hoặc xây dựng bộ tiêu chí riêng đối với doanh nghiệp thuần túy cung cấp dịch vụ, không phát sinh hoạt động mua bán hàng hóa.
Việc cảnh báo rủi ro cũng nên được thực hiện theo lộ trình: trước hết là thông báo điện tử để doanh nghiệp tự kiểm tra; tiếp theo là yêu cầu giải trình trực tuyến và không thông báo cho khách hàng dẫn đến NCC bị nghi ngờ và tạm dừng hợp tác hoặc bị loại khỏi vendor list của khách hàng; chỉ tạm ngừng sử dụng hóa đơn khi có dấu hiệu rõ ràng về gian lận hoặc doanh nghiệp không hợp tác. Như vậy sẽ hạn chế việc cơ quan thuế và doanh nghiệp phải gặp gỡ, giải trình nhiều lần, đồng thời vẫn bảo đảm hiệu quả quản lý.
- Ý kiến phúc đáp:
Đối với ý kiến điều chỉnh tiêu chí kiểm soát rủi ro trong cấu trúc dữ liệu hóa đơn điện tử theo Quyết định số 1306/QĐ-CT ngày 13/6/2025 của Cục Thuế, Cục Thuế sẽ nghiên cứu, điều chỉnh cho phù hợp.
Đối với hệ số K hiện chỉ là công cụ cảnh báo rủi ro, đang triển khai đối với người nộp thuế (NNT) có ngành nghề kinh doanh chính thuộc nhóm ngành Thương mại, Sản xuất; chưa áp dụng đối với các doanh nghiệp thuần túy cung cấp dịch vụ, tư vấn, phần mềm, đào tạo... Khi thuộc diện cảnh báo, hệ thống tự động gửi email đến NNT.
Do đó, việc cảnh báo không đồng nghĩa với kết luận NNT có vi phạm mà là cơ sở để cơ quan Thuế tiếp tục rà soát, đánh giá rủi ro và thực hiện các bước xử lý theo quy định.
Hệ số K của thuế là gì? Trả lời vướng mắc về hệ số K khi sử dụng hóa đơn điện tử theo Công văn 6297 chi tiết ra sao? (hình từ Internet)
Mẫu Công văn giải trình hệ số K thuế có dạng ra sao?
Có thể tham khảo Mẫu Công văn giải trình hệ số K thuế dưới đây:
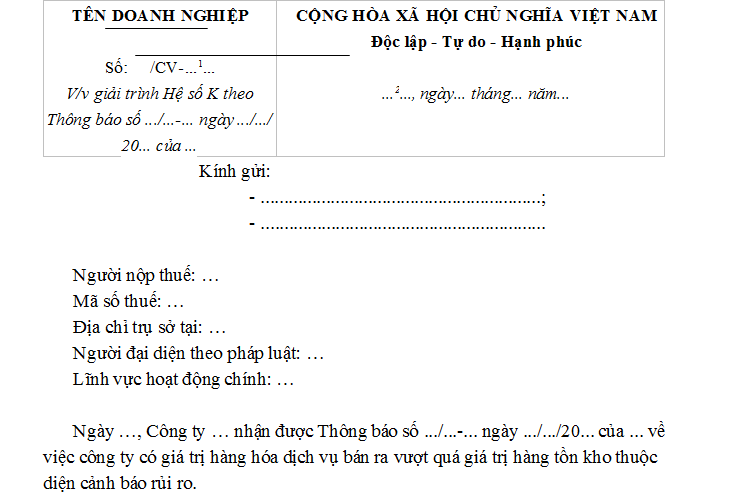
TẢI VỀ: Mẫu Công văn giải trình hệ số K thuế
*Mẫu Công văn giải trình hệ số K thuế nêu trên chỉ mang tính chất tham khảo
Các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa dịch vụ ra sao?
Theo Điều 13 Thông tư 91/2026/TT-BTC quy định về biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ như sau:
- Người bán hàng hóa, cung cấp dịch vụ, tổ chức cung cấp dịch vụ hóa đơn điện tử, cơ quan thuế sử dụng cơ sở dữ liệu về hóa đơn điện tử để thực hiện các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ.
- Cơ quan thuế thực hiện các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ để đảm bảo thu hút, lan tỏa, xây dựng thói quen lấy hóa đơn khi tiêu dùng, bao gồm:
+ Tổ chức chương trình hóa đơn may mắn hàng tháng và cuối năm đối với những hóa đơn điện tử có người mua là người tiêu dùng để trao thưởng bằng tiền;
+ Các biện pháp khuyến khích khác.
- Mức kinh phí thực hiện các biện pháp khuyến khích quy định tại khoản 2 Điều 13 Thông tư 91/2026/TT-BTC không quá 150 tỷ đồng/năm.
- Cục trưởng Cục Thuế xây dựng phương án tổ chức, giá trị giải thưởng chương trình hóa đơn may mắn trên cơ sở dữ liệu về hóa đơn điện tử và các biện pháp khuyến khích khác.
- Ngân sách nhà nước hằng năm bảo đảm ưu tiên bố trí kinh phí triển khai các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ từ nguồn dự toán chi quản lý hành chính không giao thực hiện chế độ tự chủ của cơ quan thuế theo quy định.
- Việc lập, chấp hành dự toán, quản lý, sử dụng, kế toán, quyết toán, chuyển nguồn kinh phí thực hiện theo quy định của pháp luật về tài chính, ngân sách nhà nước và các văn bản quy định, hướng dẫn liên quan.
Như vậy, cơ quan thuế thực hiện các biện pháp khuyến khích người mua lấy hóa đơn khi mua hàng hóa, dịch vụ để đảm bảo thu hút, lan tỏa, xây dựng thói quen lấy hóa đơn khi tiêu dùng, bao gồm:
- Tổ chức chương trình hóa đơn may mắn hàng tháng và cuối năm đối với những hóa đơn điện tử có người mua là người tiêu dùng để trao thưởng bằng tiền;
- Các biện pháp khuyến khích khác.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];