Nguyên tắc áp dụng ưu đãi đầu tư là gì?
Căn cứ khoản 2 Điều 16 Nghị định 118/2015/NĐ-CP quy định về nguyên tắc áp dụng ưu đãi đầu tư như sau:
- Dự án đầu tư quy định tại Điểm c Khoản 1 Điều này được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
- Dự án đầu tư quy định tại Điểm d Khoản 1 Điều này được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư tại địa bàn có điều kiện kinh tế - xã hội khó khăn;
- Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư thực hiện tại địa bàn có điều kiện kinh tế - xã hội khó khăn được hưởng ưu đãi đầu tư như quy định đối với dự án đầu tư thuộc địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn;
- Dự án đầu tư đáp ứng điều kiện hưởng các mức ưu đãi đầu tư khác nhau được áp dụng mức ưu đãi cao nhất;
- Ưu đãi thuế thu nhập doanh nghiệp đối với dự án đầu tư tại khu công nghiệp, khu chế xuất quy định tại Mục 55 Phụ lục II Nghị định này thực hiện theo quy định của pháp luật về thuế thu nhập doanh nghiệp;
- Ưu đãi tiền thuê đất theo địa bàn khu công nghiệp, khu chế xuất quy định tại Mục 55 Phụ lục II Nghị định này không áp dụng đối với dự án đầu tư tại các khu công nghiệp, khu chế xuất thuộc các quận nội thành của đô thị loại đặc biệt, đô thị loại I trực thuộc trung ương và các đô thị loại I trực thuộc tỉnh.
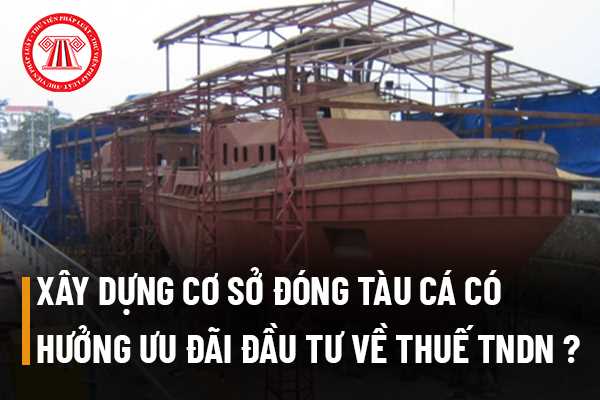
Đầu tư xây dựng cơ sở đóng tàu cá và đóng tàu
Ưu đãi đầu tư có áp dụng đối với cơ sở đóng tàu cá và đóng tàu không?
Theo khoản 1 Điều 16 Nghị định 118/2015/NĐ-CP quy định về đối tượng và nguyên tắc áp dụng ưu đãi đầu tư như sau:
"Điều 16. Đối tượng và nguyên tắc áp dụng ưu đãi đầu tư
1. Đối tượng được hưởng ưu đãi đầu tư theo quy định tại Khoản 2 Điều 15 và Điều 16 Luật Đầu tư gồm:
a) Dự án đầu tư thuộc ngành, nghề ưu đãi đầu tư hoặc ngành, nghề đặc biệt ưu đãi đầu tư theo quy định tại Phụ lục I Nghị định này."
Căn cứ danh mục ngành nghề ưu đãi đầu tư đặc biệt tại Phụ lục I Ban hành kèm theo Nghị định 118/2015/NĐ-CP thì ngành nghề xây dựng cơ sở đóng tàu cá và đóng tàu cá thuộc danh mục ngành nghề đặc biệt ưu đãi đầu tư.
Như vậy, ưu đãi đầu tư được áp dụng đối với cơ sở đóng tàu cá và đóng tàu.
Đầu tư xây dựng cơ sở đóng tàu cá và đóng tàu tại Cam Ranh thì được hưởng ưu đãi đầu tư về thuế thu nhập cá nhân như thế nào?
Theo danh mục địa bàn ưu đãi đầu tư tại Phụ lục II Ban hành kèm theo Nghị định 118/2015/NĐ-CP thì Cam Ranh, Khánh Hòa thuộc địa bàn có điều kiện kinh tế - xã hội khó khăn.
Theo đó, căn cứ quy định tại khoản 7 Điều 1 Luật thuế Thu nhập doanh nghiệp sửa đổi 2013 (được bổ sung bởi khoản 7 Điều 1 Luật sửa đổi các Luật về thuế 2014) quy định: Áp dụng thuế suất 10% trong thời gian mười lăm năm đối với thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, khu kinh tế, khu công nghệ cao.
Và theo quy định ưu đãi về thời gian miễn thuế, giảm thuế tại khoản 8 Điều 1 Luật thuế Thu nhập doanh nghiệp sửa đổi 2013 thì:
- Thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại khoản 1, điểm a khoản 2 Điều 13 của Luật này và doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao được miễn thuế tối đa không quá bốn năm và giảm 50% số thuế phải nộp tối đa không quá chín năm tiếp theo.
- Thời gian miễn thuế, giảm thuế đối với thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới quy định tại khoản 1 và khoản 2 Điều này được tính từ năm đầu tiên có thu nhập chịu thuế từ dự án đầu tư, trường hợp không có thu nhập chịu thuế trong ba năm đầu, kể từ năm đầu tiên có doanh thu từ dự án thì thời gian miễn thuế, giảm thuế được tính từ năm thứ tư.
Như vậy, với việc đầu tư xây dựng cơ sở đóng tàu cá và đóng tàu cá tại Cam Ranh, Khánh Hòa sẽ được hưởng ưu đãi đầu tư như đối với dự án đầu tư thuộc địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn. Cụ thể sẽ áp dụng thuế suất Thuế thu nhập doanh nghiệp 10% trong thời hạn 15 năm, trong đó: được miễn thuế tối đa không quá bốn năm và giảm 50% số thuế phải nộp tối đa không quá chín năm tiếp theo.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];