Cúng Thần Tài Thổ Địa vào mùng mấy Tết 2026? Dương lịch ngày mấy? Ngày Thần Tài Thổ Địa có phải ngày lễ lớn?
Thần Tài và Thổ Địa là hai vị thần tượng trưng cho tài lộc và đất đai, mang lại thịnh vượng, bình an cho gia đình.
Theo quan niệm dân gian, lễ cúng Thần Tài và Thổ Địa thường được thực hiện vào mùng 10 tháng Giêng âm lịch, tức ngày vía Thần Tài. Năm 2026 là năm Bính Ngọ, vì vậy mùng 10 tháng Giêng năm 2026 sẽ rơi vào ngày 26/02/2026 (Dương lịch).
Đây được xem là thời điểm linh thiêng, đặc biệt thích hợp để gia chủ dâng hương, cúng lễ và mua vàng cầu mong một năm mới hanh thông, làm ăn phát đạt và nhiều tài lộc.
Ngày Thần Tài Thổ Địa có phải ngày lễ lớn?
Căn cứ tại Điều 4 Nghị định 145/2013/NĐ-CP quy định 08 ngày lễ lớn của Việt Nam như sau:
1. Ngày Tết Nguyên đán (01 tháng Giêng Âm lịch).
2. Ngày thành lập Đảng Cộng sản Việt Nam (03-02-1930).
3. Ngày Giỗ Tổ Hùng Vương (10-3 Âm lịch).
4. Ngày Giải phóng miền Nam, thống nhất đất nước (30-4-1975).
5. Ngày Chiến thắng Điện Biên Phủ (07-5-1954).
6. Ngày sinh Chủ tịch Hồ Chí Minh (19-5-1890).
7. Ngày Cách mạng Tháng Tám (19-8-1945)
8. Ngày Quốc khánh nước Cộng hòa xã hội chủ nghĩa Việt Nam (02-9-1945).
Như vậy, ngày Thần Tài Thổ Địa là mùng 10 Tết 2026 không phải là ngày lễ lớn theo quy định pháp luật.
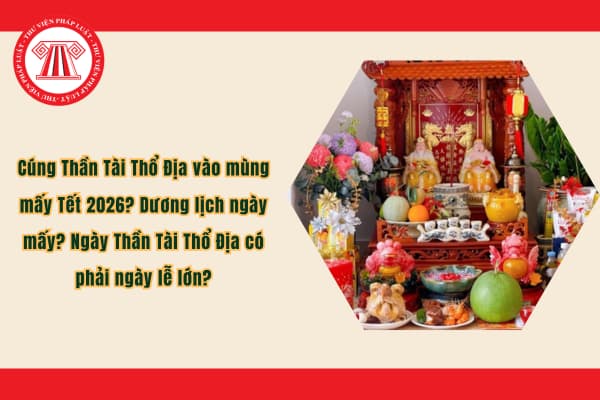
Cúng Thần Tài Thổ Địa vào mùng mấy Tết 2026? Dương lịch ngày mấy? Ngày Thần Tài Thổ Địa có phải ngày lễ lớn? (Hình từ Internet)
NLĐ muốn xin nghỉ phép ngày cúng Thần Tài Thổ Địa có được không?
Căn cứ Điều 112 Bộ luật Lao động 2019 quy định về ngày nghỉ lễ, tết, hưởng nguyên lương như sau:
Nghỉ lễ, tết
1. Người lao động được nghỉ làm việc, hưởng nguyên lương trong những ngày lễ, tết sau đây:
a) Tết Dương lịch: 01 ngày (ngày 01 tháng 01 dương lịch);
b) Tết Âm lịch: 05 ngày;
c) Ngày Chiến thắng: 01 ngày (ngày 30 tháng 4 dương lịch);
d) Ngày Quốc tế lao động: 01 ngày (ngày 01 tháng 5 dương lịch);
đ) Quốc khánh: 02 ngày (ngày 02 tháng 9 dương lịch và 01 ngày liền kề trước hoặc sau);
e) Ngày Giỗ Tổ Hùng Vương: 01 ngày (ngày 10 tháng 3 âm lịch).
2. Lao động là người nước ngoài làm việc tại Việt Nam ngoài các ngày nghỉ theo quy định tại khoản 1 Điều này còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ.
...
Theo đó, trong một năm người lao động sẽ có 11 ngày lễ, tết chính thức như nêu trên (chưa kể nghỉ bù) và được hưởng nguyên lương. Trong đó, nếu ngày nghỉ hằng tuần trùng với ngày nghỉ lễ, tết thì người lao động được nghỉ bù ngày nghỉ hằng tuần vào ngày làm việc kế tiếp.
Tuy nhiên, ngày 07/01/2026, Bộ Chính trị đã ký ban hành Nghị quyết 80-NQ/TW năm 2026 về phát triển văn hoá Việt Nam.
Theo Nghị quyết 80-NQ/TW năm 2026 thì ngày 24 tháng 11 hàng năm được chọn là "Ngày Văn hoá Việt Nam". Vào ngày này người lao động được hưởng nguyên lương để Nhân dân được nâng cao khả năng thụ hưởng văn hoá, đội ngũ văn nghệ sĩ được động viên sáng tạo, toàn xã hội đề cao, thực hành lối sống văn hoá, văn minh.
Như vậy, theo quy định pháp luật ngày cúng Thần Tài Thổ Địa không thuộc ngày nghỉ lễ, tết được hưởng nguyên lương.
Đồng thời, căn cứ Điều 113 Bộ luật Lao động 2019 quy định như sau:
Nghỉ hằng năm
1. Người lao động làm việc đủ 12 tháng cho một người sử dụng lao động thì được nghỉ hằng năm, hưởng nguyên lương theo hợp đồng lao động như sau:
a) 12 ngày làm việc đối với người làm công việc trong điều kiện bình thường;
b) 14 ngày làm việc đối với người lao động chưa thành niên, lao động là người khuyết tật, người làm nghề, công việc nặng nhọc, độc hại, nguy hiểm;
c) 16 ngày làm việc đối với người làm nghề, công việc đặc biệt nặng nhọc, độc hại, nguy hiểm.
2. Người lao động làm việc chưa đủ 12 tháng cho một người sử dụng lao động thì số ngày nghỉ hằng năm theo tỷ lệ tương ứng với số tháng làm việc.
3. Trường hợp do thôi việc, bị mất việc làm mà chưa nghỉ hằng năm hoặc chưa nghỉ hết số ngày nghỉ hằng năm thì được người sử dụng lao động thanh toán tiền lương cho những ngày chưa nghỉ.
4. Người sử dụng lao động có trách nhiệm quy định lịch nghỉ hằng năm sau khi tham khảo ý kiến của người lao động và phải thông báo trước cho người lao động biết. Người lao động có thể thỏa thuận với người sử dụng lao động để nghỉ hằng năm thành nhiều lần hoặc nghỉ gộp tối đa 03 năm một lần.
5. Khi nghỉ hằng năm mà chưa đến kỳ trả lương, người lao động được tạm ứng tiền lương theo quy định tại khoản 3 Điều 101 của Bộ luật này.
6. Khi nghỉ hằng năm, nếu người lao động đi bằng các phương tiện đường bộ, đường sắt, đường thủy mà số ngày đi đường cả đi và về trên 02 ngày thì từ ngày thứ 03 trở đi được tính thêm thời gian đi đường ngoài ngày nghỉ hằng năm và chỉ được tính cho 01 lần nghỉ trong năm.
7. Chính phủ quy định chi tiết điều này.
Bên cạnh đó, căn cứ Điều 114 Bộ luật Lao động 2019 quy định về ngày nghỉ phép năm tăng thêm theo thâm niên làm việc, như sau:
Ngày nghỉ hằng năm tăng thêm theo thâm niên làm việc
Cứ đủ 05 năm làm việc cho một người sử dụng lao động thì số ngày nghỉ hằng năm của người lao động theo quy định tại khoản 1 Điều 113 của Bộ luật này được tăng thêm tương ứng 01 ngày.
Đồng thời, căn cứ tại Điều 115 Bộ luật Lao động 2019 như sau:
Nghỉ việc riêng, nghỉ không hưởng lương
1. Người lao động được nghỉ việc riêng mà vẫn hưởng nguyên lương và phải thông báo với người sử dụng lao động trong trường hợp sau đây:
a) Kết hôn: nghỉ 03 ngày;
b) Con đẻ, con nuôi kết hôn: nghỉ 01 ngày;
c) Cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi; cha đẻ, mẹ đẻ, cha nuôi, mẹ nuôi của vợ hoặc chồng; vợ hoặc chồng; con đẻ, con nuôi chết: nghỉ 03 ngày.
2. Người lao động được nghỉ không hưởng lương 01 ngày và phải thông báo với người sử dụng lao động khi ông nội, bà nội, ông ngoại, bà ngoại, anh, chị, em ruột chết; cha hoặc mẹ kết hôn; anh, chị, em ruột kết hôn.
3. Ngoài quy định tại khoản 1 và khoản 2 Điều này, người lao động có thể thỏa thuận với người sử dụng lao động để nghỉ không hưởng lương.
Như vậy, tuy vào ngày Thần Tài Thổ Địa NLĐ không thuộc ngày nghỉ hưởng nguyên lương theo quy định nhưng người lao động có thể sử dụng ngày phép năm của mình để xin nghỉ vào ngày cúng Thần Tài Thổ Địa năm nay.
Nếu được duyệt cho nghỉ phép năm thì người lao động vẫn được hưởng nguyên lương những ngày này.
Xem và tải Mẫu đơn xin nghỉ phép cho người lao động mới nhất
Đơn xin nghỉ phép Tải về
Đơn xin nghỉ phép không lương Tải về
Mua vàng miếng vào ngày Thần Tài Thổ Địa 2026 có phải nộp thuế thu nhập cá nhân không?
Căn cứ tại khoản 10 Điều 3 Luật Thuế thu nhập cá nhân 2025 có quy định về thu nhập chịu thuế thu nhập cá nhân bao gồm thu nhập từ chuyển nhượng vàng miếng, cụ thể:
Thu nhập chịu thuế
Thu nhập chịu thuế thu nhập cá nhân gồm các loại thu nhập sau đây, trừ thu nhập được miễn thuế quy định tại Điều 4 của Luật này:
...
10. Thu nhập khác, bao gồm:
a) Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”;
b) Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ các bon;
c) Thu nhập từ chuyển nhượng biển số xe trúng đấu giá theo quy định của pháp luật;
d) Thu nhập từ chuyển nhượng tài sản số;
đ) Thu nhập từ chuyển nhượng vàng miếng.
Chính phủ quy định ngưỡng giá trị vàng miếng chịu thuế, thời điểm áp dụng thu và điều chỉnh thuế suất thuế thu nhập cá nhân đối với chuyển nhượng vàng miếng phù hợp với lộ trình quản lý thị trường vàng.
...
Đồng thời, căn cứ tại Điều 29 Luật Thuế thu nhập cá nhân 2025 có quy định về điều khoản thi hành như sau:
Điều khoản thi hành
1. Luật này có hiệu lực thi hành từ ngày 01 tháng 7 năm 2026, trừ quy định tại khoản 2 Điều này.
2. Các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
3. Luật Thuế thu nhập cá nhân số 04/2007/QH12 đã được sửa đổi, bổ sung một số điều theo Luật số 26/2012/QH13, Luật số 71/2014/QH13, Luật số 31/2024/QH15, Luật số 48/2024/QH15, Luật số 56/2025/QH15, Luật số 71/2025/QH15, Luật số 93/2025/QH15 hết hiệu lực kể từ ngày Luật này có hiệu lực thi hành; riêng các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú hết hiệu lực thi hành từ kỳ tính thuế năm 2026.
4. Trường hợp có quy định khác nhau về ưu đãi thuế giữa Luật này với Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ thì áp dụng theo Luật Thủ đô, nghị quyết của Quốc hội và giải pháp quy định tại điểm h khoản 8 Điều 10 của Luật Tổ chức Chính phủ. Trường hợp quy định tại Luật này ưu đãi hơn thì người nộp thuế được lựa chọn áp dụng mức ưu đãi có lợi nhất.
Như vậy, hoạt động mua bán vàng miếng sẽ chính thức phải nộp thuế thu nhập cá nhân kể từ ngày 01/07/2026.
Song, mua bán vàng miếng vào ngày Thần Tài Thổ Địa 2026 là mùng 10 Tết 2026 (ngày 26/02/2026) chưa phải nộp thuế thu nhập cá nhân.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];