Thông tư 152 hộ kinh doanh nộp thuế TNCN trên thu nhập tính thuế và thuế GTGT theo tỷ lệ % trên doanh thu sử dụng những mẫu sổ kế toán nào?
Theo quy định tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15 từ ngày 01/01/2026, các hộ kinh doanh sẽ chính thức chuyển đổi từ phương thức thuế khoán sang phương pháp kê khai và tự nộp thuế.
Vừa qua, Bộ Tài chính đã ban hành Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán của hộ kinh doanh, cá nhân kinh doanh.
Xem chi tiết Thông tư Thông tư 152/2025/TT-BTC: Tại đây
Tại Điều 6 Thông tư 152/2025/TT-BTC hướng dẫn hộ kinh doanh nộp thuế GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế sử dụng các sổ kế toán theo danh mục sau đây:
STT | Tên sổ kế toán | Ký hiệu |
1 | Sổ doanh thu bán hàng hóa, dịch vụ | Mẫu số S2b-HKD |
2 | Sổ chi tiết doanh thu, chi phí | Mẫu số S2c- HKD |
3 | Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa | Mẫu số S2d-HKD |
4 | Sổ chi tiết tiền | Mẫu số S2e- HKD |
Chi tiết Biểu mẫu và phương pháp ghi sổ kế toán
1. Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD)
Tải Mẫu Sổ doanh thu bán hàng hóa, dịch vụ: Tại đây
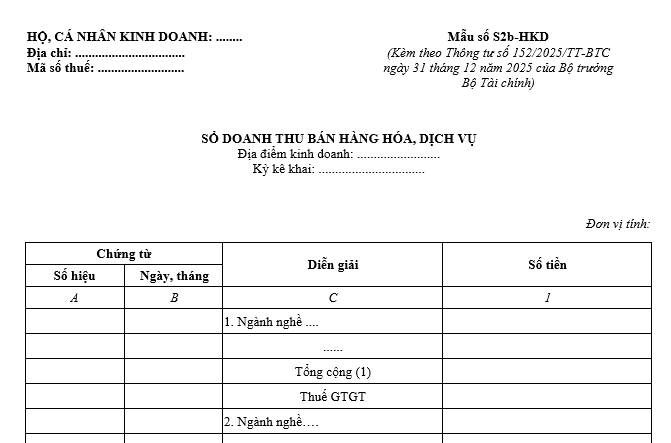
Sổ này được mở để ghi doanh thu bán hàng hóa, dịch vụ theo từng nhóm danh mục ngành nghề kinh doanh có cùng tỷ lệ % để tính thuế GTGT. Trường hợp hộ kinh doanh, cá nhân kinh doanh có nhiều nhóm ngành nghề khác nhau thì số này có thể mở cho từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT. Trường hợp cơ quan thuế cung cấp dữ liệu nộp thuế GTGT thì hộ kinh doanh, cá nhân kinh doanh sử dụng sổ này để theo dõi, đối chiếu số thuế GTGT phải nộp với cơ quan thuế.
Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung doanh thu bán hàng hóa, dịch vụ theo từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT.
- Cột 1: Ghi số tiền bán hàng hóa, dịch vụ có thể theo từng ngành nghề để làm căn cứ xác định doanh thu bán hàng hóa, dịch vụ theo từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT. Trên cơ sở doanh thu được xác định, hộ kinh doanh, cá nhân kinh doanh tính ra số tiền thuế GTGT phải nộp theo từng ngành nghề có cùng tỷ lệ % để tính thuế GTGT. Dòng cuối cùng ghi tổng số thuế GTGT phải nộp.
2. Sổ chi tiết doanh thu, chi phí (Mẫu số -HKD)
Tải Mẫu Sổ chi tiết doanh thu, chi phí: Tại đây
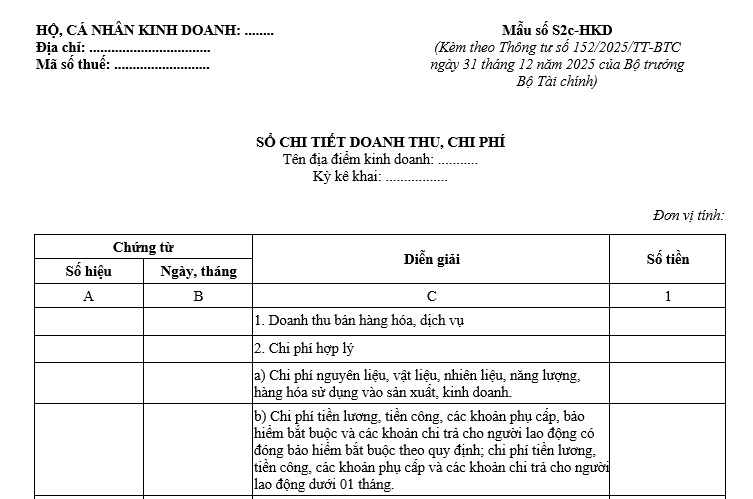
Hộ kinh doanh, cá nhân kinh doanh mở sổ này để xác định nghĩa vụ thuế TNCN theo quy định của pháp luật về thuế. Trường hợp cơ quan thuế cung cấp dữ liệu nộp thuế TNCN thì hộ kinh doanh, cá nhân kinh doanh sử dụng số này để đối chiếu số thuế TNCN phải nộp với cơ quan thuế.
Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột 1: Ghi số tiền phù hợp với từng nội dung nêu tại cột C.
- Dòng 1: Hộ kinh doanh, cá nhân kinh doanh căn cứ vào chứng từ kế toán để ghi tổng doanh thu bán hàng hóa, dịch vụ hoặc có thể ghi theo từng nghiệp vụ phát sinh tùy theo nhu cầu của hộ kinh doanh, cá nhân kinh doanh.
Dòng 2: Ghi tổng chi phí hợp lý trên cơ sở các chi phí thực tế phát sinh tại hộ kinh doanh, cá nhân kinh doanh hoặc có thể ghi theo từng nghiệp vụ phát sinh tùy theo nhu cầu của hộ kinh doanh, cá nhân kinh doanh.
Hộ kinh doanh, cá nhân kinh doanh tính chênh lệch giữa tổng doanh thu và tổng chi phí hợp lý để làm căn cứ tính thuế TNCN phải nộp.
Việc xác định doanh thu, chi phí hợp lý để xác định nghĩa vụ thuế TNCN được thực hiện theo quy định của pháp luật về thuế.
3. Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu số S2d-HKD)
Tải Mẫu Sổ chỉ tiết vật liệu, dụng cụ, sản phẩm, hàng hóa: Tại đây
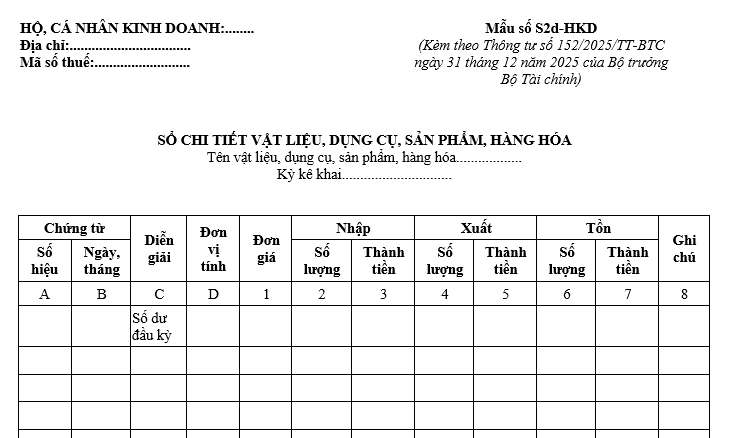
Hộ kinh doanh, cá nhân kinh doanh mở sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa để theo dõi, quản lý về tình hình nhập, xuất, tồn cho từng vật liệu, dụng cụ, sản phẩm, hàng hóa.
Phương pháp ghi sổ
- Cột A, B: Ghi số hiệu, ngày tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột D: Đơn vị tính của vật liệu, dụng cụ, sản phẩm, hàng hóa.
- Cột 1: Ghi đơn giá nhập, xuất, tồn của từng vật liệu, dụng cụ, sản phẩm, hàng hóa. Trong đó, đơn giá nhập kho của từng vật liệu, dụng cụ, sản phẩm, hàng hóa căn cứ vào chứng từ mua vật liệu, dụng cụ, sản phẩm, hàng hóa.
Đơn giá xuất kho được tính riêng cho từng loại vật liệu, dụng cụ, sản phẩm, hàng hóa theo công thức sau:

- Cột 2: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho.
- Cột 3: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa nhập kho (Cột 3 = Cột 1 x Cột 2).
- Cột 4: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho.
- Cột 5: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa xuất kho (Cột 5 = Cột 1 x Cột 4).
- Cột 6: Ghi số lượng vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho.
- Cột 7: Ghi giá trị (thành tiền) vật liệu, dụng cụ, sản phẩm, hàng hóa tồn kho (Cột 7 = Cột 1 x Cột 6).
4. Sổ chi tiết tiền (Mẫu số S2e-HKD)
Tải Mẫu Sổ chỉ tiết tiền:Tại đây
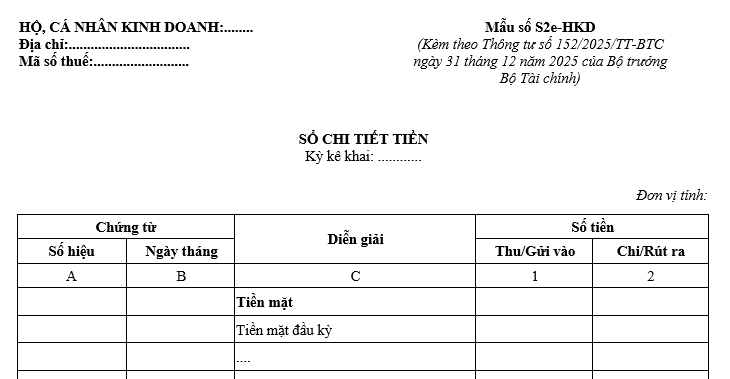
Hộ kinh doanh, cá nhân kinh doanh phải mở sổ chi tiết tiền để theo dõi tình hình thu, chi bằng tiền mặt hoặc tiền gửi không kỳ hạn (tiền gửi để thanh toán) trong tài khoản của hộ kinh doanh, cá nhân kinh doanh tại các ngân hàng và tổ chức cung ứng dịch vụ thanh toán theo quy định của pháp luật. Hộ kinh doanh, cá nhân kinh doanh có thể mở sổ này chi tiết theo từng loại tiền (tiền mặt, tiền gửi không kỳ hạn). Đối với tiền gửi không kỳ hạn, hộ kinh doanh, cá nhân kinh doanh có thể theo dõi riêng số tiền gửi tại từng ngân hàng hoặc từng tổ chức cung ứng dịch vụ thanh toán.
Phương pháp ghi
- Cột A, B: Ghi số hiệu và ngày, tháng của chứng từ.
- Cột C: Ghi diễn giải nội dung nghiệp vụ phát sinh.
- Cột 1, 2: Ghi số tiền thu, chi tiền mặt hoặc số tiền gửi không kỳ hạn gửi vào, rút ra.
Cuối kỳ, hộ kinh doanh, cá nhân kinh doanh tính ra số tiền mặt thu, chi, tồn quỹ và số tiền gửi không kỳ hạn gửi vào, rút ra, dư cuối kỳ.
>>>MỚI NHẤT<<<
> Chính thức áp dụng mức lương tối thiểu giờ mới từ 01/01/2026, cụ thể thế nào?
>>>MỚI NHẤT<<<
> Hướng dẫn nhận tiền thưởng Nghị định 73 cho CBCCVC và lao động hợp đồng, cụ thể thế nào?
> Chính thức từ 01/01/2026 BHXH tự động áp mức lương đóng BHXH cao nhất đối với ai?
> Bắt buộc điều chỉnh mức lương đóng BHXH mới chậm nhất vào 25/01/2026 áp dụng cho đối tượng nào?
> Chính thức năm 2026 vẫn giữ nguyên mức lương tối thiểu vùng 2025 áp dụng cho đối tượng nào?
> Nhận tiền thưởng Nghị định 73 ở đâu khi chuyển công tác tại thời điểm đánh giá?
> Biểu thuế TNCN 5 bậc bắt đầu áp dụng vào kỳ tính thuế nào?

Thông tư 152 hộ kinh doanh nộp thuế TNCN trên thu nhập tính thuế và thuế GTGT theo tỷ lệ % trên doanh thu sử dụng những mẫu sổ kế toán nào? (Hình từ Internet)
Hộ kinh doanh được tự xác định doanh thu nộp thuế TNCN đúng không?
Theo Điều 13 Luật Quản lý thuế 2025 Tải về hộ kinh doanh được tự xác định doanh thu nộp thuế TNCN từ 01/01/2026 cụ thể như sau:
- Trường hợp hộ kinh doanh tự xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng không chịu thuế, đối tượng không phải nộp thuế theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân, hộ kinh doanh thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế;
- Trường hợp hộ kinh doanh xác định có mức doanh thu hằng năm từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế, đối tượng phải nộp thuế theo quy định của pháp luật về thuế, hộ kinh doanh tự xác định số thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo quy định của pháp luật về thuế giá trị gia tăng, thuế thu nhập cá nhân.
Trường hợp hộ kinh doanh sử dụng hóa đơn điện tử, hoá đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, Hệ thống thông tin quản lý thuế tự động tạo lập tờ khai thuế để hỗ trợ hộ kinh doanh trong việc khai thuế và tính thuế trên cơ sở dữ liệu hóa đơn điện tử, cơ sở dữ liệu quản lý thuế và các nguồn cơ sở dữ liệu khác mà cơ quan thuế có được từ cơ quan nhà nước khác, tổ chức, cá nhân cung cấp.
Số thuế TNCN phải nộp của hộ kinh doanh được tính thế nào?
Theo quy định tại Điều 10 Thông tư 40/2021/TT-BTC số thuế TNCN phải nộp của hộ kinh doanh được tính như sau:
Số thuế TNCN phải nộp = Doanh thu tính thuế TNCN x Tỷ lệ thuế TNCN
Trong đó:
- Doanh thu tính thuế TNCN theo hướng dẫn tại khoản 1 Điều 10 Thông tư 40/2021/TT-BTC.
- Tỷ lệ thuế TNCN theo hướng dẫn tại Phụ lục I ban hành kèm Thông tư 40/2021/TT-BTC
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];