Triển khai ứng dụng Chatbot AI - Hỗ trợ NNT trên ứng dụng eTax mobile và Cổng Dịch vụ công ngành Thuế theo Công văn 1287 ra sao?
Căn cứ theo Công văn 1287/TCS1-HCNVDT năm 2026 về việc triển khai ứng dụng Chatbot AI – Hỗ trợ NNT hỏi đáp quy định chính sách pháp luật thuế trên ứng dụng eTax mobile và Cổng Dịch vụ công ngành Thuế.
>> Tải về: Xem chi tiết Công văn 1287/TCS1-HCNVDT năm 2026
Thực hiện Nghị quyết 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia, Cục Thuế đã đẩy mạnh ứng dụng trí tuệ nhân tạo (AI) trong công tác hỗ trợ người nộp thuế (NNT). Từ tháng 12/2025, Cục Thuế đã triển khai hệ thống Chatbot AI – Hỗ trợ NNT (tích hợp trên ứng dụng eTax mobile) giúp NNT tra cứu thông tin về nghĩa vụ thuế. Tháng 07/2026, Cục Thuế nâng cấp hệ thống, bổ sung chức năng khai tờ khai mẫu 01/CNKD có sự hỗ trợ, hướng dẫn bằng AI.
Nhằm tiếp tục tạo thuận lợi cho NNT trong việc tiếp cận, tìm hiểu và thực hiện chính sách, pháp luật thuế theo Quyết định 1671/QĐ-TTg ngày 28/8/2026 của Thủ tướng Chính phủ, trong đó yêu cầu “đẩy mạnh phát triển, triển khai, sử dụng AI trong quản lý thuế, hải quan và kho bạc nhà nước”.
Thuế cơ sở 1 tỉnh Vĩnh Long thông báo triển khai chức năng hỏi đáp quy định chính sách pháp luật thuế trên hệ thống Chatbot AI – Hỗ trợ NNT, cụ thể như sau:
1. Các tính năng chính
- Chức năng hỏi đáp quy định chính sách pháp luật thuế trên hệ thống Chatbot AI – Hỗ trợ NNT, với các tính năng chính:
- Tiếp nhận và trả lời các câu hỏi về chính sách thuế, phí, lệ phí, hóa đơn và các văn bản thuộc lĩnh vực thuế (Luật, Nghị định, Thông tư,...).
- Câu trả lời được trình bày thân thiện, dễ hiểu, có dẫn chiếu cụ thể đến điều, khoản, điểm của văn bản quy phạm pháp luật liên quan (bao gồm cả văn bản gốc và văn bản sửa đổi, bổ sung). Các điều, khoản dẫn chiếu được gắn liên kết trực tiếp trong câu trả lời để NNT mở xem chi tiết nội dung từng điều, khoản hoặc toàn văn văn bản liên quan.
- Hỗ trợ hỏi đáp bằng tiếng Việt và tiếng Anh bằng hình thức nhập bằng chữ hoặc giọng nói; tự động nhận diện ngôn ngữ của người hỏi để trả lời bằng ngôn ngữ tương ứng.
2. Thời gian triển khai: Bắt đầu từ ngày 05/10/2026.
3. Tài liệu hướng dẫn
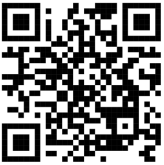
Tài liệu hướng dẫn sử dụng Chatbot được đăng tải tại địa chỉ:
https://docs.google.com/document/d/1RtKXfywnqTnIWhs1nu0g_cTelcKX Gbaz/edit?usp=sharing&ouid=114248244176309551306&rtpof=true&sd=true
Hoặc tải qua mã QR:
Thuế cơ sở 1 tỉnh Vĩnh Long thông tin đến người nộp thuế trên địa bàn biết. Thường xuyên theo dõi các kênh thông tin chính thức của cơ quan Thuế để kịp thời cập nhật các chính sách thuế mới:
1) Trang Fanpage: Thuế cơ sở 1 tỉnh Vĩnh Long;
2) Kênh Oa Zalo: Thuế cơ sở 1 tỉnh Vĩnh Long.
Trong quá trình thực hiện, nếu có vướng mắc vui lòng liên hệ công chức thuế quản lý trực tiếp để được hướng dẫn hoặc liên hệ qua các số điện thoại để được hỗ trợ:
+ Tổ Quản lý, hỗ trợ cá nhân, hộ kinh doanh: 02703 823151, 02703 815490.
+ Tổ Quản lý, hỗ trợ doanh nghiệp: 02703 821610, 02703 863624.

Triển khai ứng dụng Chatbot AI - Hỗ trợ NNT trên ứng dụng eTax mobile và Cổng Dịch vụ công ngành Thuế theo Công văn 1287 ra sao? (Hình từ Internet)
Việc Quản lý thuế đối với thuế TNCN thực hiện như thế nào?
Quản lý thuế đối với thuế thu nhập cá nhân được quy định cụ thể tại Điều 6 Luật Thuế thu nhập cá nhân 2025 như sau:
Căn cứ quy định của Luật Thuế thu nhập cá nhân 2025, Chính phủ quy định về kỳ tính thuế theo năm đối với thu nhập từ kinh doanh, thu nhập từ tiền lương, tiền công của cá nhân cư trú, kỳ tính thuế theo từng lần phát sinh đối với các khoản thu nhập khác của cá nhân cư trú và cá nhân không cư trú; thời điểm xác định thu nhập tính thuế; quyết toán thuế; hoàn thuế đối với trường hợp cá nhân có số thuế đã nộp lớn hơn số thuế phải nộp hoặc chưa đến mức phải nộp; trách nhiệm khấu trừ, khai thay, nộp thay cho người nộp thuế phù hợp với quy định của Luật Quản lý thuế 2025.
Giảm trừ gia cảnh khi nộp thuế TNCN được quy định ra sao?
Giảm trừ gia cảnh được quy định cụ thể tại Điều 10 Luật Thuế thu nhập cá nhân 2025 như sau:
[1] Giảm trừ gia cảnh là số tiền được trừ vào thu nhập chịu thuế trước khi tính thuế đối với thu nhập từ tiền lương, tiền công của người nộp thuế là cá nhân cư trú. Giảm trừ gia cảnh gồm:
- Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
[2] Căn cứ biến động của giá cả, thu nhập, Chính phủ trình Ủy ban Thường vụ Quốc hội quy định mức giảm trừ gia cảnh quy định tại khoản 1 Điều 10 Luật Thuế thu nhập cá nhân 2025 phù hợp với tình hình kinh tế - xã hội trong từng thời kỳ.
[3] Việc xác định mức giảm trừ gia cảnh đối với người phụ thuộc thực hiện theo nguyên tắc mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế.
[4] Người phụ thuộc là người mà người nộp thuế có trách nhiệm nuôi dưỡng, bao gồm:
- Con chưa thành niên; con là người mất năng lực hành vi dân sự, người khuyết tật, không có khả năng lao động;
- Các cá nhân không có thu nhập hoặc có thu nhập không vượt quá mức do Bộ trưởng Bộ Tài chính quy định, bao gồm con thành niên đang học đại học, cao đẳng, trung học chuyên nghiệp hoặc học nghề; vợ hoặc chồng không có khả năng lao động; bố, mẹ đã hết tuổi lao động hoặc không có khả năng lao động; những người khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];