Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02 1 BK-QTT-TNCN mới nhất hiện nay có dạng ra sao?
Hiện nay, Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02 1 BK-QTT-TNCN mới nhất hiện nay được quy định tại Phụ lục VII Thông tư 80/2021/TT-BTC được bổ sung bởi khoản 3 Điều 1 Thông tư 94/2025/TT-BTC có dạng như sau:
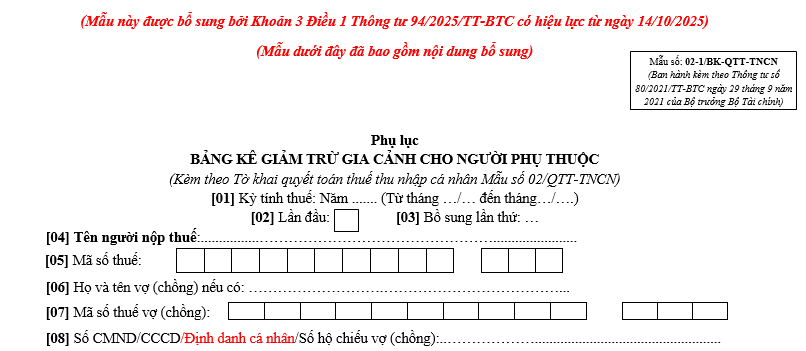
Tải về >> Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02 1 BK-QTT-TNCN.
Phụ lục bảng kê giảm trừ gia cảnh cho người phụ thuộc mẫu số 02 1 BK-QTT-TNCN mới nhất hiện nay có dạng ra sao? (Hình từ Internet)
Hạn chót đăng ký người phụ thuộc là khi nào?
Tại tiết c.2 điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC (được sửa đổi bởi khoản 6 Điều 25 Thông tư 92/2015/TT-BTC) quy định như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
Theo quy định tại Điều 19 Luật Thuế thu nhập cá nhân; khoản 4, Điều 1 Luật sửa đổi, bổ sung một số điều của Luật thuế thu nhập cá nhân; Điều 12 Nghị định số 65/2013/NĐ-CP, việc giảm trừ gia cảnh được thực hiện như sau:
c) Nguyên tắc tính giảm trừ gia cảnh
...
c.2) Giảm trừ gia cảnh cho người phụ thuộc
...
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
...
Dẫn chiếu đến quy định tại khoản 2 Điều 44 Luật Quản lý thuế 2019, thời hạn đăng ký người phụ thuộc để được tính giảm trừ gia cảnh phụ thuộc vào thời điểm nộp hồ sơ khai thuế, cụ thể như sau:
(1) Đối với người phụ thuộc là: Con, Vợ hoặc chồng của người nộp thuế, Cha đẻ, mẹ đẻ; cha vợ, mẹ vợ (hoặc cha chồng, mẹ chồng); cha dượng, mẹ kế; cha nuôi, mẹ nuôi hợp pháp của người nộp thuế
Thời hạn đăng ký người phụ thuộc sẽ dựa vào việc người nộp thuế có ủy quyền cho doanh nghiệp thực hiện hay không, nhưng cơ bản sẽ không bị khống chế về thời hạn đăng ký để được tính giảm trừ trong năm. Cụ thể:
- Với cá nhân thuộc diện ủy quyền quyết toán thuế (doanh nghiệp quyết toán thay):
Cần hoàn thành đăng ký trước khi doanh nghiệp nộp quyết toán thuế TNCN, tức là chậm nhất ngày 31/3 năm liền kề năm nộp thuế.
Ví dụ: Thời hạn đăng ký người phụ thuộc năm 2024 đối với cá nhân thuộc diện ủy quyền quyết toán thuế chậm nhất là ngày 31/3/2025.
Nếu đăng ký sau thời điểm này, vẫn có thể tính giảm trừ nhưng phải nộp hồ sơ điều chỉnh và chứng minh thời điểm phát sinh nghĩa vụ nuôi dưỡng.
- Với cá nhân tự quyết toán thuế:
Cần hoàn thành đăng ký trước khi cá nhân nộp quyết toán thuế TNCN, tức là chậm nhất ngày 30/4 năm liền kề năm nộp thuế.
Ví dụ: Thời hạn đăng ký người phụ thuộc năm 2024 đối với cá nhân thuộc diện tự quyết toán thuế chậm nhất là ngày 30/4/2025.
Nếu đăng ký sau thời điểm này, vẫn có thể tính giảm trừ nhưng phải nộp hồ sơ điều chỉnh và chứng minh thời điểm phát sinh nghĩa vụ nuôi dưỡng.
(2) Đối với người phụ thuộc là cá nhân khác không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng là: Anh ruột, chị ruột, em ruột; Ông nội, bà nội; ông ngoại, bà ngoại; cô ruột, dì ruột, cậu ruột, chú ruột, bác ruột; Con của anh ruột, chị ruột, em ruột; Người phải trực tiếp nuôi dưỡng khác.
Thời hạn đăng ký người phụ chậm nhất là ngày 31/12 của năm tính thuế, quá thời hạn này sẽ không được tính giảm trừ gia cảnh cho năm tính thuế đó.
Ví dụ: Nếu muốn được tính giảm trừ người phụ thuộc là Bà ngoại cho kỳ tính thuế năm 2024 thì thời hạn đăng ký chậm nhất là ngày 31/12/2024. Nếu quá ngày 31/12/2024, tức là từ ngày 01/01/2025 trở đi mà mới tiến hành làm thủ tục đăng ký người phụ thuộc thì sẽ không được tính giảm trừ cho năm 2024 nữa, mà chỉ được tính giảm trừ cho năm 2025 trở đi.
Lưu ý: Theo quy định tại Điều 86 Thông tư 80/2021/TT-BTC, thời hạn nộp hồ sơ khai thuế trùng với ngày nghỉ theo quy định thì thời hạn nộp hồ sơ được tính là ngày làm việc tiếp theo của ngày nghỉ đó theo quy định tại Bộ Luật dân sự 2015.
Mức giảm trừ gia cảnh từ ngày 01/01/2026 đối với mỗi người phụ thuộc được áp dụng từ kỳ tính thuế năm 2026 là bao nhiêu?
Căn cứ vào Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ ngày 01 tháng 01 năm 2026 và áp dụng từ kỳ tính thuế năm 2026.
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 Luật Thuế thu nhập cá nhân 2007 như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, Mức giảm trừ gia cảnh từ ngày 01/01/2026 đối với mỗi người phụ thuộc được áp dụng từ kỳ tính thuế năm 2026 là 6,2 triệu đồng/tháng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];