Thiết bị đọc mã vạch của ngành Thuế phải đảm bảo các tiêu chuẩn kỹ thuật như thế nào?
Theo khoản 1 Điều 4 Quy chế quản lý, tiêu chuẩn, định mức trang thiết bị và phương tiện làm việc có tính chất đặc thù của ngành Thuế ban hành kèm theo Quyết định 1161/QĐ-TCT năm 2013 quy định như sau:
Tiêu chuẩn kỹ thuật và đối tượng sử dụng
1. Tiêu chuẩn kỹ thuật thiết bị đọc mã vạch
- Yêu cầu về tính năng vận hành:
+ Các loại mã vạch: thiết bị phải đọc được mã vạch 1 chiều và 2 chiều.
+ Giao diện kết nối: kết nối theo chuẩn RS232 và USB.
+ Bộ ký tự: hỗ trợ đọc được tiếng Việt có dấu theo các chuẩn TCVN3 và Unicode.
+ Tiêu chuẩn mã hóa: UPC.EAN, Code 128 Full ASCII đối với mã vạch 1 chiều; PDF417, microPDF417 đối với mã vạch 2 chiều.
- Yêu cầu về độ bền của thiết bị:
+ Độ bền cơ học: Cho phép thiết bị rơi từ độ cao 1,5 m xuống nền bê tông và không giới hạn số lần.
+ Độ bền đối với môi trường: đáp ứng tiêu chuẩn IP 65.
- Yêu cầu về bảo hành: Thời gian bảo hành đối với thiết bị đọc mã vạch tối thiểu là 3 năm.
...
Theo quy định nêu trên thì thiết bị đọc mã vạch của ngành Thuế phải đảm bảo các tiêu chuẩn kỹ thuật sau đây:
- Yêu cầu về tính năng vận hành:
+ Các loại mã vạch: thiết bị phải đọc được mã vạch 1 chiều và 2 chiều.
+ Giao diện kết nối: kết nối theo chuẩn RS232 và USB.
+ Bộ ký tự: hỗ trợ đọc được tiếng Việt có dấu theo các chuẩn TCVN3 và Unicode.
+ Tiêu chuẩn mã hóa: UPC.EAN, Code 128 Full ASCII đối với mã vạch 1 chiều; PDF417, microPDF417 đối với mã vạch 2 chiều.
- Yêu cầu về độ bền của thiết bị:
+ Độ bền cơ học: Cho phép thiết bị rơi từ độ cao 1,5 m xuống nền bê tông và không giới hạn số lần.
+ Độ bền đối với môi trường: đáp ứng tiêu chuẩn IP 65.
- Yêu cầu về bảo hành: Thời gian bảo hành đối với thiết bị đọc mã vạch tối thiểu là 3 năm.
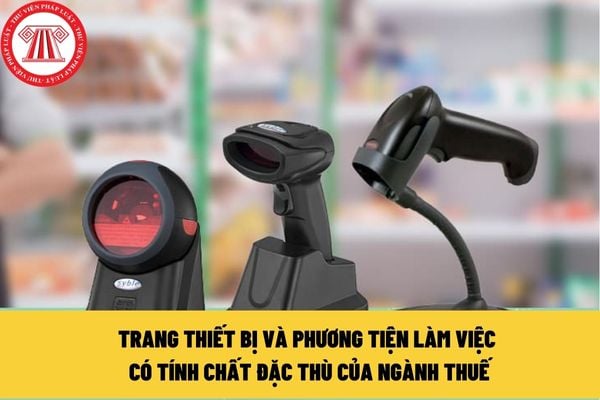
Thiết bị đọc mã vạch của ngành Thuế phải đảm bảo các tiêu chuẩn kỹ thuật như thế nào? (Hình từ Internet)
Định mức thiết bị đọc mã vạch của ngành Thuế được phân bổ ra sao?
Theo khoản 1 Điều 5 Quy chế quản lý, tiêu chuẩn, định mức trang thiết bị và phương tiện làm việc có tính chất đặc thù của ngành Thuế ban hành kèm theo Quyết định 1161/QĐ-TCT năm 2013 quy định như sau:
Định mức và phân bổ thiết bị
1. Thiết bị đọc mã vạch
- Để phục vụ công tác quản lý của cơ quan Tổng cục Thuế (bao gồm cả đại diện văn phòng Tổng cục Thuế tại Hồ Chí Minh): Số lượng tối đa 02 thiết bị.
- Đối với các đơn vị thuộc và trực thuộc Tổng cục Thuế (Cục CNTT, Trường Nghiệp vụ Thuế): số lượng 01 thiết bị.
- Định mức thiết bị đọc mã vạch cho các Cục Thuế và các Chi cục Thuế (chưa tính số lượng dự phòng) như sau: bình quân tổng số cá nhân kinh doanh và doanh nghiệp trên địa bàn Cục so với số lượng thiết bị tối thiểu là 600 người nộp thuế/ 01 thiết bị/ từng đơn vị quản lý (Cục Thuế và Chi cục Thuế).
- Định mức thiết bị đọc mã vạch dự phòng tối đa tại Cục Thuế:
+ Đối với Cục Thuế có dưới 10 Chi cục: dự phòng 01 chiếc.
+ Đối với Cục Thuế có từ 10 đến 14 Chi cục: dự phòng 02 chiếc.
+ Đối với các Cục Thuế có từ 15 Chi cục trở lên: dự phòng 03 chiếc.
...
Theo đó, định mức thiết bị đọc mã vạch của ngành Thuế được phân bổ như sau:
- Để phục vụ công tác quản lý của cơ quan Tổng cục Thuế (bao gồm cả đại diện văn phòng Tổng cục Thuế tại Hồ Chí Minh): Số lượng tối đa 02 thiết bị.
- Đối với các đơn vị thuộc và trực thuộc Tổng cục Thuế (Cục CNTT, Trường Nghiệp vụ Thuế): số lượng 01 thiết bị.
- Định mức thiết bị đọc mã vạch cho các Cục Thuế và các Chi cục Thuế (chưa tính số lượng dự phòng) như sau: bình quân tổng số cá nhân kinh doanh và doanh nghiệp trên địa bàn Cục so với số lượng thiết bị tối thiểu là 600 người nộp thuế/ 01 thiết bị/ từng đơn vị quản lý (Cục Thuế và Chi cục Thuế).
- Định mức thiết bị đọc mã vạch dự phòng tối đa tại Cục Thuế:
+ Đối với Cục Thuế có dưới 10 Chi cục: dự phòng 01 chiếc.
+ Đối với Cục Thuế có từ 10 đến 14 Chi cục: dự phòng 02 chiếc.
+ Đối với các Cục Thuế có từ 15 Chi cục trở lên: dự phòng 03 chiếc.
Việc quản lý, sử dụng, mua sắm thiết bị đọc mã vạch của ngành Thuế như thế nào?
Theo Điều 6 Quy chế quản lý, tiêu chuẩn, định mức trang thiết bị và phương tiện làm việc có tính chất đặc thù của ngành Thuế ban hành kèm theo Quyết định 1161/QĐ-TCT năm 2013 quy định việc quản lý, sử dụng, mua sắm thiết bị đọc mã vạch của ngành Thuế như sau:
Quy định về việc quản lý, sử dụng, mua sắm
1. Các cơ quan, đơn vị có trách nhiệm rà soát, nếu số lượng hiện có tại cơ quan, đơn vị nhiều hơn tiêu chuẩn định mức thì cơ quan, đơn vị sử dụng tài sản có trách nhiệm báo cáo cấp có thẩm quyền để điều chuyển và bố trí cho các cơ quan, đơn vị khác có nhu cầu sử dụng.
2. Các đơn vị, cá nhân được phân bổ thiết bị chịu trách nhiệm quản lý, sử dụng tài sản khi được giao.
3. Việc mua sắm, trang bị tài sản được căn cứ theo các quy định hiện hành về mua sắm, đấu thầu mua sắm tài sản của Nhà nước và Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];