- Doanh thu từ hoạt động nghiệp vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm những nguồn nào?
- Doanh thu từ hoạt động cung cấp dịch vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm những nguồn nào?
- Những khoản chi phí đặc thù nào của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh được trừ khi tính thuế thu nhập doanh nghiệp?
Doanh thu từ hoạt động nghiệp vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm những nguồn nào?
Căn cứ khoản 1 Điều 8 Thông tư 188/2013/TT-BTC quy định về doanh thu và thu nhập khác như sau:
Doanh thu và thu nhập khác
1. Doanh thu từ hoạt động nghiệp vụ:
a) Đối với Sở Giao dịch Chứng khoán bao gồm:
- Thu phí quản lý thành viên giao dịch;
- Thu phí đăng ký niêm yết; phí quản lý niêm yết hàng năm;
- Thu phí giao dịch chứng khoán; phí kết nối trực tuyến; phí sử dụng thiết bị đầu cuối;
- Thu phí đấu thầu trái phiếu; phí đấu giá chứng khoán;
- Thu phí hoạt động nghiệp vụ khác;
b) Đối với Trung tâm Lưu ký Chứng khoán bao gồm:
- Thu phí quản lý thành viên lưu ký;
- Thu phí đăng ký chứng khoán;
- Thu phí lưu ký chứng khoán;
- Thu phí chuyển khoản chứng khoán;
- Thu phí thực hiện quyền; phí sửa lỗi sau giao dịch;
- Thu phí chuyển quyền sở hữu chứng khoán không qua hệ thống giao dịch của Sở Giao dịch Chứng khoán;
- Thu phí đại lý thanh toán lãi và gốc trái phiếu;
- Thu phí hoạt động nghiệp vụ khác.
...
Như vậy, doanh thu từ hoạt động nghiệp vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm
(1) Thu phí quản lý thành viên giao dịch;
(2) Thu phí đăng ký niêm yết; phí quản lý niêm yết hàng năm;
(3) Thu phí giao dịch chứng khoán; phí kết nối trực tuyến; phí sử dụng thiết bị đầu cuối;
(4) Thu phí đấu thầu trái phiếu; phí đấu giá chứng khoán;
(5) Thu phí hoạt động nghiệp vụ khác.
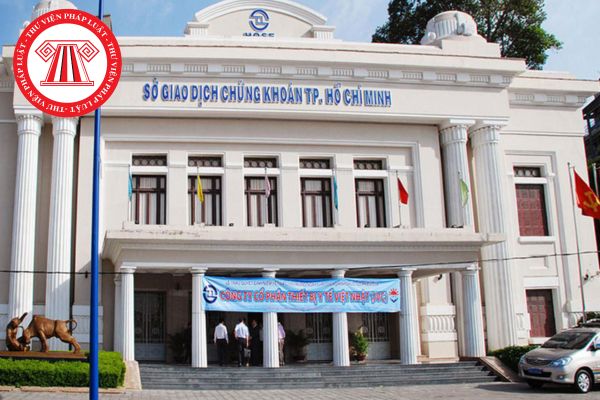
Doanh thu từ hoạt động nghiệp vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm những nguồn nào? (Hình từ Internet)
Doanh thu từ hoạt động cung cấp dịch vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm những nguồn nào?
Căn cứ khoản 2 Điều 8 Thông tư 188/2013/TT-BTC quy định về doanh thu và thu nhập khác như sau:
Doanh thu và thu nhập khác
...
2. Doanh thu từ hoạt động cung cấp dịch vụ
a) Đối với Sở Giao dịch Chứng khoán gồm:
- Thu từ dịch vụ cung cấp thông tin;
- Thu từ dịch vụ cho thuê tài sản, thiết bị, phần mềm;
- Doanh thu cung ứng dịch vụ khác.
b) Đối với Trung tâm Lưu ký Chứng khoán gồm:
- Thu từ dịch vụ cung cấp thông tin;
- Thu từ dịch vụ cho thuê tài sản, thiết bị, phần mềm;
- Thu từ cung ứng dịch vụ khác.
3. Doanh thu hoạt động tài chính
a) Doanh thu từ hoạt động tài chính thực hiện theo chế độ tài chính đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
b) Lãi tiền gửi phát sinh từ hoạt động thanh toán hộ cổ tức, gốc và lãi trái phiếu, thực hiện quyền mua hoặc từ hoạt động đấu giá chứng khoán.
4. Thu nhập khác thực hiện theo chế độ tài chính đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
Như vậy, theo quy định thì doanh thu từ hoạt động cung cấp dịch vụ của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh bao gồm:
(1) Thu từ dịch vụ cung cấp thông tin;
(2) Thu từ dịch vụ cho thuê tài sản, thiết bị, phần mềm;
(3) Doanh thu cung ứng dịch vụ khác
Những khoản chi phí đặc thù nào của Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh được trừ khi tính thuế thu nhập doanh nghiệp?
Căn cứ khoản 1 Điều 10 Thông tư 188/2013/TT-BTC quy định về chi phí như sau:
Chi phí
Ngoài các khoản chi phí được xác định là chi phí liên quan đến hoạt động theo quy định của pháp luật đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ, Sở Giao dịch Chứng khoán, Trung tâm Lưu ký Chứng khoán được trừ khi tính thuế thu nhập doanh nghiệp đối với một số khoản chi phí đặc thù sau đây:
1. Đối với Sở Giao dịch Chứng khoán:
a) Chi trích lập quỹ bồi thường thiệt hại cho các công ty chứng khoán là thành viên giao dịch trong trường hợp Sở Giao dịch Chứng khoán gây thiệt hại cho các thành viên giao dịch, trừ trường hợp bất khả kháng theo quy định tại Khoản 6 Điều 38 Luật Chứng khoán số 70/2006/QH11. Mức trích quỹ hàng năm tối thiểu bằng 2% và tối đa bằng 5% doanh thu phí giao dịch chứng khoán cho đến khi số dư của quỹ bằng 5% vốn điều lệ thực có tại cùng thời điểm thì không trích nữa. Hội đồng quản trị quyết định mức trích quỹ cụ thể hàng năm căn cứ vào tình hình thu chi tài chính đảm bảo tỷ lệ quy định. Việc sử dụng quỹ bồi thường thiệt hại thực hiện theo quy định của pháp luật về chứng khoán và thị trường chứng khoán. Trong năm tài chính nếu không sử dụng hết, quỹ được chuyển sang năm sau để sử dụng tiếp.
b) Chi phí giám sát chuyển cho Ủy ban Chứng khoán Nhà nước theo quy định của pháp luật.
2. Đối với Trung tâm Lưu ký Chứng khoán:
...
Như vậy, ngoài các khoản chi phí được xác định là chi phí liên quan đến hoạt động theo quy định của pháp luật đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ, Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh được trừ khi tính thuế thu nhập doanh nghiệp đối với một số khoản chi phí đặc thù sau đây:
(1) Chi trích lập quỹ bồi thường thiệt hại cho các công ty chứng khoán là thành viên giao dịch trong trường hợp Sở Giao dịch Chứng khoán gây thiệt hại cho các thành viên giao dịch, trừ trường hợp bất khả kháng.
(2) Chi phí giám sát chuyển cho Ủy ban Chứng khoán Nhà nước theo quy định của pháp luật.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];