Nhập khẩu tiểu ngạch là gì?
Hiện nay pháp luật vẫn chưa có quy định cụ thể về khái niệm "Nhập khẩu tiểu ngạch là gì?"
Tuy nhiên, theo thực tế ta có thể hiểu nhập khẩu tiểu ngạch là hình thức nhập khẩu hàng hóa giữa người dân của hai nước có đường biên giới gần nhau với quy mô nhỏ, giá trị hàng hóa mang lại không cao. Đồng thời việc nhập khẩu tiểu ngạch phải tuân thủ theo quy định pháp luật giữa hai nước đó.
Đa số việc nhập khẩu tiểu ngạch sẽ không đi qua trực tiếp cửa khẩu mà sẽ nhập không thông qua bằng đường khác và được thưc hiện hầu hết bằng xe tải. Nhập khẩu tiểu ngạch thường diễn ra ở một số tỉnh ở Việt Nam có đường biên giới như: Lạng Sơn, Lào Cai, Quảng Ninh, Tây Ninh, An Giang, Long An và một số tỉnh thành có đường biên giới khác.
Lưu ý: Thông tin trên chỉ mang tính chất tham khảo
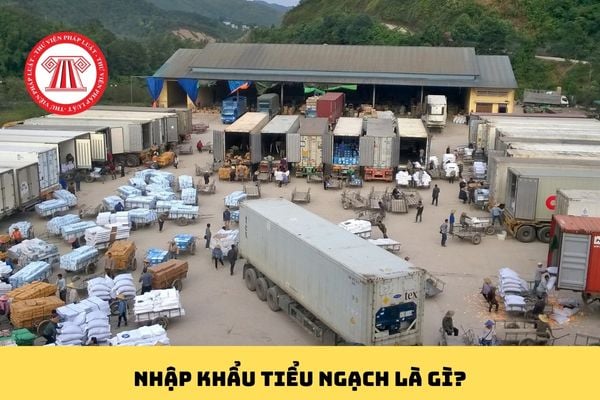
Nhập khẩu tiểu ngạch là gì? (Hình từ internet)
Hồ sơ hải quan đối với hàng hóa nhập khẩu tiểu ngạch bao gồm những tài liệu nào?
Căn cứ theo khoản 2 Điều 16 Thông tư 38/2015/TT-BTC được sửa đổi bởi khoản 5 Điều 1 Thông tư 39/2018/TT-BTC có quy định về hồ sơ hải quan đối với hàng hóa nhập khẩu tiểu ngạch bao gồm những tài liệu sau:
(1) Tờ khai hải quan theo các chỉ tiêu thông tin quy định tại Mẫu số 01 tại đây Phụ lục II ban hành kèm Thông tư 39/2018/TT-BTC
Trường hợp thực hiện trên tờ khai hải quan giấy theo quy định tại khoản 2 Điều 25 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 12 Điều 1 Nghị định 59/2018/NĐ-CP, người khai hải quan khai và nộp 02 bản chính tờ khai hải quan theo mẫu HQ/2015/NK Phụ lục IV ban hành kèm Thông tư 39/2018/TT-BTC
(2) Hóa đơn thương mại hoặc chứng từ có giá trị tương đương trong trường hợp người mua phải thanh toán cho người bán: 01 bản chụp.
Trường hợp chủ hàng mua hàng từ người bán tại Việt Nam nhưng được người bán chỉ định nhận hàng từ nước ngoài thì cơ quan hải quan chấp nhận hóa đơn do người bán tại Việt Nam phát hành cho chủ hàng.
Người khai hải quan không phải nộp hóa đơn thương mại trong các trường hợp sau:
- Hàng hóa nhập khẩu để thực hiện hợp đồng gia công cho thương nhân nước ngoài;
- Hàng hóa nhập khẩu không có hóa đơn và người mua không phải thanh toán cho người bán, người khai hải quan khai trị giá hải quan theo quy định tại Thông tư 39/2015/TT-BTC
(3) Vận đơn hoặc các chứng từ vận tải khác có giá trị tương đương đối với trường hợp hàng hóa vận chuyển bằng đường biển, đường hàng không, đường sắt, vận tải đa phương thức theo quy định của pháp luật (trừ hàng hóa nhập khẩu qua cửa khẩu biên giới đường bộ, hàng hóa mua bán giữa khu phi thuế quan và nội địa, hàng hóa nhập khẩu do người nhập cảnh mang theo đường hành lý): 01 bản chụp.
Đối với hàng hóa nhập khẩu phục vụ cho hoạt động thăm dò, khai thác dầu khí vận chuyển trên các tàu dịch vụ (không phải là tàu thương mại) thì nộp bản khai hàng hóa (cargo manifest) thay cho vận đơn;
(4) Bảng kê lâm sản đối với gỗ nguyên liệu nhập khẩu quy định của Bộ Nông nghiệp và Phát triển nông thôn: 01 bản chính;
(5) Giấy phép nhập khẩu hoặc văn bản cho phép nhập khẩu của cơ quan có thẩm quyền theo quy định của pháp luật về ngoại thương và thương mại đối với hàng hóa phải có giấy phép nhập khẩu; Giấy phép nhập khẩu theo hạn ngạch hoặc văn bản thông báo giao quyền sử dụng hạn ngạch thuế quan nhập khẩu:
- Nếu nhập khẩu một lần: 01 bản chính;
- Nếu nhập khẩu nhiều lần: 01 bản chính khi nhập khẩu lần đầu.
(6) Giấy chứng nhận kiểm tra chuyên ngành: 01 bản chính.
Trường hợp pháp luật chuyên ngành quy định nộp bản chụp hoặc không quy định cụ thể bản chính hay bản chụp thì người khai hải quan được nộp bản chụp.
Trường hợp Giấy chứng nhận kiểm tra chuyên ngành được sử dụng nhiều lần trong thời hạn hiệu lực của Giấy chứng nhận kiểm tra chuyên ngành thì người khai hải quan chỉ nộp 01 lần cho Chi cục Hải quan nơi làm thủ tục nhập khẩu lô hàng đầu tiên;
(7) Chứng từ chứng minh tổ chức, cá nhân đủ điều kiện nhập khẩu hàng hóa theo quy định của pháp luật về đầu tư: nộp 01 bản chụp khi làm thủ tục nhập khẩu lô hàng đầu tiên;
(8) Tờ khai trị giá: Người khai hải quan khai tờ khai trị giá theo mẫu, gửi đến Hệ thống dưới dạng dữ liệu điện tử hoặc nộp cho cơ quan hải quan 02 bản chính đối với trường hợp khai trên tờ khai hải quan giấy. Các trường hợp phải khai tờ khai trị giá và mẫu tờ khai trị giá thực hiện theo quy định tại Thông tư 39/2015/TT-BTC;
(9) Chứng từ chứng nhận xuất xứ hàng hóa theo quy định tại Thông tư của Bộ trưởng Bộ Tài chính quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu;
(10) Danh mục máy móc, thiết bị trong trường hợp phân loại máy liên hợp hoặc tổ hợp máy thuộc các Chương 84, Chương 85 và Chương 90 của Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam hoặc phân loại máy móc, thiết bị ở dạng chưa lắp ráp hoặc tháo rời: 01 bản chụp và xuất trình bản chính Danh mục máy móc, thiết bị để đối chiếu kèm theo Phiếu theo dõi trừ lùi theo quy định tại Thông tư 14/2015/TT-BTC trong trường hợp nhập khẩu nhiều lần;
(11) Hợp đồng ủy thác: 01 bản chụp đối với trường hợp ủy thác nhập khẩu các mặt hàng thuộc diện phải có giấy phép nhập khẩu, chứng nhận kiểm tra chuyên ngành hoặc phải có chứng từ chứng minh tổ chức, cá nhân đủ điều kiện nhập khẩu hàng hóa theo quy định của pháp luật về đầu tư, pháp luật về quản lý, kiểm tra chuyên ngành, pháp luật về quản lý ngoại thương mà người nhận ủy thác sử dụng giấy phép hoặc chứng từ xác nhận của người giao ủy thác;
(12) Hợp đồng bán hàng cho trường học, viện nghiên cứu hoặc hợp đồng cung cấp hàng hóa hoặc hợp đồng cung cấp dịch vụ đối với thiết bị, dụng cụ chuyên dùng cho giảng dạy, nghiên cứu, thí nghiệm khoa học đối với trường hợp hàng hóa nhập khẩu được áp dụng thuế suất thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng: 01 bản chụp.
Các chứng từ quy định tại điểm đ, điểm e, điểm g, điểm i khoản này nếu được cơ quan kiểm tra chuyên ngành, cơ quan quản lý nhà nước chuyên ngành gửi dưới dạng điện tử thông qua Cổng thông tin một cửa quốc gia hoặc cơ quan có thẩm quyền ở nước xuất khẩu gửi dưới dạng điện tử thông qua Cổng thông tin một cửa ASEAN hoặc Cổng thông tin trao đổi với các nước khác theo quy định của Điều ước quốc tế mà Việt Nam là thành viên, người khai hải quan không phải nộp khi làm thủ tục hải quan.
Nguyên tắc quản lý nhà nước về ngoại thương được quy định ra sao?
Căn cứ theo Điều 4 Luật Quản lý ngoại thương 2017 thì nguyên tắc quản lý nhà nước về ngoại thương được quy định như sau:
(1) Nhà nước quản lý ngoại thương theo quy định của pháp luật Việt Nam và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
(2) Bảo đảm minh bạch, công khai, bình đẳng, đơn giản hóa thủ tục hành chính; bảo đảm quyền và lợi ích hợp pháp của Nhà nước, thương nhân thuộc các thành phần kinh tế; thúc đẩy phát triển sản xuất trong nước và xuất khẩu, gắn với quản lý nhập khẩu.
(3) Bảo đảm thực hiện đầy đủ các nguyên tắc đối xử tối huệ quốc, đối xử quốc gia trong hoạt động ngoại thương theo pháp luật Việt Nam và điều ước quốc tế mà nước Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];