
Biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký kinh doanh trong quản lý thuế được thực hiện khi nào?
Căn cứ khoản 1 Điều 37 Nghị định 126/2020/NĐ-CP quy định như sau:
Cưỡng chế bằng biện pháp thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký đầu tư, giấy phép thành lập và hoạt động, giấy phép hành nghề
1. Đối tượng áp dụng
a) Biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký doanh nghiệp hoặc giấy chứng nhận đăng ký kinh doanh hoặc giấy chứng nhận đăng ký hợp tác xã hoặc giấy chứng nhận đăng ký đầu tư hoặc giấy phép thành lập và hoạt động hoặc giấy phép hành nghề hoặc giấy chứng nhận đăng ký hoạt động chi nhánh, văn phòng đại diện (sau đây gọi chung là giấy chứng nhận đăng ký kinh doanh) được thực hiện khi cơ quan quản lý thuế không áp dụng được các biện pháp cưỡng chế quy định tại điểm a, b, c, d, đ, e khoản 1 Điều 125 Luật Quản lý thuế hoặc đã áp dụng các biện pháp này nhưng vẫn không thu đủ tiền thuế nợ vào ngân sách nhà nước hoặc thuộc trường hợp quy định tại khoản 3 Điều 125 Luật Quản lý thuế.
b) Khi thực hiện biện pháp cưỡng chế theo quy định tại Điều này, cơ quan quản lý thuế phải công khai trên trang thông tin điện tử ngành thuế hoặc ngành hải quan hoặc trên các phương tiện thông tin đại chúng.
...
Dẫn chiếu đến Điều 125 Luật Quản lý thuế 2019 quy định về biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế:
Biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế
1. Các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế bao gồm:
a) Trích tiền từ tài khoản của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế tại Kho bạc Nhà nước, ngân hàng thương mại, tổ chức tín dụng khác; phong tỏa tài khoản;
b) Khấu trừ một phần tiền lương hoặc thu nhập;
c) Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu;
d) Ngừng sử dụng hóa đơn;
đ) Kê biên tài sản, bán đấu giá tài sản kê biên theo quy định của pháp luật;
e) Thu tiền, tài sản khác của đối tượng bị cưỡng chế thi hành quyết định hành chính về quản lý thuế do cơ quan, tổ chức, cá nhân khác đang nắm giữ;
g) Thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký đầu tư, giấy phép thành lập và hoạt động, giấy phép hành nghề.
2. Các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế quy định tại khoản 1 Điều này chấm dứt hiệu lực kể từ khi tiền thuế nợ được nộp đủ vào ngân sách nhà nước.
3. Việc áp dụng các biện pháp cưỡng chế thi hành quyết định hành chính về quản lý thuế được thực hiện như sau:
a) Đối với các biện pháp cưỡng chế quy định tại các điểm a, b và c khoản 1 Điều này, căn cứ vào tình hình thực tế, cơ quan quản lý thuế áp dụng biện pháp cưỡng chế phù hợp;
b) Đối với các biện pháp cưỡng chế quy định tại các điểm d, đ, e và g khoản 1 Điều này, trường hợp không áp dụng được biện pháp cưỡng chế trước thì cơ quan quản lý thuế chuyển sang áp dụng biện pháp cưỡng chế sau;
c) Trường hợp quyết định cưỡng chế đối với một số biện pháp chưa hết hiệu lực nhưng không có hiệu quả mà cơ quan quản lý thuế có đủ thông tin, điều kiện thì thực hiện áp dụng biện pháp cưỡng chế trước đó hoặc biện pháp cưỡng chế tiếp theo quy định tại khoản 1 Điều này.
Theo đó, biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký kinh doanh trong quản lý thuế được thực hiện khi:
- Cơ quan quản lý thuế không áp dụng được các biện pháp cưỡng chế quy định tại điểm a, b, c, d, đ, e khoản 1 Điều 125 Luật Quản lý thuế 2019 được dẫn chiếu ở trên; hoặc
- Đã áp dụng các biện pháp quy định tại điểm a, b, c, d, đ, e khoản 1 Điều 125 Luật Quản lý thuế 2019 nhưng vẫn không thu đủ tiền thuế nợ vào ngân sách nhà nước; hoặc
- Thuộc trường hợp quy định tại khoản 3 Điều 125 Luật Quản lý thuế 2019 được dẫn chiếu ở trên.
Biện pháp cưỡng chế thu hồi giấy chứng nhận đăng ký kinh doanh trong quản lý thuế được thực hiện khi nào? (Hình từ Internet)
Mẫu văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh?
Mẫu văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh được thực hiện theo Mẫu số 07/CC tại Phụ lục III ban hành kèm Nghị định 126/2020/NĐ-CP.
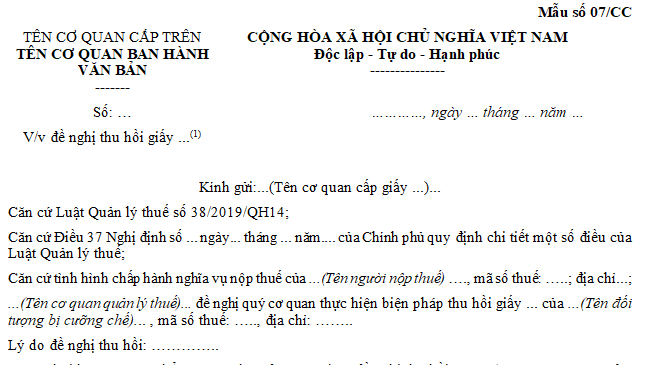
TẢI VỀ Mẫu văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh
Văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh phải được gửi đến người nộp thuế bị cưỡng chế trong thời hạn bao lâu?
Căn cứ khoản 3 Điều 37 Nghị định 126/2020/NĐ-CP quy định như sau:
Cưỡng chế bằng biện pháp thu hồi giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký kinh doanh, giấy chứng nhận đăng ký hợp tác xã, giấy chứng nhận đăng ký đầu tư, giấy phép thành lập và hoạt động, giấy phép hành nghề
...
3. Văn bản đề nghị thu hồi
a) Văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh theo Mẫu số 07/CC tại Phụ lục III ban hành kèm theo Nghị định này phải có một số nội dung chủ yếu sau: Cơ quan nhà nước có thẩm quyền nhận văn bản; thông tin của người nộp thuế bị cưỡng chế: tên, mã số thuế, địa chỉ đăng ký kinh doanh; loại giấy tờ đề nghị thu hồi; các thông tin liên quan đến loại giấy tờ đề nghị thu hồi (số, ngày tháng năm ban hành...); lý do thu hồi; thời gian đề nghị cơ quan ban hành thực hiện thu hồi giấy chứng nhận đăng ký kinh doanh.
b) Văn bản đề nghị thu hồi phải được gửi đến người nộp thuế bị cưỡng chế và cơ quan quản lý nhà nước có thẩm quyền để thu hồi giấy chứng nhận đăng ký kinh doanh trong vòng 03 ngày làm việc kể từ ngày hoàn tất xác minh thông tin đối tượng thuộc diện bị áp dụng biện pháp cưỡng chế. Trong thời gian từ ngày cơ quan quản lý thuế có văn bản đề nghị thu hồi gửi cơ quan đăng ký kinh doanh đến ngày cơ quan đăng ký kinh doanh có quyết định thu hồi hoặc có văn bản về việc không thu hồi thì cơ quan quản lý thuế có thể áp dụng biện pháp cưỡng chế phù hợp để đảm bảo hiệu quả công tác quản lý thuế.
...
Theo đó, văn bản đề nghị thu hồi giấy chứng nhận đăng ký kinh doanh phải được gửi đến người nộp thuế bị cưỡng chế và cơ quan quản lý nhà nước có thẩm quyền để thu hồi giấy chứng nhận đăng ký kinh doanh trong vòng 03 ngày làm việc kể từ ngày hoàn tất xác minh thông tin đối tượng thuộc diện bị áp dụng biện pháp cưỡng chế.
Lưu ý: Trong thời gian từ ngày cơ quan quản lý thuế có văn bản đề nghị thu hồi gửi cơ quan đăng ký kinh doanh đến ngày cơ quan đăng ký kinh doanh có quyết định thu hồi hoặc có văn bản về việc không thu hồi thì cơ quan quản lý thuế có thể áp dụng biện pháp cưỡng chế phù hợp để đảm bảo hiệu quả công tác quản lý thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];






































