Mẫu thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí là mẫu nào? Tải về mẫu?
Mẫu thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí là mẫu 02/UN-BLG được ban hành kèm theo Nghị định 123/2020/NĐ-CP
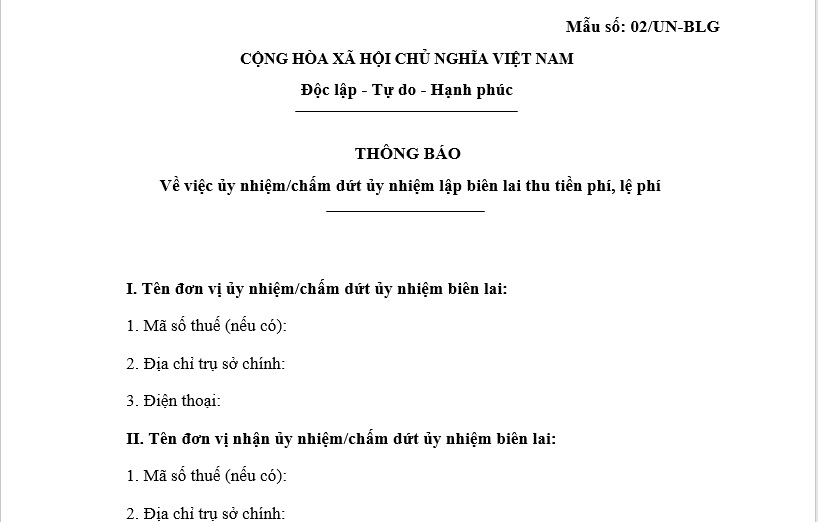
Tải về Mẫu thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí.

Mẫu thông báo về việc chấm dứt ủy nhiệm lập biên lai thu tiền phí, lệ phí là mẫu nào? Tải về mẫu? (Hình từ Internet)
Chấm dứt ủy nhiệm lập biên lai trước thời hạn có phải thông báo cho cơ quan thuế không?
Căn cứ khoản 3 Điều 32a Nghị định 123/2020/NĐ-CP được bổ sung bởi khoản 19 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Quy định về lập và ủy nhiệm lập biên lai
...
3. Ủy nhiệm lập biên lai
a) Tổ chức thu phí, lệ phí ủy nhiệm cho bên thứ ba lập biên lai. Việc ủy nhiệm giữa bên ủy nhiệm và bên nhận ủy nhiệm phải theo hình thức văn bản, đồng thời phải gửi thông báo cho cơ quan thuế quản lý trực tiếp bên ủy nhiệm và bên nhận ủy nhiệm theo Mẫu số 02/UN-BLG Phụ lục IA ban hành kèm theo Nghị định này, chậm nhất là 03 ngày trước khi bên nhận ủy nhiệm lập biên lai; trường hợp sử dụng biên lai điện tử thì bên ủy nhiệm và bên nhận ủy nhiệm phải thông báo cho cơ quan thuế khi đăng ký sử dụng biên lai điện tử theo Mẫu số 01/ĐKTĐ-CTĐT Phụ lục IA ban hành kèm theo Nghị định này;
b) Nội dung văn bản ủy nhiệm phải ghi đầy đủ các thông tin về biên lai ủy nhiệm (hình thức, loại, ký hiệu, số lượng biên lai (từ số... đến số...)); mục đích ủy nhiệm; thời hạn ủy nhiệm; phương thức giao nhận hoặc phương thức cài đặt biên lai ủy nhiệm (nếu là biên lai tự in hoặc điện tử); phương thức thanh toán biên lai ủy nhiệm;
c) Bên ủy nhiệm phải lập thông báo ủy nhiệm có ghi đầy đủ các thông tin về biên lai ủy nhiệm, mục đích ủy nhiệm, thời hạn ủy nhiệm dựa trên văn bản ủy nhiệm đã ký kết, có tên, chữ ký, dấu (nếu có) của đại diện bên ủy nhiệm cho bên nhận ủy nhiệm và gửi thông báo phát hành tới cơ quan thuế theo mẫu 02/PH-BLG Phụ lục IA ban hành kèm theo Nghị định này; đồng thời phải được niêm yết tại nơi tổ chức thu tiền phí, lệ phí, tổ chức nhận ủy nhiệm;
d) Biên lai ủy nhiệm được lập vẫn phải ghi tên của tổ chức thu phí, lệ phí (bên ủy nhiệm) và đóng dấu bên ủy nhiệm phía trên bên trái của mỗi tờ biên lai (trường hợp biên lai được in từ thiết bị in của bên nhận ủy nhiệm hoặc biên lai điện tử thì không phải đóng dấu, không phải có chữ ký số của bên ủy nhiệm);
đ) Trường hợp tổ chức thu phí, lệ phí có nhiều đơn vị trực thuộc trực tiếp thu phí hoặc nhiều cơ sở nhận ủy nhiệm thu cùng sử dụng hình thức biên lai đặt in có cùng ký hiệu theo phương thức phân chia cho tùng cơ sở trong toàn hệ thống thì tổ chức thu phí, lệ phí phải có sổ theo dõi phân bổ số lượng biên lai cho từng đơn vị trực thuộc, từng cơ sở nhận ủy nhiệm. Các đơn vị trực thuộc, cơ sở nhận ủy nhiệm phải sử dụng biên lai theo thứ tự từ số nhỏ đến số lớn trong phạm vi số biên lai được phân chia;
e) Bên ủy nhiệm và bên nhận ủy nhiệm phải tổng hợp báo cáo định kỳ việc sử dụng các biên lai ủy nhiệm. Bên ủy nhiệm phải thực hiện báo cáo sử dụng biên lai với cơ quan thuế trực tiếp quản lý theo hướng dẫn tại Nghị định này (bao gồm cả số biên lai của bên nhận ủy nhiệm sử dụng). Bên nhận ủy nhiệm không phải thực hiện thông báo phát hành biên lai và báo cáo tình hình sử dụng biên lai với cơ quan thuế;
g) Trường hợp chấm dứt trước hạn ủy nhiệm, hai bên phải xác định bằng văn bản, đồng thời thông báo cho cơ quan thuế và niêm yết tại nơi thu phí, lệ phí
...
Theo đó, trường hợp chấm dứt ủy nhiệm lập biên lai trước hạn ủy nhiệm, hai bên phải xác định bằng văn bản, đồng thời thông báo cho cơ quan thuế và niêm yết tại nơi thu phí, lệ phí.
Biên lai được lập vào thời điểm nào?
Căn cứ khoản 1 Điều 31 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 17 Điều 1 Nghị định 70/2025/NĐ-CP quy định như sau:
Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí.
2. Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Như vậy, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];