- Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị theo Thông tư 86 có dạng ra sao? Tải mẫu tại đâu?
- Chủ dự án phải thông báo cho cơ quan hải quan nơi tiếp nhận Danh mục miễn thuế về việc hoàn thành chế tạo máy móc thiết bị khi nào?
- Hồ sơ giảm thuế đối với hàng hóa xuất nhập khẩu gồm những giấy tờ gì?
Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị theo Thông tư 86 có dạng ra sao? Tải mẫu tại đâu?
Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị theo Thông tư 86 là Mẫu số 34 ban hành kèm Thông tư 86/2026/TT-BTC.
Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị gửi Cơ quan hải quan nơi tiếp nhận Danh mục miễn thuế có dạng như sau:
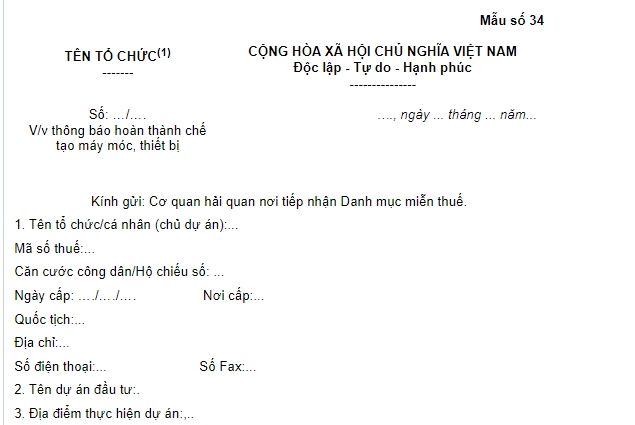
TẢI VỀ: Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị
Ghi chú:
(1) Đối với cá nhân: Bỏ trống.
Mẫu Công văn thông báo hoàn thành chế tạo máy móc thiết bị theo Thông tư 86 có dạng ra sao? Tải mẫu tại đâu? (hình từ Internet)
Chủ dự án phải thông báo cho cơ quan hải quan nơi tiếp nhận Danh mục miễn thuế về việc hoàn thành chế tạo máy móc thiết bị khi nào?
Theo điểm a khoản 2 Điều 29 Thông tư 86/2026/TT-BTC quy định thông báo, kiểm tra việc sử dụng hàng hóa miễn thuế như sau:
Thông báo, kiểm tra việc sử dụng hàng hóa miễn thuế
...
2. Trường hợp nhập khẩu nguyên liệu, vật tư dùng để chế tạo quy định tại điểm b khoản 21 Điều 16 Luật số 107/2016/QH13 được sửa đổi, bổ sung bởi Luật số 90/2025/QH15, điểm a khoản 11, điểm b khoản 15, điểm a khoản 16 Điều 16 Luật số 107/2016/QH13, chủ dự án thực hiện như sau:
a) Trong thời hạn 30 ngày kể từ ngày hoàn thiện việc chế tạo máy móc, thiết bị hoặc linh kiện, chi tiết, bộ phận rời, phụ tùng của máy móc, thiết bị, chủ dự án thông báo cho cơ quan hải quan nơi tiếp nhận Danh mục miễn thuế về việc hoàn thành chế tạo theo các chỉ tiêu thông tin quy định tại Mẫu số 11 tại Phụ lục II Thông tư này thông qua Hệ thống xử lý dữ liệu điện tư hải quan hoặc theo Mẫu số 34 tại Phụ lục I Thông tư này. Trường hợp không sử dụng hết, trong thời hạn 30 ngày kể từ ngày hoàn thiện việc chế tạo, chủ dự án phải đăng ký tờ khai hải quan mới và kê khai nộp thuế tại thời điểm đăng ký tờ khai hải quan mới;
b) Trong thời hạn 60 ngày kể từ ngày nhận được thông báo của chủ dự án nêu tại điểm a khoản này, cơ quan hải quan nơi tiếp nhận thông báo Danh mục miễn thuế thực hiện kiểm tra tại trụ sở của chủ dự án để xác định lượng hàng hóa nhập khẩu miễn thuế đã sử dụng đúng mục đích chế tạo máy móc, thiết bị hoặc linh kiện, chi tiết, bộ phận rời, phụ tùng của máy móc, thiết bị. Trường hợp cơ quan hải quan phát hiện chủ dự án không sử dụng hết hoặc thay đổi mục đích sử dụng hàng hóa miễn thuế nhưng không đăng ký tờ khai hải quan mới thì thực hiện ấn định thuế theo quy định;
...
Theo đó, trong thời hạn 30 ngày kể từ ngày hoàn thiện việc chế tạo máy móc, thiết bị hoặc linh kiện, chi tiết, bộ phận rời, phụ tùng của máy móc, thiết bị, chủ dự án thông báo cho cơ quan hải quan nơi tiếp nhận Danh mục miễn thuế về việc hoàn thành chế tạo máy móc thiết bị.
Nếu không sử dụng hết, trong thời hạn 30 ngày kể từ ngày hoàn thiện việc chế tạo, chủ dự án phải đăng ký tờ khai hải quan mới và kê khai nộp thuế tại thời điểm đăng ký tờ khai hải quan mới.
Hồ sơ giảm thuế đối với hàng hóa xuất nhập khẩu gồm những giấy tờ gì?
Căn cứ tại khoản 1 Điều 30 Thông tư 86/2026/TT-BTC quy định về hồ sơ giảm thuế đối với hàng hóa xuất nhập khẩu gồm những giấy tờ như sau:
Hồ sơ giảm thuế đối với hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng giảm thuế quy định tại Điều 18 Luật thuế xuất khẩu, thuế nhập khẩu 2016, bao gồm:
- Công văn đề nghị giảm thuế theo Mẫu số 13 tại Phụ lục II Thông tư 86/2026/TT-BTC, trường hợp Hệ thống xử lý dữ liệu điện tử hải quan gặp sự cố thực hiện theo Mẫu số 36 tại Phụ lục I Thông tư 86/2026/TT-BTC;
- Hợp đồng bảo hiểm, thông báo trả tiền bồi thường của tổ chức nhận bảo hiểm (nếu có), trường hợp hợp đồng bảo hiểm không bao gồm nội dung bồi thường về thuế phải có xác nhận của tổ chức bảo hiểm; hợp đồng hoặc biên bản thỏa thuận đền bù của hãng vận tải đối với trường hợp tổn thất do hãng vận tải gây ra (nếu có);
- Văn bản, biên bản xác nhận nguyên nhân thiệt hại của cơ quan chức năng tại địa bàn nơi phát sinh thiệt hại
+ Văn bản xác nhận của một trong các cơ quan, tổ chức sau: Ủy ban dân cấp xã, Ban quản lý Khu công nghiệp, Khu chế xuất, Khu kinh tế, Ban quản lý cửa khẩu, Cảng vụ hàng không, Cảng vụ hàng hải nơi xảy ra sự kiện bất khả kháng về việc thiên tai, thảm họa, dịch bệnh, tai nạn bất ngờ gây thiệt hại vật chất, ảnh hưởng trực tiếp đến sản xuất, kinh doanh (01 bản chính);
+ Biên bản xác nhận vụ cháy của cơ quan công an có thẩm quyền (01 bản chính).
- Giấy chứng nhận giám định của thương nhân kinh doanh dịch vụ giám định về số lượng hàng hóa bị mất mát hoặc tỷ lệ tổn thất thực tế của hàng hóa (01 bản chính).
>>> Cách hạch toán mua hàng hóa trả chậm trả góp theo Thông tư 99/2025/TT-BTC thế nào? Cụ thể ra sao?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];