Công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý là gì? Quyền của người nộp thuế?
Có thể hiểu đơn giản, công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý là một loại văn bản hành chính do doanh nghiệp, tổ chức hoặc cá nhân lập ra nhằm gửi đến cơ quan thuế quản lý trực tiếp với mục đích để trình bày những khó khăn, vướng mắc trong quá trình thực hiện nghĩa vụ thuế.
Đề nghị cơ quan thuế giải thích, hướng dẫn chi tiết về chính sách thuế, quy định, thủ tục hành chính liên quan hoặc xin ý kiến chính thức làm căn cứ pháp lý để đơn vị thực hiện đúng, tránh sai phạm hay rủi ro về sau.
*Nội dung trên chỉ mang tính chất tham khảo
Theo quy định tại Điều 16 Luật Quản lý thuế 2019 (được sửa đổi bởi khoản 3 Điều 6 Luật sửa đổi Luật Chứng khoán, Luật Kế toán, Luật Kiểm toán độc lập, Luật Ngân sách Nhà nước, Luật Quản lý, sử dụng tài sản công, Luật Quản lý thuế, Luật Thuế thu nhập cá nhân, Luật Dự trữ quốc gia, Luật Xử lý vi phạm hành chính 2024), người nộp thuế có quyền như sau:
(1) Được hỗ trợ, hướng dẫn thực hiện việc nộp thuế; cung cấp thông tin, tài liệu để thực hiện nghĩa vụ, quyền lợi về thuế.
(2) Được nhận văn bản liên quan đến nghĩa vụ thuế của các cơ quan chức năng khi tiến hành thanh tra, kiểm tra, kiểm toán.
(3) Yêu cầu cơ quan quản lý thuế giải thích về việc tính thuế, ấn định thuế; yêu cầu giám định số lượng, chất lượng, chủng loại hàng hóa xuất khẩu, nhập khẩu.
(4) Được giữ bí mật thông tin, trừ các thông tin phải cung cấp cho cơ quan nhà nước có thẩm quyền hoặc thông tin công khai về thuế theo quy định của pháp luật.
(5) Hưởng các ưu đãi về thuế, hoàn thuế theo quy định của pháp luật về thuế; được biết thời hạn giải quyết hoàn thuế, số tiền thuế không được hoàn và căn cứ pháp lý đối với số tiền thuế không được hoàn.
(6) Ký hợp đồng với tổ chức kinh doanh dịch vụ làm thủ tục về thuế, đại lý làm thủ tục hải quan để thực hiện dịch vụ đại lý thuế, đại lý làm thủ tục hải quan.
(7) Được nhận quyết định xử lý về thuế, biên bản kiểm tra thuế, thanh tra thuế, được yêu cầu giải thích nội dung quyết định xử lý về thuế; được bảo lưu ý kiến trong biên bản kiểm tra thuế, thanh tra thuế; được nhận văn bản kết luận kiểm tra thuế, thanh tra thuế, quyết định xử lý về thuế sau thanh tra, kiểm tra của cơ quan quản lý thuế.
(8) Được bồi thường thiệt hại do cơ quan quản lý thuế, công chức quản lý thuế gây ra theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước.
(9) Yêu cầu cơ quan quản lý thuế xác nhận việc thực hiện nghĩa vụ nộp thuế của mình.
(10) Khiếu nại, khởi kiện quyết định hành chính, hành vi hành chính liên quan đến quyền và lợi ích hợp pháp của mình.
(11) Không bị xử phạt vi phạm hành chính về thuế, không tính tiền chậm nộp đối với trường hợp do người nộp thuế thực hiện theo văn bản hướng dẫn và quyết định xử lý của cơ quan thuế, cơ quan nhà nước có thẩm quyền liên quan đến nội dung xác định nghĩa vụ thuế của người nộp thuế.
(12) Tố cáo hành vi vi phạm pháp luật của công chức quản lý thuế và tổ chức, cá nhân khác theo quy định của pháp luật về tố cáo.
(13) Được tra cứu, xem, in toàn bộ chứng từ điện tử mà mình đã gửi đến cổng thông tin điện tử của cơ quan quản lý thuế theo quy định của Luật này và pháp luật về giao dịch điện tử.
(14) Được sử dụng chứng từ điện tử trong giao dịch với cơ quan quản lý thuế và cơ quan, tổ chức có liên quan.
Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý hiện nay? Quyền của người nộp thuế? (Hình từ Internet)
Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý hiện nay?
Hiện nay, Luật Quản lý thuế 2019 và các văn bản pháp luật hướng dẫn liên quan không quy định cụ thể Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý.
Có thể tham khảo Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý dưới đây:
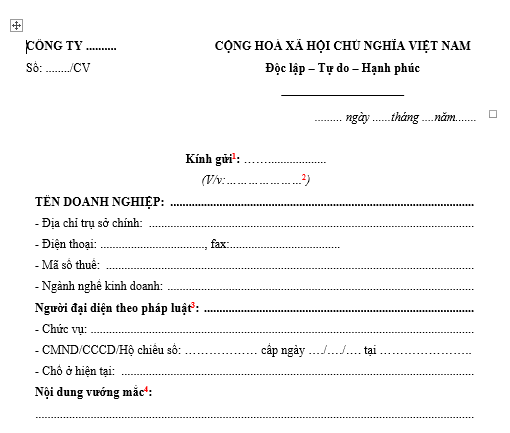
TẢI VỀ: Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý
*Mẫu công văn đề nghị Cơ quan thuế hướng dẫn thủ tục, vướng mắc pháp lý nêu trên
Cơ quan thuế có trách nhiệm trả lời công văn hỏi đáp của người nộp thuế không?
Căn cứ tại khoản 2 Điều 2 Luật Quản lý thuế 2019 quy định về cơ quan thuế bao gồm:
Đối tượng áp dụng
...
2. Cơ quan quản lý thuế bao gồm:
a) Cơ quan thuế bao gồm Tổng cục Thuế, Cục Thuế, Chi cục Thuế, Chi cục Thuế khu vực;
b) Cơ quan hải quan bao gồm Tổng cục Hải quan, Cục Hải quan, Cục Kiểm tra sau thông quan, Chi cục Hải quan.
...
Theo đó, cơ quan thuế bao gồm Tổng cục Thuế, Cục Thuế, Chi cục Thuế, Chi cục Thuế khu vực.
Bên cạnh đó, căn cứ tại Điều 18 Luật Quản lý thuế 2019 quy định như sau:
Nhiệm vụ của cơ quan quảnlý thuế
1. Tổ chức thực hiện quản lý thu thuế và các khoản thu khác thuộc ngân sách nhà nước theo quy định của pháp luật về thuế và quy định khác của pháp luật có liên quan.
2. Tuyên truyền, phổ biến, hướng dẫn pháp luật về thuế; công khai các thủ tục về thuế tại trụ sở, trang thông tin điện tử của cơ quan quản lý thuế và trên các phương tiện thông tin đại chúng.
3. Giải thích, cung cấp thông tin liên quan đến việc xác định nghĩa vụ thuế cho người nộp thuế; cơ quan thuế có trách nhiệm công khai mức thuế phải nộp của hộ kinh doanh, cá nhân kinh doanh trên địa bàn xã, phường, thị trấn.
4. Bảo mật thông tin của người nộp thuế, trừ các thông tin cung cấp cho cơ quan có thẩm quyền hoặc thông tin được công bố công khai theo quy định của pháp luật.
5. Thực hiện việc miễn thuế; giảm thuế; xóa nợ tiền thuế, tiền chậm nộp, tiền phạt; miễn tiền chậm nộp, tiền phạt; không tính tiền chậm nộp; gia hạn nộp thuế; nộp dần tiền thuế nợ; khoanh tiền thuế nợ, không thu thuế; xử lý tiền thuế, tiền chậm nộp, tiền phạt nộp thừa; hoàn thuế theo quy định của Luật này và quy định khác của pháp luật có liên quan.
6. Xác nhận việc thực hiện nghĩa vụ thuế của người nộp thuế khi có đề nghị theo quy định của pháp luật.
7. Giải quyết khiếu nại, tố cáo liên quan đến việc thực hiện pháp luật về thuế theo thẩm quyền.
8. Giao biên bản, kết luận, quyết định xử lý về thuế sau kiểm tra thuế, thanh tra thuế cho người nộp thuế và giải thích khi có yêu cầu.
...
Như vậy, từ quy định nêu trên có thể thấy cơ quan thuế có trách nhiệm trả lời công văn hỏi đáp của người nộp thuế do thuộc một trong những trách nhiệm của cơ quan thuế là giải thích, cung cấp thông tin liên quan đến nghĩa vụ nộp thuế cho người nộp thuế.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];