Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ từ 1/7/2026?
Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ từ 1/7/2026 được quy định tại Phụ lục I ban hành kèm Thông tư 86/2026/TT-BTC:
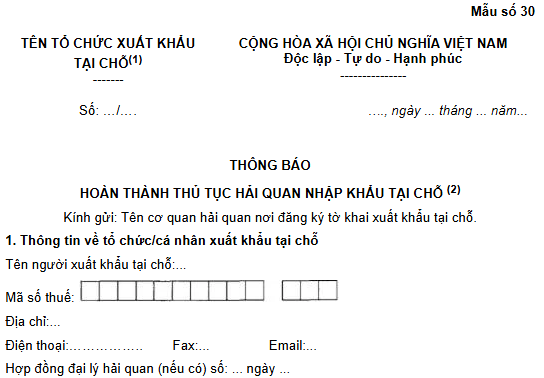
TẢI VỀ Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ
Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ từ 1/7/2026? Hướng dẫn điền mẫu? (Hình từ Internet)
Hướng dẫn điền Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ?
Hướng dẫn điền Mẫu 30 Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ theo quy định tại Phụ lục I ban hành kèm Thông tư 86/2026/TT-BTC như sau:
(1) Đối với cá nhân: Bỏ trống.
(2) Hoàn thành thủ tục hải quan nhập khẩu tại chỗ thực hiện theo quy định tại khoản 1 Điều 37 Luật Hải quan số 54/2014/QH13,
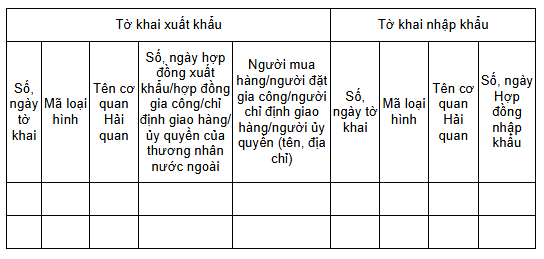
(3), (4) Trường hợp có nhiều tờ khai phải ghi chi tiết theo từng tờ khai vào phụ lục đính kèm Thông báo hoàn thành thủ tục hải quan nhập khẩu tại chỗ như sau:
Quy định mới về thủ tục hải quan tái nhập đối với hàng hóa xuất khẩu từ ngày 15/8 theo Nghị định 167?
Quy định mới về thủ tục hải quan tái nhập đối với hàng hóa đã xuất khẩu được hướng dẫn cụ thể tại Điều 47 Nghị định 08/2015/NĐ-CP (được sửa đổi bởi khoản 25 Điều 1 Nghị định 167/2025/NĐ-CP) có hiệu lực từ ngày 15/08/2025, cụ thể như sau:
(1) Thương nhân được tái nhập hàng hóa chưa qua sử dụng của chính thương nhân nhưng bị trả lại. Hàng hóa gia công cho thương nhân nước ngoài đã xuất khẩu không được tái nhập để tiêu hủy.
(2) Hồ sơ hải quan:
- Tờ khai hải quan;
- Chứng từ vận tải trong trường hợp hàng hóa vận chuyển bằng đường biển, đường hàng không, đường sắt: nộp 01 bản chụp.
(3) Thủ tục hải quan thực hiện theo quy định tại Mục 5 Chương III Nghị định 08/2015/NĐ-CP. Người khai hải quan không phải nộp giấy phép nhập khẩu, văn bản thông báo kết quả kiểm tra chuyên ngành trừ trường hợp pháp luật về quản lý, kiểm tra chuyên ngành có quy định khác.
(4) Chính sách thuế áp dụng đối với hàng hóa xuất khẩu phải tái nhập thực hiện theo quy định của pháp luật về thuế.
(5) Đối với hàng hóa tái nhập để tiêu hủy, sửa chữa, tái chế sau đó tái xuất hoặc tái nhập để tái xuất ra nước thứ ba hoặc xuất khẩu vào khu phi thuế quan, thời hạn tiêu hủy, tái xuất không quá 12 tháng kể từ ngày đăng ký tờ khai tái nhập, trừ trường hợp hàng hóa đặc thù có thời gian sửa chữa, tái chế quá 12 tháng theo yêu cầu của chu trình sản xuất thì cơ quan hải quan quyết định theo thỏa thuận của các bên.
Người khai hải quan chưa phải nộp thuế trong thời hạn sửa chữa, tái chế, nếu quá thời hạn sửa chữa, tái chế đã đăng ký mà chưa tái xuất thì thực hiện theo quy định của pháp luật về thuế.
(6) Thủ tục tái xuất hàng đã sửa chữa, tái chế thực hiện theo quy định tại Mục 5 Chương III Nghị định 08/2015/NĐ-CP.
(7) Xử lý hàng sửa chữa, tái chế không tái xuất được:
- Đối với sản phẩm sửa chữa, tái chế là hàng gia công, sản xuất xuất khẩu: Làm thủ tục hải quan để tiêu thụ nội địa hoặc tiêu hủy.
Trường hợp tiêu thụ nội địa phải kê khai, nộp thuế đối với nguyên liệu, vật tư (bao gồm cả vật tư làm bao bì hoặc bao bì để đóng gói sản phẩm xuất khẩu), linh kiện, bán thành phẩm nhập khẩu trực tiếp cấu thành sản phẩm xuất khẩu; sản phẩm hoàn chỉnh nhập khẩu để đóng gói, dán nhãn hoặc gắn, lắp ráp vào sản phẩm xuất khẩu hoặc đóng chung thành mặt hàng đồng bộ với sản phẩm xuất khẩu;
- Đối với sản phẩm sửa chữa, tái chế không phải là hàng gia công, sản xuất xuất khẩu thì chuyển tiêu thụ nội địa như hàng hóa tái nhập để tiêu thụ nội địa. Việc xử lý về thuế thực hiện theo quy định của pháp luật về thuế;
- Đối với sản phẩm gia công, sản xuất xuất khẩu tái nhập sửa chữa, tái chế nhưng chỉ sử dụng được một phần nguyên liệu, vật tư để tiếp tục sản xuất ra sản phẩm xuất khẩu (cùng hoặc khác chủng loại sản phẩm) thì phải theo dõi, xây dựng định mức riêng cho các mã sản phẩm sau sửa chữa, tái chế. Phế liệu, phế phẩm, phế thải loại ra từ quá trình sửa chữa, tái chế được theo dõi, xử lý tương tự như phế liệu, phế phẩm, phế thải của hoạt động gia công, sản xuất hàng hóa xuất khẩu.
(8) Trường hợp hàng hóa tái nhập là sản phẩm xuất khẩu được sản xuất từ nguyên liệu, vật tư nhập khẩu đã được miễn thuế nhập khẩu; hàng hóa xuất khẩu có nguồn gốc nhập khẩu được hoàn thuế nhập khẩu thì cơ quan hải quan nơi làm thủ tục tái nhập thông báo cho cơ quan hải quan nơi làm thủ tục báo cáo quyết toán hoặc nơi làm thủ tục hoàn thuế biết (nếu là hai cơ quan hải quan khác nhau) về trường hợp không tái xuất được nêu tại khoản (7) hoặc trường hợp quá thời hạn nêu tại khoản (5) để xử lý thuế theo quy định.
(9) Trường hợp hàng hóa xuất khẩu đã qua sử dụng của chính thương nhân tái nhập khẩu để tái chế, bảo hành theo yêu cầu của thương nhân nước ngoài, sau đó tái xuất, thủ tục hải quan thực hiện theo quy định tại Điều 50 Nghị định 08/2015/NĐ-CP (được sửa đổi bởi Khoản 28 Điều 1 Nghị định 167/2025/NĐ-CP).
>> Mức phạt về thời hạn làm thủ tục hải quan từ 1/7/2026 theo Nghị định 169/2026/NĐ-CP chi tiết ra sao?

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];