Giải trình nguồn gốc tài sản thu nhập tăng thêm là gì?
Theo khoản 4 Điều 3 Nghị định 130/2020/NĐ-CP có giải thích giải trình nguồn gốc tài sản thu nhập tăng thêm như sau:
Giải thích từ ngữ
Trong Nghị định này, các từ ngữ dưới đây được hiểu như sau:
1. Kiểm soát tài sản, thu nhập là hoạt động do Cơ quan kiểm soát tài sản, thu nhập thực hiện theo quy định của pháp luật để biết rõ về tài sản, thu nhập, biến động về tài sản, thu nhập, nguồn gốc của tài sản, thu nhập tăng thêm của người có nghĩa vụ kê khai nhằm phòng ngừa tham nhũng, phục vụ công tác cán bộ, kịp thời phát hiện tham nhũng, ngăn chặn hành vi tẩu tán tài sản tham nhũng, thu hồi tài sản tham nhũng.
2. Kê khai tài sản, thu nhập là việc ghi rõ ràng, đầy đủ, chính xác các loại tài sản, thu nhập, biến động tài sản, thu nhập phải kê khai, nguồn gốc của tài sản, thu nhập tăng thêm theo Mẫu bản kê khai tài sản, thu nhập ban hành kèm theo Nghị định này.
3. Công khai bản kê khai tài sản, thu nhập là việc công bố bản kê khai tài sản, thu nhập (sau đây gọi tắt là bản kê khai) theo quy định của Luật Phòng, chống tham nhũng và Điều 11, 12, 13 của Nghị định này.
4. Giải trình nguồn gốc tài sản, thu nhập tăng thêm là việc người có nghĩa vụ kê khai tự giải thích, chứng minh về việc hình thành tài sản, thu nhập tăng thêm so với lần kê khai liền trước đó.
5. Xác minh tài sản, thu nhập là việc kiểm tra, làm rõ nội dung kê khai và xem xét, đánh giá, kết luận của Cơ quan kiểm soát tài sản, thu nhập theo trình tự, thủ tục quy định tại Luật Phòng, chống tham nhũng và Nghị định này về tính trung thực, đầy đủ, rõ ràng của bản kê khai và tính trung thực trong việc giải trình về nguồn gốc của tài sản, thu nhập tăng thêm.
Theo đó, giải trình nguồn gốc tài sản thu nhập tăng thêm được hiểu là việc người có nghĩa vụ kê khai tự giải thích, chứng minh về việc hình thành tài sản, thu nhập tăng thêm so với lần kê khai liền trước đó.

Hướng dẫn điền bản kê khai tài sản thu nhập phần giải trình nguồn gốc tài sản thu nhập tăng thêm? Phải kê khai tài sản thu nhập nào? (Hình từ Internet)
Hướng dẫn điền bản kê khai tài sản thu nhập phần giải trình nguồn gốc tài sản thu nhập tăng thêm?
TẢI VỀ: Mẫu bản kê khai tài sản thu nhập
Theo hướng dẫn tại Phụ lục I ban hành Nghị định 130/2020/NĐ-CP quy định hướng dẫn giải trình nguồn gốc tài sản thu nhập tăng thêm khi điền bản kê khai tài sản thu nhập như sau:
IV. BIẾN ĐỘNG TÀI SẢN, THU NHẬP; GIẢI TRÌNH NGUỒN GỐC TÀI SẢN, THU NHẬP TĂNG THÊM
(29) Kê khai tài sản tăng hoặc giảm tại thời điểm kê khai so với tài sản đã kê khai trước đó và giải trình nguồn gốc của tài sản tăng thêm, nguồn hình thành thu nhập trong kỳ áp dụng với lần kê khai thứ hai trở đi. Nếu không có tăng, giảm tài sản thì ghi rõ là “Không có biến động” ngay sau tên của Mục III.
(30) Nếu tài sản tăng thì ghi dấu cộng (+) và số lượng tài sản tăng vào cột “số lượng tài sản”, ghi giá trị tài sản tăng vào cột “giá trị tài sản, thu nhập” và giải thích nguyên nhân tăng vào cột “nội dung giải trình nguồn gốc của tài sản tăng thêm và tổng thu nhập”.
(31) Nếu tài sản giảm thì ghi dấu trừ (-) vào cột “số lượng tài sản”, ghi giá trị tài sản giảm vào cột “giá trị tài sản, thu nhập” và giải thích nguyên nhân giảm tài sản vào cột “Nội dung giải trình nguồn gốc của tài sản tăng thêm và tổng thu nhập”.
(32) Ghi tổng thu nhập giữa 02 lần kê khai vào cột “giá trị tài sản, thu nhập” và ghi rõ từng khoản thu nhập có được trong kỳ kê khai.
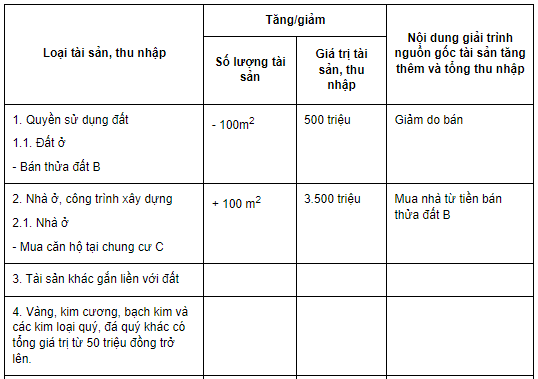
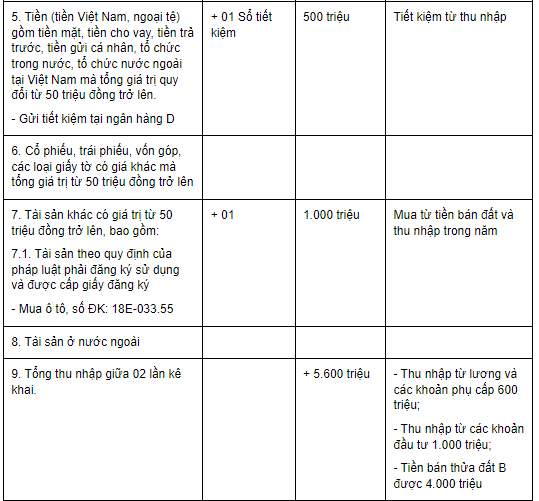
Ví dụ: Trong thời kỳ từ 16/12/2019 đến 15/12/2020, ông A bán một thửa đất ở 100 m2 ở địa chỉ B, giá trị của thửa đất lúc mua là 500 triệu, thu được 4 tỷ đồng; ông A sử dụng tiền bán thửa đất trên mua 01 căn hộ 100 m2 tại chung cư C giá mua 3,5 tỷ đồng và mua một ô-tô Toyota với giá 1 tỷ đồng, đăng ký biển kiểm soát 18E-033.55. Thu nhập từ lương và các khoản phụ cấp của gia đình ông A là 600 triệu, thu nhập từ các khoản đầu tư là 1 tỷ đồng, sau khi chi tiêu ông A gửi tiết kiệm ở ngân hàng D số tiền 500 triệu.
Ông A sẽ ghi như sau:
Phải kê khai tài sản thu nhập đối với loại tài sản thu nhập nào?
Căn cứ Điều 35 Luật Phòng, chống tham nhũng 2018 quy định tài sản, thu nhập phải kê khai như sau:
Tài sản, thu nhập phải kê khai
1. Tài sản, thu nhập phải kê khai bao gồm:
a) Quyền sử dụng đất, nhà ở, công trình xây dựng và tài sản khác gắn liền với đất, nhà ở, công trình xây dựng;
b) Kim khí quý, đá quý, tiền, giấy tờ có giá và động sản khác mà mỗi tài sản có giá trị từ 50.000.000 đồng trở lên;
c) Tài sản, tài khoản ở nước ngoài;
d) Tổng thu nhập giữa 02 lần kê khai.
2. Chính phủ quy định mẫu bản kê khai và việc thực hiện kê khai tài sản, thu nhập quy định tại Điều này
Như vậy, theo quy định nêu trên thì sẽ phải thực hiện kê khai các tài sản, thu nhập sau:
- Quyền sử dụng đất, nhà ở, công trình xây dựng và tài sản khác gắn liền với đất, nhà ở, công trình xây dựng;
- Kim khí quý, đá quý, tiền, giấy tờ có giá và động sản khác mà mỗi tài sản có giá trị từ 50.000.000 đồng trở lên;
- Tài sản, tài khoản ở nước ngoài;
- Tổng thu nhập giữa 02 lần kê khai.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];