Phương thức và thời điểm kê khai tài sản, thu nhập từ 01/7/2026 được quy định tại Điều 36 Luật Phòng chống tham nhũng 2018 được sửa đổi bởi điểm a và điểm b khoản 12 Điều 1 Luật Phòng, chống tham nhũng sửa đổi 2025.
Kê khai tài sản, thu nhập là việc ghi rõ ràng, đầy đủ, chính xác các loại tài sản, thu nhập, biến động tài sản, thu nhập phải kê khai, nguồn gốc của tài sản, thu nhập tăng thêm theo Mẫu bản kê khai tài sản, thu nhập ban hành theo quy định pháp luật.
(Theo Khoản 2 Điều 3 Nghị định 130/2020/NĐ-CP)
Phương thức và thời điểm kê khai tài sản, thu nhập từ 01/7/2026 được quy định tại Điều 36 Luật Phòng chống tham nhũng 2018 được sửa đổi bởi điểm a và điểm b khoản 12 Điều 1 Luật Phòng, chống tham nhũng sửa đổi 2025.
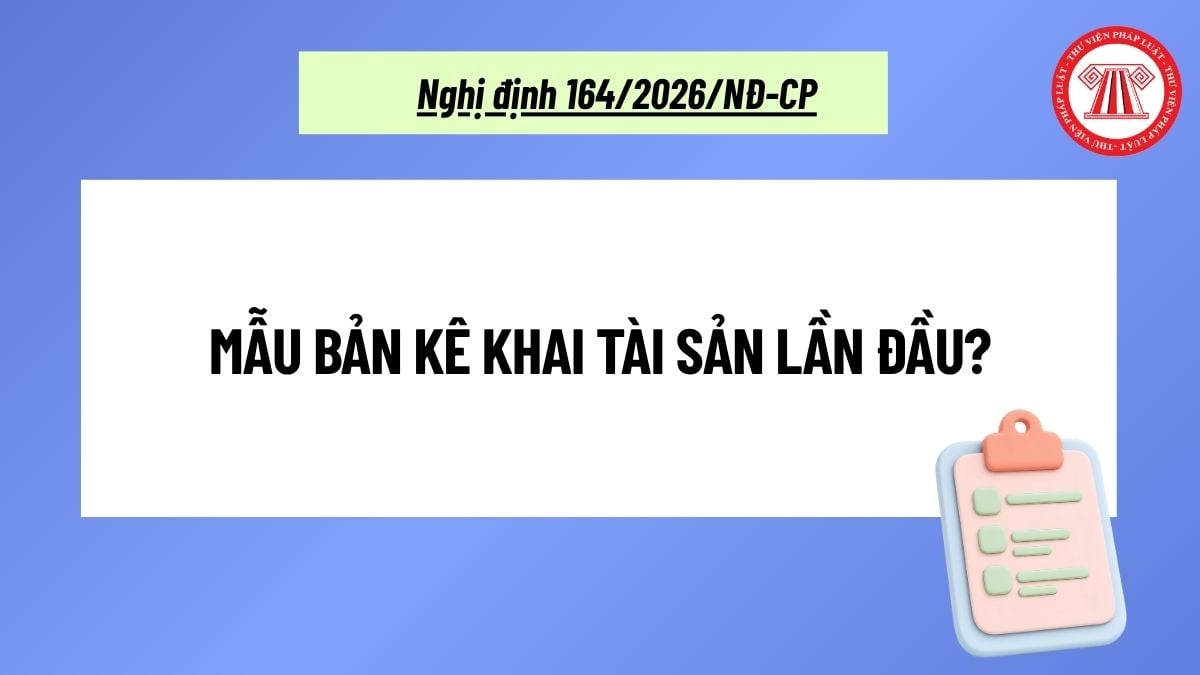
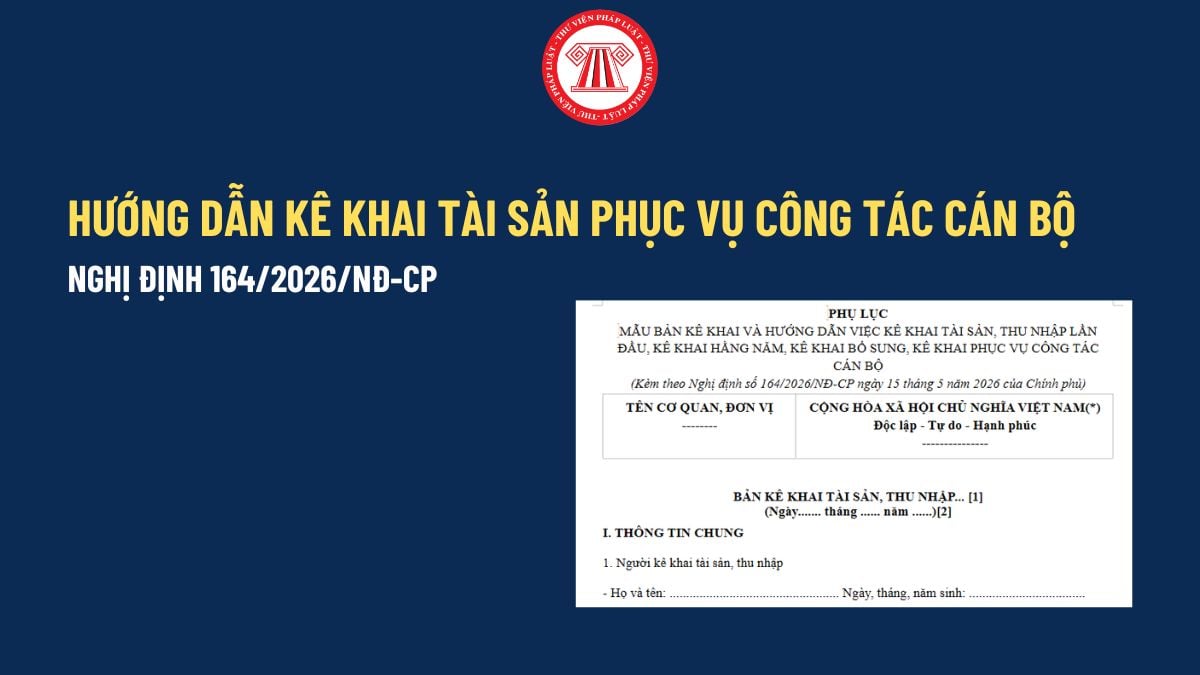
Phụ lục Nghị định 164/2026/NĐ-CP là Mẫu bản kê khai và hướng dẫn việc kê khai tài sản, thu nhập lần đầu, kê khai hằng năm, kê khai bổ sung, kê khai phục vụ công tác cán bộ.
Mẫu Bản kê khai tài sản lần đầu hay Mẫu Bản kê khai tài sản thu nhập lần đầu là mẫu được quy định tại Phụ lục ban hành kèm Nghị định 164/2026/NĐ-CP.
Hướng dẫn kê khai tài sản phục vụ công tác cán bộ từ 01/07/2026 được quy định tại Phụ lục ban hành kèm theo Nghị định 164/2026/NĐ-CP.
Xem hướng dẫn kê khai tài sản thu nhập lần đầu theo Nghị định 164/2026/NĐ-CP và Luật Phòng, chống tham nhũng 2018 chi tiết tại bài viết dưới đây
Quy định mới về kê khai tài sản thu nhập bổ sung từ ngày 01/7/2026 tại Nghị định 164/2026/NĐ-CP và Luật Phòng, chống tham nhũng 2018 (được sửa đổi, bổ sung)
Dưới đây là một số điểm mới của Nghị định 164/2026/NĐ-CP về kiểm soát tài sản, thu nhập của người có chức vụ, quyền hạn trong cơ quan, tổ chức, đơn vị (có hiệu lực thi hành từ ngày 1/7/2026)
Trưởng phòng tại DNNN phải kê khai tài sản, thu nhập hằng năm nếu công tác ở các vị trí việc làm phụ trách trực tiếp: tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân.
Từ 1/7/2026, người có nghĩa vụ kê khai tài sản thu nhập phải kê khai đầy đủ tài sản gồm đất đai, tiền, vàng, cổ phiếu, tài sản số từ 150 triệu đồng trở lên và tài sản ở nước ngoài theo Nghị định 164/2026/NĐ-CP hiện hành. Chi tiết xem tại bài viết:
Mẫu kê khai tài sản phục vụ công tác cán bộ được quy định tại Phụ lục ban hành kèm Nghị định 164/2026/NĐ-CP có hiệu lực thi hành từ 1/7/2026
Nghị định 164/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/07/2026. Nghị định này quy định về kiểm soát tài sản, thu nhập của người có chức vụ, quyền hạn trong cơ quan, tổ chức, đơn vị, trong đó có quy định về kê khai tài sản, thu nhập hằng năm
Các khoản nợ có giá trị từ 150 triệu đồng trở lên của người có nghĩa vụ kê khai tài sản, thu nhập từ 01/7/2026 phải được kê khai theo quy định.
Từ 01/7/2026, theo Nghị định 164/2026/NĐ-CP quy định về những người có nghĩa vụ kê khai tài sản, thu nhập hằng năm. Cụ thể các đối tượng dưới đây:
Từ 1/7/2026, tài sản số từ 150 triệu đồng trở lên của người có nghĩa vụ kê khai tài sản thu nhập, vợ (chồng) và con chưa thành niên của người này phải kê khai tài sản theo quy định
Theo Nghị định 164/2026/NĐ-CP quy định các tài sản, thu nhập phải kê khai bao gồm cả tài sản của con chưa thành niên của người có nghĩa vụ kê khai.
Theo Nghị định 164/2026/NĐ-CP quy định kê khai tài sản không trung thực đối với tài sản, thu nhập phải kê khai bị xử lý kỷ luật theo hình thức khiển trách, cảnh cáo, cách chức.
Từ 01/7/2026, cổ phiếu, trái phiếu, vốn góp có tổng giá trị từ 150 triệu đồng trở lên phải thực hiện kê khai tài sản, thu nhập theo quy định.
Từ ngày 01/7/2026, tài sản thu nhập phải kê khai đối với người có nghĩa vụ được quy định tại Điều 9 Nghị định 164/2026/NĐ-CP. Xem tổng hợp tài sản thu nhập phải kê khai dưới đây.
Công khai bản kê khai tài sản thu nhập được thực hiện bằng hình thức niêm yết 15 ngày hoặc tại cuộc họp, chậm nhất 5 ngày làm việc sau khi bàn giao cho cơ quan kiểm soát theo Nghị định 164/2026/NĐ-CP từ ngày 1/7/2026.
Người có nghĩa vụ thực hiện kê khai tài sản thu nhập bổ sung được thực hiện khi có biến động về tài sản, thu nhập trong năm theo Luật Phòng, chống tham nhũng sửa đổi 2025.