Hướng dẫn Cách nộp Tờ khai 01 TKN CNKD trên dịch vụ công? Hướng dẫn hộ kinh doanh nộp Mẫu 01 TKN CNKD?
NÓNG: Hướng dẫn xử lý HỘ KINH DOANH nộp tờ khai 01 TKN CNKD bị từ chối? Những lưu ý khi thông báo doanh thu online?
Tờ khai 01 TKN CNKD đã được cập nhật trên Trên eTax Mobile và Dịch vụ công. Và hiện là Mẫu Tờ khai 01/TKN-CNKD theo Thông tư 50/2026/TT-BTC.
(*) Lưu ý: Áp dụng đối với cá nhân kinh doanh, hộ kinh doanh mới thành lập 06 tháng đầu năm 2026 (hộ kinh doanh nhóm 1/hộ kinh doanh dưới 1 tỷ đồng)
Có thể tham khảo Hướng dẫn Cách nộp Tờ khai 01 TKN CNKD trên dịch vụ công chi tiết như sau:
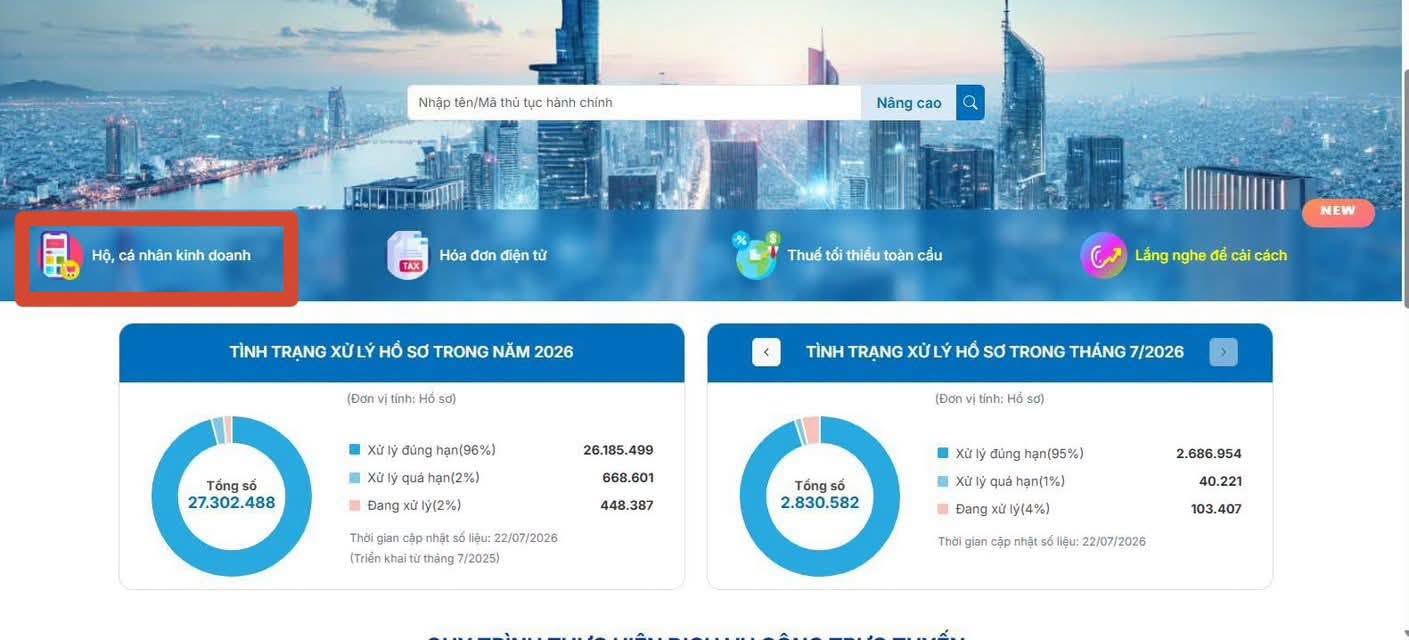
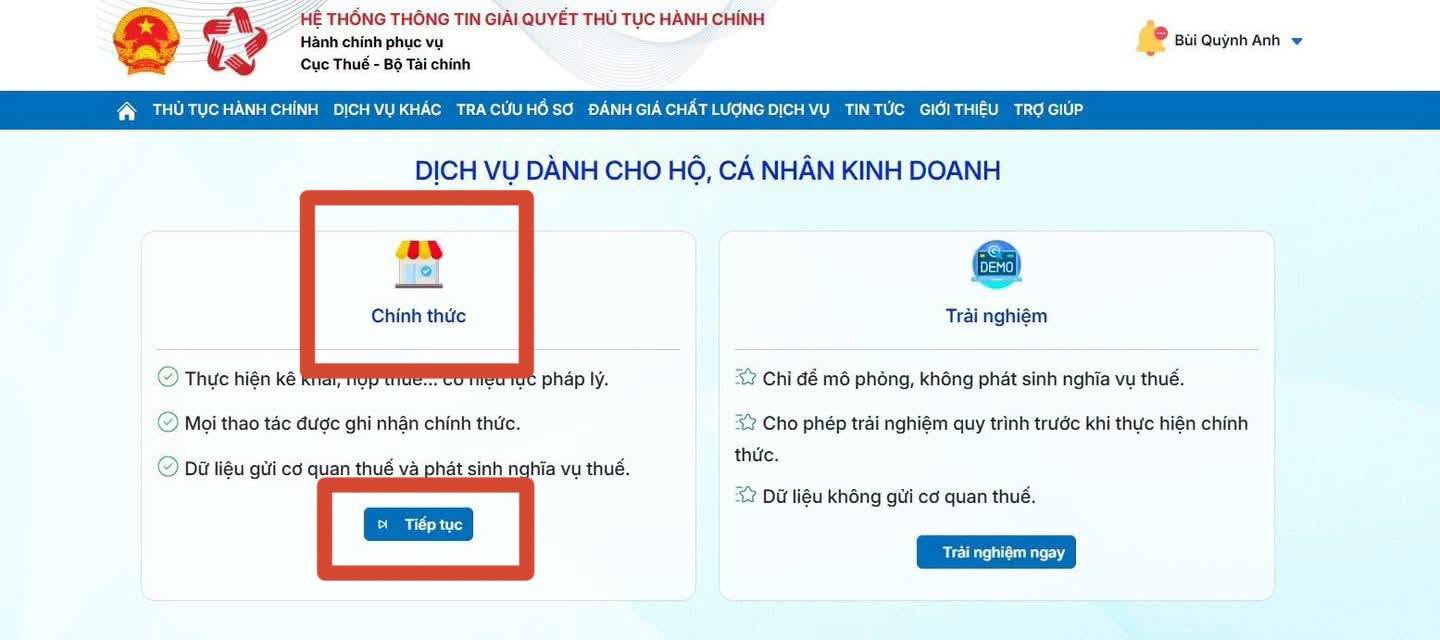
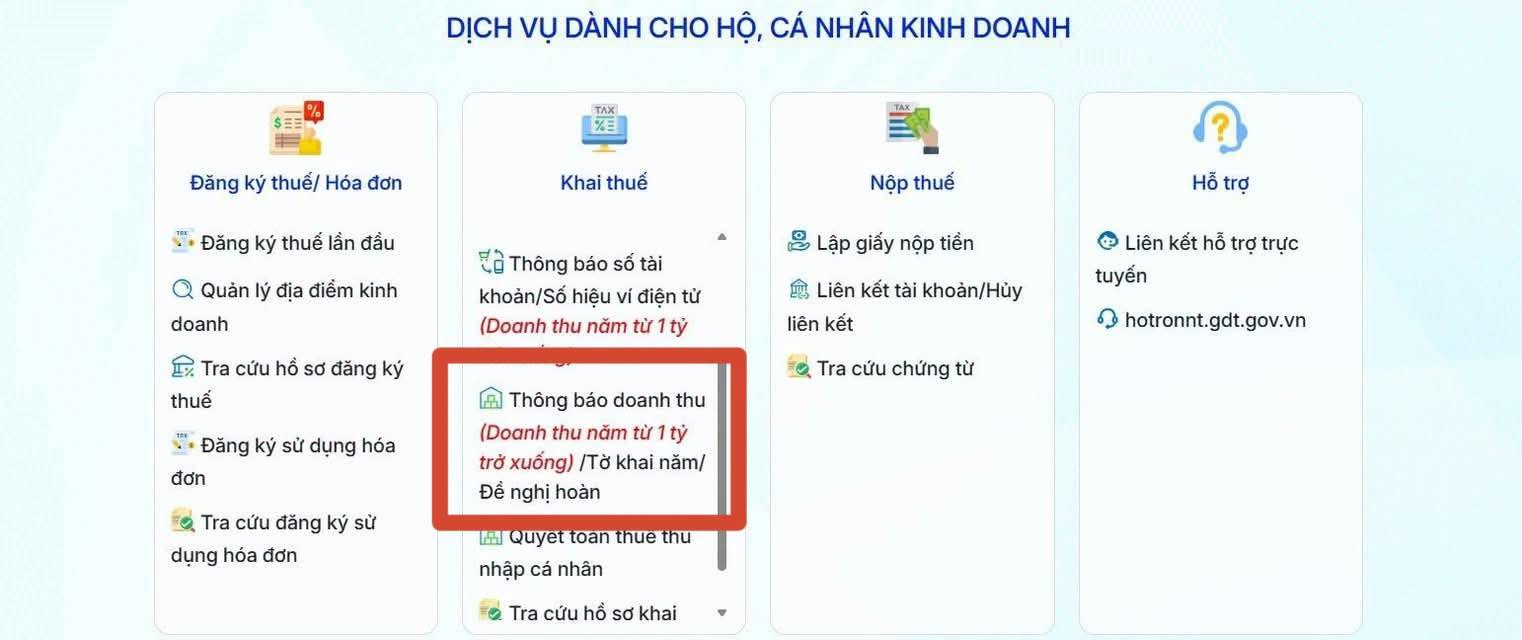
Bước 1: Đăng nhập vào dịch vụ công => Vào Hộ, cá nhân kinh doanh => Nhấn tiếp tục => chọn thông báo doanh thu (Doanh thu năm từ 1 tỷ trở xuống) => Chọn Tiếp tục
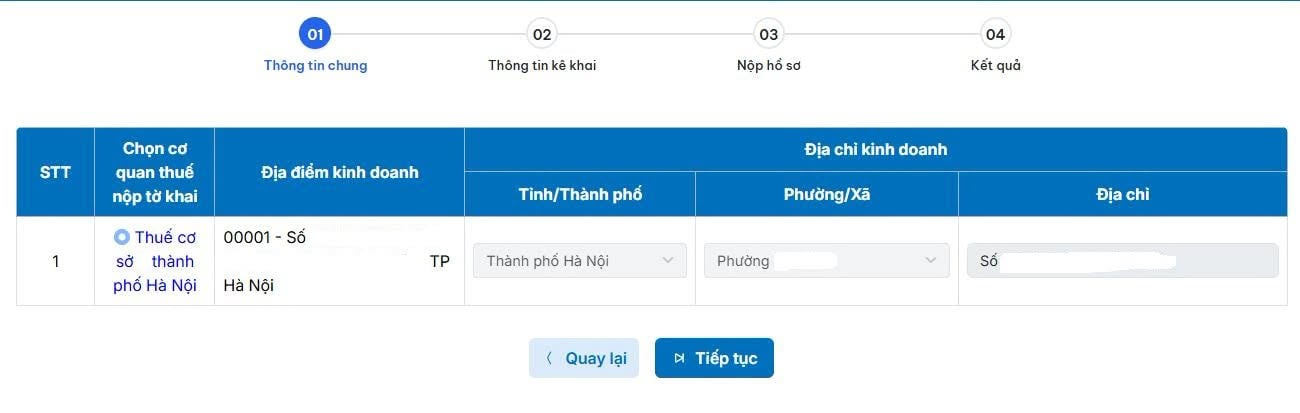
Bước 2: Kiểm tra thông tin HKD/CNKD xem đúng chưa => Nhấn tiếp tục
Bước 3: Áp dụng đối với HKD nào đã nộp tờ khai Quý 1
Tích chọn vào ô Cho phép điều chỉnh, bổ sung các tờ khai Mẫu số 01/CNKD đã kê khai theo Thông tư 40/2021/TT-BTC, Thông tư 18/2026/TT-BTC; tờ khai Mẫu số 02/CNKD-TMĐT đã kê khai theo Nghị định 117/2025/NĐ-CP.
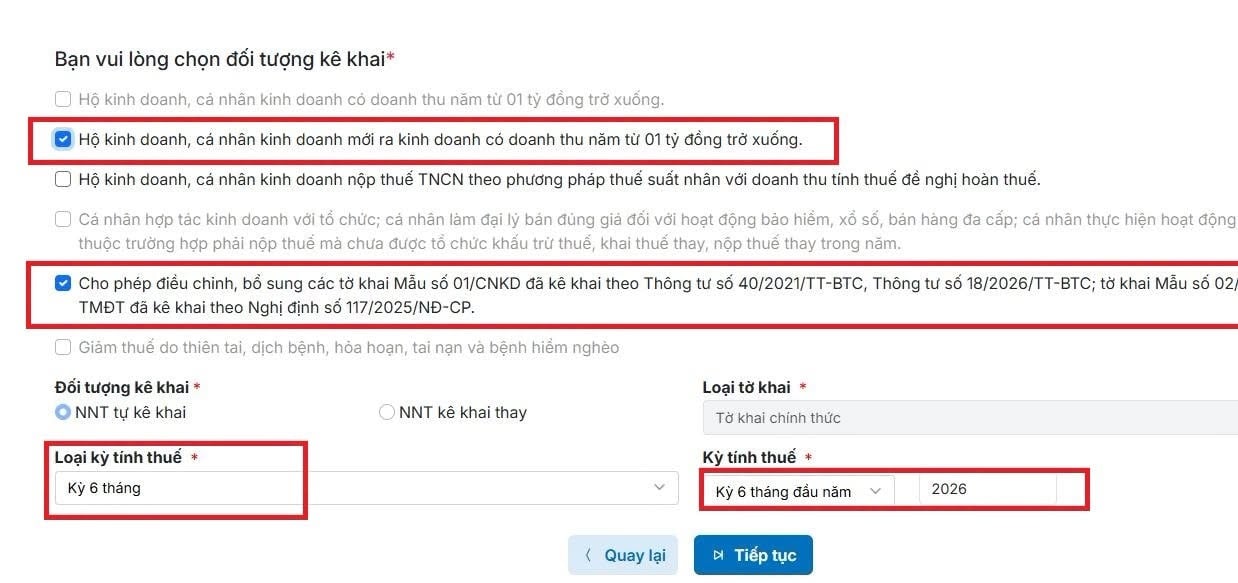
Nếu hộ kinh doanh chưa làm Tờ khai của quý 1 hoặc các tháng 1,2,3 thì không tích chọn vào phần này.
Loại kỳ tính thuế chọn kỳ 6 tháng => kỳ tính thuế chọn 6 tháng đầu năm => năm 2026.
Tích chọn HKD, CNKD mới ra kinh doanh có doanh thu năm từ 1 tỷ trở xuống.
Lưu ý: phải khai các kỳ tính thuế xong mới được tích chọn.
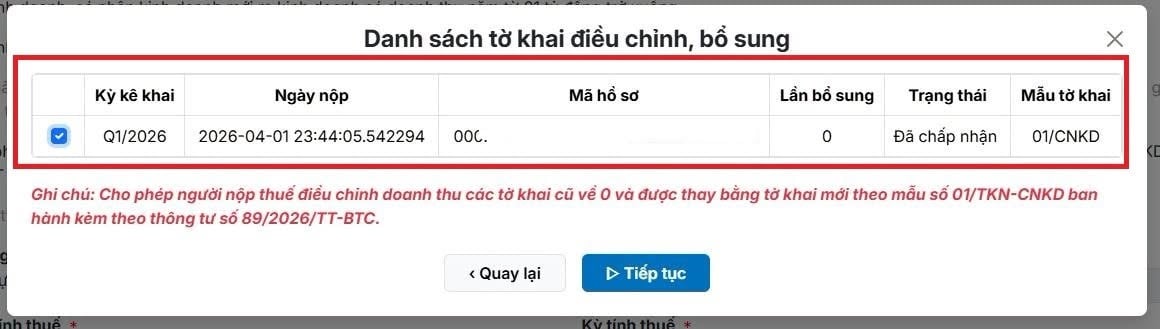
Bước 4: Tích chọn vào Tờ khai bổ sung cho Q1 nếu HKD đã làm tờ khai rồi => Nếu HKD chưa nộp tờ khai Q1 hay các tháng 1 2 3 4 thì bỏ qua bước này.
Bước 5: Tích chọn vào hoạt động sản xuất kinh doanh là có địa điểm cố định hay bán nền tảng TMĐT. HKD có cả 2 hoạt động thì tích chọn cả 2.
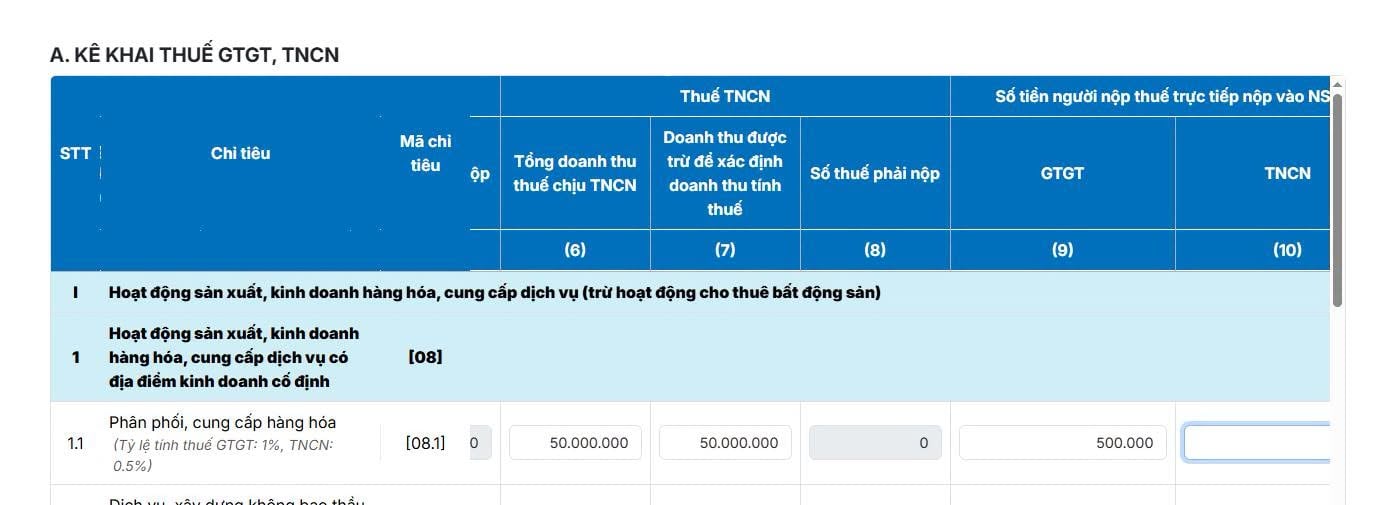
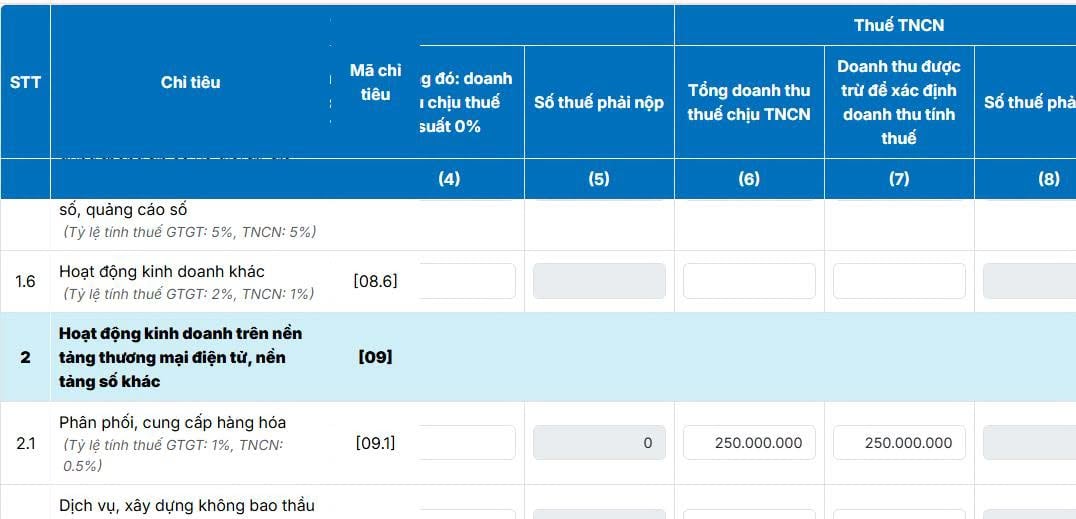
Bước 6: Vào khai theo từng nhóm ngành kinh doanh, lưu ý chọn đúng nhóm ngành tránh bị sai phải làm tờ khai bổ sung điều chỉnh.
Có thể tham khảo, cách điền mẫu tờ khai 01 TKN CNKD sau:
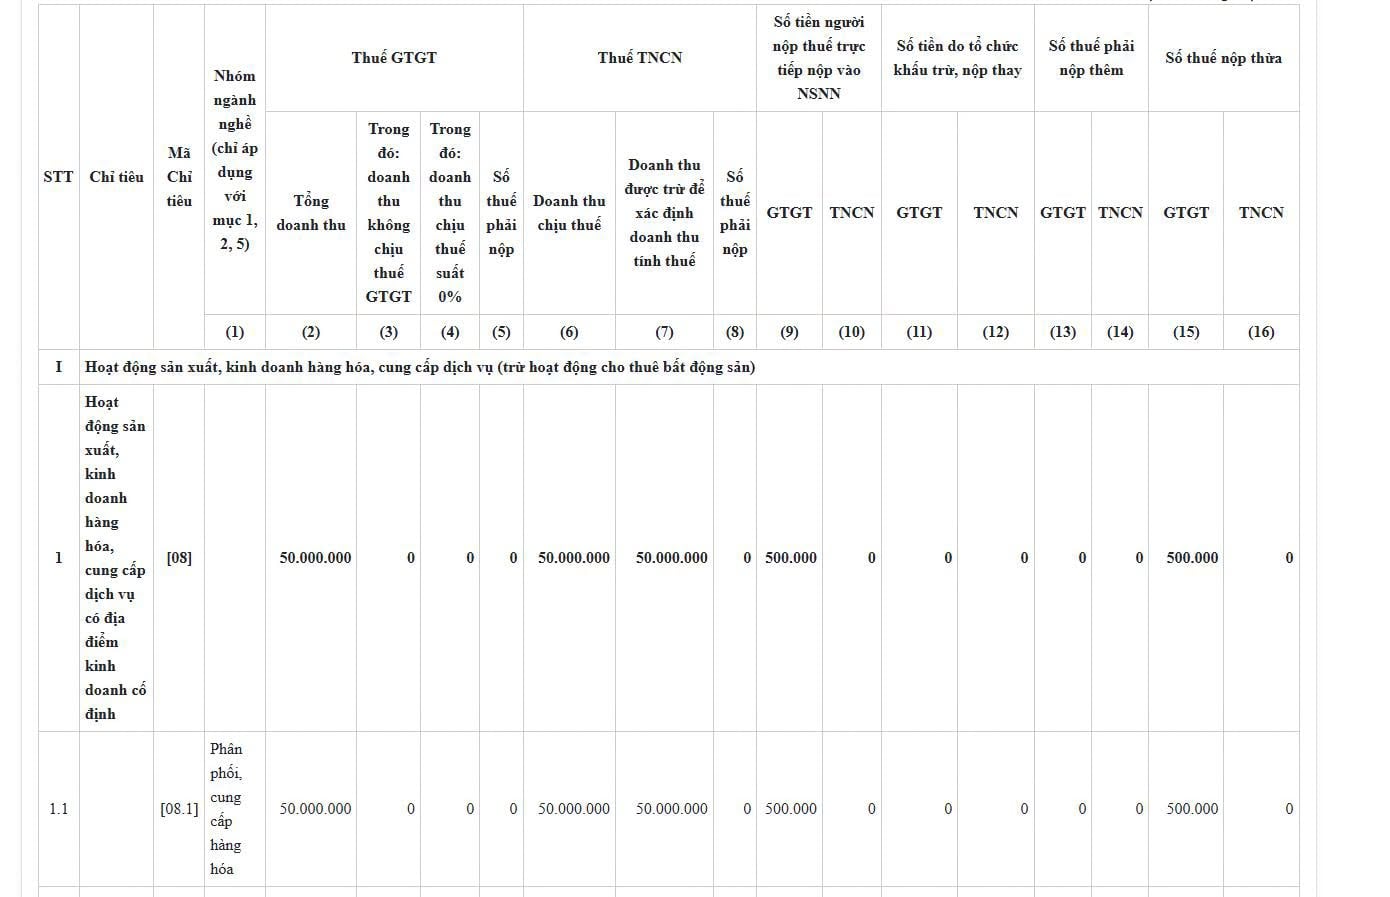
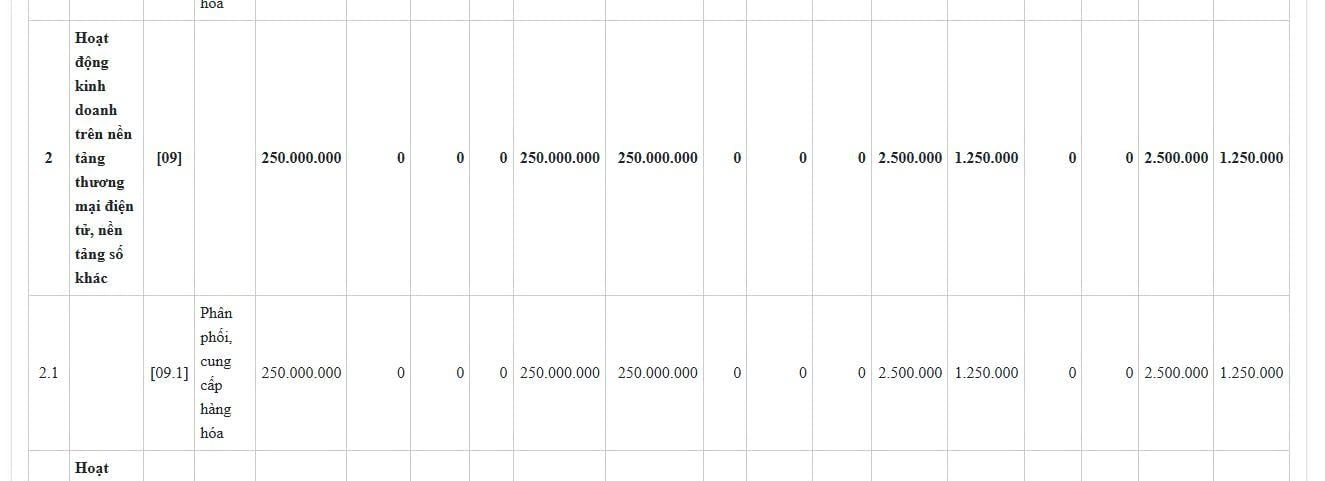
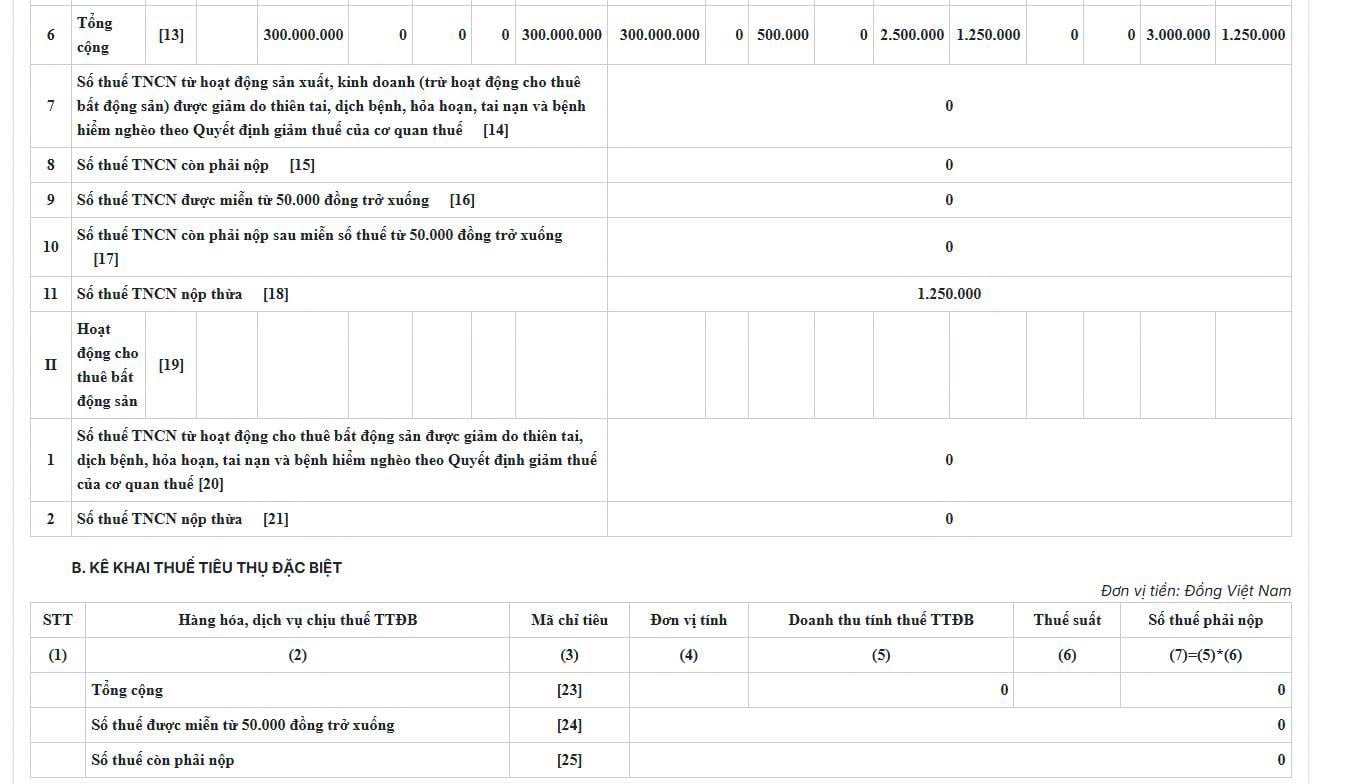
Khai doanh thu ở ô thuế GTGT, và ô Thuế TNCN ở ô số (2) và ô số (6)
Hệ thống tự động hiện lên doanh thu được trừ để xác định doanh thu tính thuế ở ô số (7)
- Tiền thuế GTGT, TNCN của Q1 hoặc các tháng 1,2,3,4 mà HKD/CNKD đã nộp vào NSNN thì điền vào ô (9) và (10) trên tờ khai. Nếu HKD mới làm tờ khai Q1 mà chưa nộp tiền thuế, thì không điền vào ô (9) và (10).
- Với HKD/CNKD ở sàn/nền tảng đã có khấu trừ thuế TNCN, GTGT thì điền số tiền thuế mà sàn/nền tảng đã khấu trừ từ ngày 01/01/2026 đến ngày 30/06/2026 vào 2 ô (11) và (12) => là số thuế do tổ chức khấu trừ nộp thay. Các HKD/CNK không có bán sàn, không bị khấu trừ từ trước thì không cần điền 2 ô này.
Tờ khai tự động nhảy ra tiền thuế GTGT/TNCN nộp thừa.
Bước 7: HKD kiểm tra các thông tin khai báo chính xác thì nhấn tiếp tục => Nếu HKD có kinh doanh các mặt hàng chịu thuế Tiêu thụ đặc biệt hay thuế tài nguyên thì tích chọn 2 loại thuế này.
* Nếu không kinh doanh thì bỏ qua và nhấn "Tiếp tục"
Bước 8: Vì nhóm 1 (dưới 1 tỷ đồng) không phải nộp thuế nên mục hỗ trợ tự động thông tin nộp thuế sẽ không có thông tin => HKD nhấn tiếp tục
Bước 9: Tờ khai thuế hiện lên, HKD kiểm tra 1 lượt các thông tin, con số trên tờ khai => nhập mã capcha => nhập mã OTP và nộp tờ khai,
Như vậy, hộ kinh doanh có thể tham khảo cách nộp Tờ khai 01 TKN CNKD trên dịch vụ công cũng như là cách điền Mẫu 01 TKN CNKD chi tiết nêu trên. mẫu số 01 tkn cnkd trên cổng dịch vụ công
Hướng dẫn Cách nộp Tờ khai 01 TKN CNKD trên dịch vụ công? Hướng dẫn hộ kinh doanh nộp Mẫu 01 TKN CNKD? (Hình từ Internet)
Hạn chót nộp Tờ khai 01 TKN CNKD đối với hộ kinh doanh mới thành lập 06 tháng đầu năm 2026?
Căn cứ theo Điều 9 Nghị định 68/2026/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP quy định như sau:
Khai thuế, nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh
1. Hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng đầu năm nếu có doanh thu thực tế từ 01 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh kể từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30 tháng 6 với cơ quan thuế quản lý trực tiếp chậm nhất là ngày 31 tháng 7 và thông báo doanh thu thực tế phát sinh trong 06 tháng cuối năm chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
Trường hợp hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 06 tháng cuối năm nếu có doanh thu thực tế từ 01 tỷ đồng trở xuống thì thực hiện thông báo doanh thu thực tế phát sinh chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo.
...
Như vậy, hạn chót nộp tờ khai 01 TKN CNKD (hạn chót thông báo doanh thu) đối với hộ kinh doanh mới thành lập 06 tháng đầu năm 2026 (hộ kinh doanh nhóm 1/hộ kinh doanh dưới 1 tỷ đồng) là ngày 31/07/2026.
Mã số thuế hộ kinh doanh là số căn cước của chủ hộ kinh doanh đúng không?
Căn cứ theo Điều 11 Luật Quản lý thuế 2025 quy định về mã số thuế cụ thể như sau:
Mã số thuế
1. Mã số thuế của cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là số định danh cá nhân của cá nhân, chủ hộ gia đình, chủ hộ kinh doanh, cá nhân kinh doanh được cấp theo quy định của pháp luật về căn cước.
2. Mã số thuế của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác quy định tại khoản 2 Điều 10 của Luật này là mã số của doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác, đơn vị phụ thuộc, tổ chức khác được cấp theo quy định của pháp luật.
3. Mã số thuế của người nộp thuế không thuộc quy định tại khoản 1 và khoản 2 Điều này là mã số do cơ quan thuế cấp để sử dụng trong suốt quá trình hoạt động từ khi đăng ký thuế lần đầu cho đến khi chấm dứt hiệu lực mã số thuế.
4. Mã số thuế của tổ chức, cá nhân có trách nhiệm khấu trừ, nộp thay số thuế đã khấu trừ của người nộp thuế khác thực hiện theo quy định của Bộ trưởng Bộ Tài chính.
....
Như vậy, mã số thuế hộ kinh doanh là số định danh cá nhân của chủ hộ kinh doanh được cấp theo quy định của pháp luật về căn cước - Hay nói cách khác, mã số thuế hộ kinh doanh là số thẻ căn cước của chủ hộ kinh doanh.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];