Tổng hợp điểm mới Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn theo Công văn 162/DLA-NVDTPC?
Ngày 16/01/2026, Thuế tỉnh Đắk Lắk ban hành Công văn 162/DLA-NVDTPC năm 2026 về việc tuyên truyền, phổ biến điểm mới Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn thi hành.
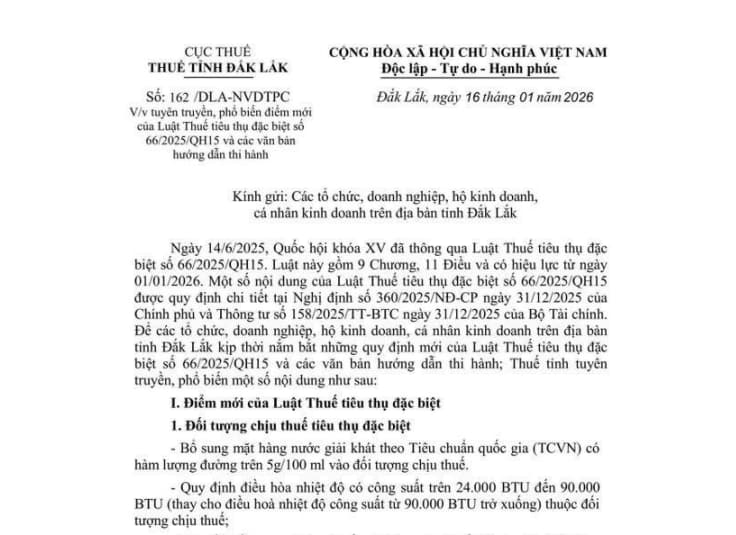
>>> Tải về Toàn văn Công văn 162/DLA-NVDTPC năm 2026
Dưới đây là tổng hợp điểm mới Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn theo Công văn 162/DLA-NVDTPC năm 2026:
(1) Đối tượng chịu thuế tiêu thụ đặc biệt
- Bổ sung mặt hàng nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100 ml vào đối tượng chịu thuế.
- Quy định điều hòa nhiệt độ có công suất trên 24.000 BTU đến 90.000 BTU (thay cho điều hoà nhiệt độ công suất từ 90.000 BTU trở xuống) thuộc đối tượng chịu thuế;
- Sửa đổi, bổ sung mô tả một số mặt hàng chịu thuế tiêu thụ đặc biệt (như thuốc lá, rượu, bia, ô tô, tàu bay) để đồng bộ với pháp luật chuyên ngành.
- Luật Thuế tiêu thụ đặc biệt 2025 quy định trường hợp cần thiết phải sửa đổi, bổ sung đối tượng chịu thuế để phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ thì Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét, quyết định và báo cáo Quốc hội tại kỳ họp gần nhất.
(2) Đối tượng không chịu thuế tiêu thụ đặc biệt
- Luật Thuế tiêu thụ đặc biệt 2025 sửa đổi, bổ sung đối tượng không chịu thuế đối với hàng hóa do tổ chức, cá nhân sản xuất, gia công, thuê gia công trực tiếp xuất khẩu ra nước ngoài hoặc bán, ủy thác cho tổ chức, cá nhân kinh doanh khác để xuất khẩu ra nước ngoài.
- Sửa đổi, bổ sung quy định tàu bay, du thuyền thuộc đối tượng không chịu thuế tiêu thụ đặc biệt bao gồm: “Máy bay, trực thăng, tàu lượn, du thuyền sử dụng cho mục đích kinh doanh vận chuyển hàng hoá, hành khách, khách du lịch và máy bay, trực thăng, tàu lượn sử dụng cho các mục đích an ninh, quốc phòng, cứu thương, cứu hộ, cứu nạn, chữa cháy, huấn luyện đào tạo phi công, quay phim, chụp ảnh, đo đạc bản đồ, sản xuất nông nghiệp".
- Bổ sung “xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ" vào đối tượng không chịu thuế tiêu thụ đặc biệt.
- Bỏ quy định "Hàng hoá nhập khẩu từ nước ngoài vào khu phi thuế quan, hàng hoá từ nội địa bán vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hoá được mua bán giữa các khu phi thuế quan với nhau, trừ xe ô tô chở người dưới 24 chỗ" ra khỏi đối tượng không chịu thuế.
- Luật Thuế tiêu thụ đặc biệt 2025 quy định trường hợp cần thiết phải sửa đổi, bổ sung đối tượng không chịu thuế để phù hợp với bối cảnh kinh tế - xã hội trong từng thời kỳ thì Chính phủ trình Ủy ban Thường vụ Quốc hội xem xét, quyết định và báo cáo Quốc hội tại kỳ họp gần nhất.
(3) Người nộp thuế
- Luật Thuế tiêu thụ đặc biệt 2025 quy định rõ "trường hợp tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu mua hàng hoá thuộc diện chịu thuế tiêu thụ đặc biệt của tổ chức, cá nhân sản xuất để xuất khẩu ra nước ngoài nhưng không xuất khẩu ra nước ngoài mà tiêu thụ trong nước thì tổ chức, cá nhân có hoạt động kinh doanh xuất khẩu là người nộp thuế tiêu thụ đặc biệt" để đảm bảo minh bạch chính sách.
- Đồng thời, sửa đổi, bổ sung đồng bộ các quy định tại Luật Thuế tiêu thụ đặc biệt 2025 về “cơ sở" sản xuất/nhập khẩu/kinh doanh/sản xuất kinh doanh thành “tổ chức, cá nhân" sản xuất/nhập khẩu/kinh doanh sản xuất kinh doanh để thống nhất, đồng bộ về khái niệm.
...
Xem toàn bộ điểm mới tại Công văn 162/DLA-NVDTPC năm 2026.
*Trên đây là thông tin về Tổng hợp điểm mới Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn theo Công văn 162/DLA-NVDTPC.
Tổng hợp điểm mới Luật Thuế tiêu thụ đặc biệt 2025 và các văn bản hướng dẫn theo Công văn 162/DLA-NVDTPC? (Hình ảnh từ Internet)
Thời điểm xác định thuế tiêu thụ đặc biệt là khi nào?
Tại Điều 7 Luật Thuế tiêu thụ đặc biệt 2025 quy định rõ thời điểm xác định thuế tiêu thụ đặc biệt như sau:
- Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xác định thuế tiêu thụ đặc biệt đối với dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn cung ứng dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
- Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Hướng dẫn hoàn thuế, khấu trừ thuế thuế TTĐB 2026 theo Nghị định 360/2025/NĐ-CP ra sao?
Hướng dẫn hoàn thuế, khấu trừ thuế thuế TTĐB 2026 được quy định tại Điều 8 Nghị định 360/2025/NĐ-CP, cụ thể như sau:
Việc hoàn thuế, khấu trừ thuế tiêu thụ đặc biệt thực hiện theo quy định tại Điều 9 của Luật Thuế tiêu thụ đặc biệt 2025. Một số trường hợp được quy định như sau:
- Đối với trường hợp hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu ra nước ngoài tại điểm a khoản 1 Điều 9 Luật Thuế tiêu thụ đặc biệt 2025 thì được hoàn lại số thuế tiêu thụ đặc biệt đã nộp tương ứng với số nguyên liệu dùng để sản xuất, gia công hàng hóa thực tế xuất khẩu ra nước ngoài.
Hồ sơ, trình tự, thẩm quyền giải quyết hoàn thuế tiêu thụ đặc biệt đối với hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu được thực hiện theo quy định về hoàn thuế nhập khẩu tại pháp luật thuế xuất khẩu, thuế nhập khẩu và pháp luật có liên quan.
- Người nộp thuế sản xuất hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt bằng các nguyên liệu chịu thuế tiêu thụ đặc biệt được khấu trừ số thuế tiêu thụ đặc biệt đã nộp đối với nguyên liệu nhập khẩu (bao gồm cả số thuế tiêu thụ đặc biệt đã nộp theo Quyết định ấn định thuế của cơ quan hải quan, trừ trường hợp cơ quan hải quan xử phạt về gian lận, trốn thuế) hoặc đã trả đối với nguyên liệu mua trực tiếp từ tổ chức, cá nhân sản xuất trong nước khi xác định số thuế tiêu thụ đặc biệt phải nộp.
Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của nguyên liệu đã sử dụng để sản xuất hàng hóa chịu thuế tiêu thụ đặc biệt bán ra.
Đối với số thuế tiêu thụ đặc biệt không được khấu trừ hoặc chưa được khấu trừ do không phát sinh số thuế tiêu thụ đặc biệt bán ra (bao gồm cả trường hợp giải thể, phá sản), người nộp thuế được tính vào chi phí để tính thuế thu nhập doanh nghiệp.
- Đối với mặt hàng xăng sinh học:
+ Số thuế tiêu thụ đặc biệt được khấu trừ của kỳ khai thuế được căn cứ vào số thuế tiêu thụ đặc biệt đã nộp hoặc đã trả tương ứng với số thuế tiêu thụ đặc biệt của lượng nguyên liệu mua vào của kỳ khai thuế trước liền kề của xăng khoáng để sản xuất xăng sinh học.
+ Đối với các doanh nghiệp được phép sản xuất, pha chế xăng sinh học, việc kê khai nộp thuế, khấu trừ thuế tiêu thụ đặc biệt được thực hiện tại cơ quan thuế quản lý trực tiếp.
Số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học được bù trừ với số thuế tiêu thụ đặc biệt phải nộp của hàng hóa, dịch vụ khác phát sinh trong kỳ.
Trường hợp sau khi bù trừ, còn số thuế tiêu thụ đặc biệt chưa được khấu trừ hết của xăng khoáng nguyên liệu dùng để sản xuất, pha chế xăng sinh học thì được khấu trừ vào kỳ tiếp theo hoặc hoàn trả theo quy định của Bộ Tài chính.
- Người nộp thuế tiêu thụ đặc biệt đối với hàng hóa chịu thuế tiêu thụ đặc biệt nhập khẩu được khấu trừ số thuế tiêu thụ đặc biệt đã nộp ở khâu nhập khẩu (bao gồm cả số thuế tiêu thụ đặc biệt đã nộp theo Quyết định ấn định thuế của cơ quan hải quan, trừ trường hợp cơ quan hải quan xử phạt về gian lận, trốn thuế) khi xác định số thuế tiêu thụ đặc biệt phải nộp bán ra trong nước.
Số thuế tiêu thụ đặc biệt được khấu trừ tương ứng với số thuế tiêu thụ đặc biệt của hàng hóa nhập khẩu chịu thuế tiêu thụ đặc biệt bán ra và chỉ được khấu trừ tối đa bằng tương ứng số thuế tiêu thụ đặc biệt được tính ở khâu bán ra trong nước.
Số thuế tiêu thụ đặc biệt không được khấu trừ hoặc chưa được khấu trừ do không phát sinh số thuế tiêu thụ đặc biệt bán ra (bao gồm cả trường hợp giải thể, phá sản), người nộp thuế được tính vào chi phí để tính thuế thu nhập doanh nghiệp.
- Chứng từ để khấu trừ thuế tiêu thụ đặc biệt đối với trường hợp nhập khẩu nguyên liệu chịu thuế tiêu thụ đặc biệt để sản xuất, gia công hàng hóa chịu thuế tiêu thụ đặc biệt và trường hợp nhập khẩu hàng hóa chịu thuế tiêu thụ đặc biệt là chứng từ nộp thuế tiêu thụ đặc biệt ở khâu nhập khẩu.
- Chứng từ để được khấu trừ thuế tiêu thụ đặc biệt đối với trường hợp mua nguyên liệu trực tiếp của nhà sản xuất trong nước:
+ Hợp đồng mua bán hàng hóa, trong hợp đồng phải có nội dung thể hiện hàng hóa do tổ chức, cá nhân bán hàng trực tiếp sản xuất; bản sao Giấy chứng nhận đăng ký doanh nghiệp, Giấy chứng nhận đăng ký hộ kinh doanh.
+ Chứng từ thanh toán không dùng tiền mặt theo quy định tại Nghị định 181/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của Chính phủ quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng 2024.
+ Chứng từ để làm căn cứ khấu trừ thuế tiêu thụ đặc biệt là hóa đơn giá trị gia tăng khi mua hàng. Số thuế tiêu thụ đặc biệt mà tổ chức, cá nhân mua hàng đã trả khi mua nguyên liệu được xác định bằng (=) giá tính thuế tiêu thụ đặc biệt nhân (x) thuế suất thuế tiêu thụ đặc biệt; trong đó:

- Việc khấu trừ tiền thuế tiêu thụ đặc biệt được thực hiện khi kê khai thuế tiêu thụ đặc biệt và số thuế tiêu thụ đặc biệt phải nộp được xác định theo công thức sau:

Trường hợp chưa xác định được chính xác số thuế tiêu thụ đặc biệt đã nộp (hoặc đã trả) cho số hàng hóa tương ứng với số sản phẩm tiêu thụ trong kỳ thì có thể căn cứ vào số liệu của kỳ trước để tính số thuế tiêu thụ đặc biệt được khấu trừ và sẽ xác định theo số thực tế vào cuối quý hoặc cuối năm. Số thuế tiêu thụ đặc biệt được phép khấu trừ tối đa không vượt quá số thuế tiêu thụ đặc biệt tính cho phần hàng hóa theo tiêu chuẩn định mức kinh tế kỹ thuật của sản phẩm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];