04 điểm cần lưu ý kê khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC chi tiết ra sao?
Theo quy định cũ, Mẫu 01/GTGT Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC được sửa đổi bởi Thông tư 40/2025/TT-BTC.
Theo quy định mới, đối với các hồ sơ khai thuế có kỳ tính thuế sau ngày 01/07/2026 (Từ kỳ tính thuế tháng 7/2026 hoặc từ kỳ tính thuế quý 3/2026 trở đi): Sẽ kê khai thuế GTGT theo Mẫu tờ khai mới được ban hành kèm theo Thông tư 89/2026/TT-BTC.
TẢI VỀ Tờ khai thuế GTGT theo TT89/2026
>> TUY NHIÊN: Hiện tại trên Cổng Dịch vụ công/Hệ thống khai thuế điện tử chưa hoàn thành nâng cấp các mẫu biểu thuế GTGT mới theo Thông tư 89/2026/TT-BTC. Bên cạnh đó, theo điều khoản chuyển tiếp tại khoản 8 Điều 100 Thông tư 89/2026/TT-BTC thì khi hệ thống thuế chưa chính thức triển khai mẫu/phương thức mới thì tiếp tục thực hiện theo mẫu và phương thức điện tử hệ thống đang hỗ trợ cho đến khi cơ quan thuế thông báo áp dụng thống nhất. TẢI VỀ Tờ khai thuế GTGT (01/GTGT) theo TT80/2021. Do đó, NTT cần theo dõi cập nhật hướng dẫn từ cơ quan có thẩm quyền để thực hiện kê khai, nộp hồ sơ đúng thời hạn quy định. |
04 điểm cần lưu ý kê khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC, cụ thể như sau:
(1) Bổ sung hai chỉ tiêu mới [32b] và [34a]
- Chỉ tiêu [32b] - Khai giá trị hàng hóa, dịch vụ thuộc trường hợp không tính vào giá tính thuế giá trị gia tăng theo quy định của pháp luật thuế giá trị gia tăng.
Trước đây, mẫu tờ khai cũ không tách bạch rõ nhóm này với chỉ tiêu 32a, dẫn đến cách hiểu không thống nhất giữa các cơ sở kinh doanh và cơ quan thuế về việc "hàng hoá, dịch vụ không tính vào giá tính thuế" có thuộc phạm vi chỉ tiêu 32a (không phải kê khai, tính thuế) hay không.
- Chỉ tiêu [34a] - "Hàng hoá, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế giá trị gia tăng":
Đây là chỉ tiêu hoàn toàn mới trên mẫu tờ khai. Hiện tại, Nghị định 181/2025/NĐ-CP chưa có quy định cụ thể xác định thế nào là "không thuộc phạm vi điều chỉnh".
(2) Sửa đổi hai chỉ tiêu [23a] và [32a]
- Chỉ tiêu [23a] - “Trong đó: hàng hóa nhập khẩu”:
So với trước đây, tên mới đã bỏ đi nhóm “dịch vụ nhập khẩu”. Như vậy, theo tờ khai mới, doanh nghiệp chỉ cần kê khai vào chỉ tiêu [23a] thuế GTGT của hàng hoá nhập khẩu, không bao gồm dịch vụ mua từ nước ngoài.
- Chỉ tiêu [32a] - “Hàng hoá, dịch vụ bán ra không kê khai tính nộp thuế”. Tên gọi cũ của chỉ tiêu này là "Hàng hoá, dịch vụ bán ra không tính thuế".
(3) Mẫu 01/GTGT (TT 89) hướng dẫn rõ hơn về chỉ tiêu [37] và [38].
Xem chi tiết TẠI ĐÂY
(4) Sửa đổi công thức tính tại chỉ tiêu [27] và [34].
- Hàng hóa, dịch vụ bán ra chịu thuế giá trị gia tăng ([27]=[29]+[30]+[32]+[32a]-[32b];
- Tổng doanh thu và thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra: ([34]=[26]+[27]+[34a];

04 điểm cần lưu ý kê khai thuế GTGT mẫu 01/GTGT theo Thông tư 89/2026/TT-BTC chi tiết ra sao? (Hình từ Internet)
Tra cứu giảm thuế theo Nghị định 174, Nghị quyết 204 ra sao? Cách tra cứu giảm thuế GTGT 2026?
Từ ngày 01/07/2025 đến hết ngày 31/12/2026, các đơn vị kinh doanh được áp dụng chính sách giảm 2% thuế suất thuế GTGT (áp dụng đối với các mặt hàng dịch vụ đang chịu mức thuế suất 10%) theo Nghị định 174/2025/NĐ-CP, Nghị quyết 204/2025/QH15.
Tra cứu hàng hóa, dịch vụ giảm thuế GTGT 2026 10% xuống 8%
Bước 1: Xác định mã ngành hàng hóa Bước 2: Đối chiếu mã ngành với Phụ lục I, Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP: Trường hợp 1: Mã ngành thuộc 2 phụ lục trên đồng nghĩa hàng hóa không được giảm thuế GTGT mới 2026. Trường hợp 2: Nếu mã ngành không thuộc phụ lục nào trong 3 phụ lục trên thì các hàng hóa, dịch vụ này được giảm thuế suất từ 10% xuống 8%. Tải về Phụ lục I danh mục hàng hoá, dịch vụ không được giảm thuế suất thuế GTGT 2026; Tải về Phụ lục II danh mục hàng hoá, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế GTGT 2026. Tải về File Excel Phụ lục Giảm thuế GTGT 2026 Tải về Phụ lục III Mẫu giảm thuế giá trị gia tăng |
Lưu ý: Danh mục ngành kinh tế Việt Nam gồm 5 cấp được quy định theo khoản 2 Điều 3 Quyết định 36/2025/QĐ-TTg, cụ thể như sau:
- Ngành cấp 1 gồm 22 ngành được quy định theo bảng chữ cái lần lượt từ A đến V;
- Ngành cấp 2 gồm 87 ngành được hình thành theo từng ngành cấp 1 tương ứng và mỗi ngành được đánh mã số bằng hai chữ số từ 01 đến 99;
- Ngành cấp 3 gồm 259 ngành được hình thành theo từng ngành cấp 2 tương ứng và mỗi ngành được đánh mã số bằng ba chữ số từ 011 đến 990;
- Ngành cấp 4 gồm 495 ngành được hình thành theo từng ngành cấp 3 tương ứng và mỗi ngành được đánh mã số bằng bốn chữ số từ 0111 đến 9900;
- Ngành cấp 5 gồm 743 ngành được hình thành theo từng ngành cấp 4 tương ứng và mỗi ngành được đánh mã số bằng bốn chữ số từ 01110 đến 99000.
TẢI VỀ File tra cứu danh mục mã ngành hàng hóa
Tham khảo tra cứu mã ngành nghề kinh doanh tại Tiện ích website Thư viện pháp luật như sau:
Bước 1: Truy cập đường link tại đây.
Bước 2: Nhập tên ngành nghề muốn tra cứu.
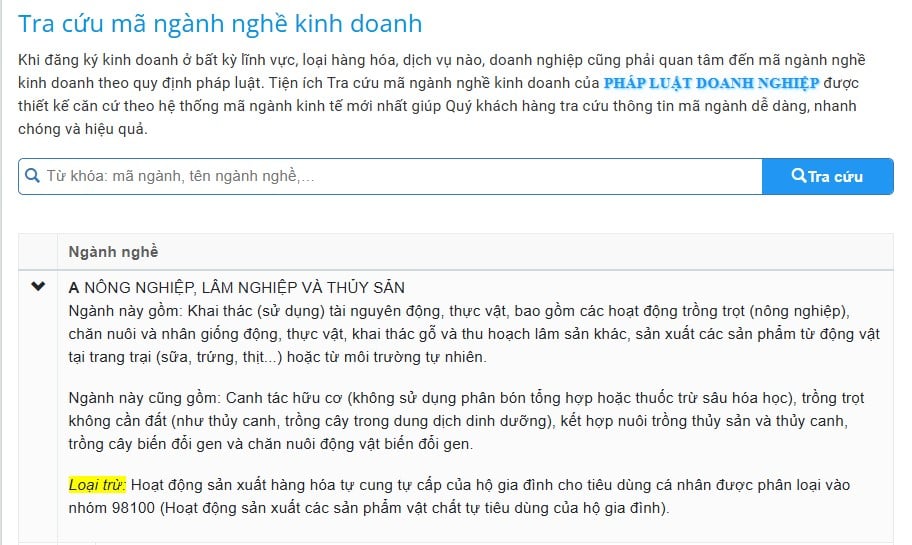
Kết quả sẽ hiển thị những mã ngành nghề liên quan đến từ khóa người dùng tìm kiếm.
Trọn bộ hồ sơ khai thuế GTGT 2026 đối với phương pháp khấu trừ, trực tiếp
Trọn bộ hồ sơ khai thuế GTGT 2026 đối với phương pháp khấu trừ, trực tiếp được quy định tại Phụ lục I Thông tư 89/2026/TT-BTC, cụ thể như sau:
Hồ sơ khai thuế đối với phương pháp khấu trừ
(1) Hồ sơ khai thuế đối với hoạt động sản xuất kinh doanh
01/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-2/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) | |
01-3/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp đối với hoạt động kinh doanh xổ số điện toán | |
01-6/GTGT | Phụ lục bảng phân bổ số thuế giá trị gia tăng phải nộp (Trừ hoạt động sản xuất thủy điện, hoạt động kinh doanh xổ số điện toán) | |
01-7/GTGT | Bảng phân bổ số thuế giá trị gia tăng đầu vào cho các đơn vị phụ thuộc | |
01-8/GTGT | Phụ lục thông tin đề nghị hoàn thuế giá trị gia tăng | |
05/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với khai thuế đối với hoạt động xây dựng, hoạt động chuyển nhượng bất động sản ngoại tỉnh theo từng lần phát sinh hoặc theo tháng/quý theo kỳ tính thuế của người nộp thuế đang áp dụng). |
(2) Hồ sơ khai thuế đối với dự án đầu tư thuộc diện được hoàn thuế
02/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có dự án đầu tư thuộc diện được hoàn thuế) |
Hồ sơ khai thuế GTGT theo phương pháp trực tiếp trên giá trị gia tăng
03/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với hoạt động mua bán, chế tác vàng bạc, đá quý tính thuế theo phương pháp trực tiếp trên giá trị gia tăng) |
Hồ sơ khai thuế GTGT theo phương pháp trực tiếp trên doanh thu
04/GTGT | Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp trực tiếp trên doanh thu) |

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];