Toàn văn Thông tư 139/2025/TT-BTC về lộ trình sắp xếp lại thị trường chứng khoán sửa đổi Thông tư 57/2021 ra sao?
Ngày 30/12/2025, Bộ Tài chính đã ban hành Thông tư 139/2025/TT-BTC sửa đổi, bổ sung một số điều của Thông tư 57/2021/TT- BTC quy định lộ trình sắp xếp lại thị trường giao dịch cổ phiếu, thị trường giao dịch trái phiếu, thị trường giao dịch chứng khoán phái sinh và thị trường giao dịch các loại chứng khoán khác được sửa đổi, bổ sung bởi Thông tư 69/2023/TT-BTC.
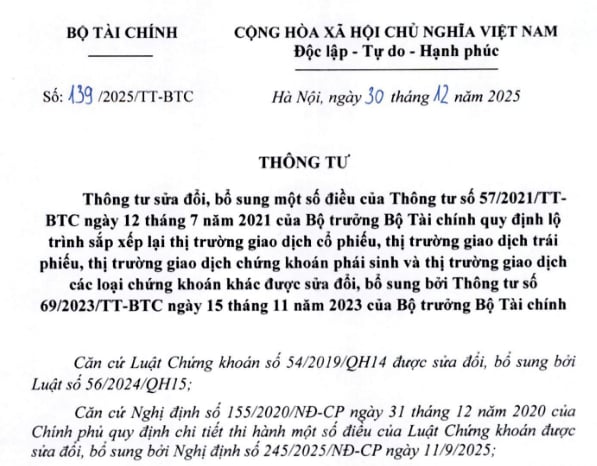
Tải về Thông tư 139/2025/TT-BTC
Tại Điều 1 Thông tư 139/2025/TT-BTC có nội dung sửa đổi, bổ sung một số điểm, khoản của Điều 4 Thông tư 57/2021/TT-BTC được sửa đổi, bổ sung bởi khoản 2, khoản 3 Điều 1 Thông tư 69/2023/TT-BTC, cụ thể như sau:
(1) Sửa đổi điểm d khoản 2 Điều 1 Thông tư 57/2021/TT-BTC như sau:
Chậm nhất đến hết ngày 31 tháng 12 năm 2026: Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh hoàn thành việc tiếp nhận cổ phiếu của tổ chức niêm yết từ Sở Giao dịch Chứng khoán Hà Nội”.
(2) Sửa đổi điểm d khoản 3 Điều 1 Thông tư 57/2021/TT-BTC như sau:
Chậm nhất đến hết ngày 31 tháng 12 năm 2026: Sở Giao dịch Chứng khoán Hà Nội hoàn thành việc chuyển cổ phiếu của tổ chức niêm yết từ Sở Giao dịch Chứng khoán Hà Nội sang Sở Giao dịch Chứng khoán thành phố Hồ Chí Minh.
Xem chi tiết thêm tại Thông tư 139/2025/TT-BTC có hiệu lực thi hành từ ngày 30/12/2025.

Toàn văn Thông tư 139/2025/TT-BTC về lộ trình sắp xếp lại thị trường chứng khoán sửa đổi Thông tư 57/2021 ra sao? (Hình từ Internet)
Điều kiện chào bán trái phiếu ra công chúng là gì?
Căn cứ tại khoản 8 Điều 1 Nghị định 245/2025/NĐ-CP sửa đổi, bổ sung Điều 19 Nghị định 155/2020/NĐ-CP quy định sổ sung điều kiện chào bán trái phiếu ra công chúng từ được quy định như sau:
- Các điều kiện quy định tại khoản 3 Điều 15 Luật Chứng khoán 2019.
- Tổ chức phát hành hoặc trái phiếu đăng ký chào bán phải được xếp hạng tín nhiệm bởi tổ chức xếp hạng tín nhiệm độc lập, ngoại trừ trường hợp trái phiếu phát hành của tổ chức tín dụng hoặc trái phiếu được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức tài chính ở nước ngoài, tổ chức tài chính quốc tế bảo lãnh thanh toán toàn bộ gốc và lãi trái phiếu. Tổ chức xếp hạng tín nhiệm không phải là người có liên quan của tổ chức phát hành.
- Có Đại diện người sở hữu trái phiếu theo quy định tại Điều 24 Nghị định 155/2020/NĐ-CP được sửa đổi bổ sung bởi Nghị định 245/2025/NĐ-CP.
- Tổ chức phát hành có nợ phải trả (bao gồm giá trị trái phiếu dự kiến phát hành) không vượt quá 05 lần vốn chủ sở hữu của tổ chức phát hành theo báo cáo tài chính kỳ kế toán gần nhất được kiểm toán, ngoại trừ tổ chức phát hành là doanh nghiệp nhà nước, doanh nghiệp phát hành trái phiếu để thực hiện dự án bất động sản, tổ chức tín dụng, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm, doanh nghiệp môi giới bảo hiểm, công ty chứng khoán, công ty quản lý quỹ đầu tư chứng khoán.
- Nợ phải trả theo quy định tại khoản 4 Điều 19 Nghị định 155/2020/NĐ-CP được sửa đổi bổ sung bởi Điều 1 Nghị định 245/2025/NĐ-CP. không bao gồm giá trị trái phiếu dự kiến phát hành để cơ cấu lại khoản nợ. Trường hợp phát hành trái phiếu ra công chúng để cơ cấu lại khoản nợ, doanh nghiệp không được thay đổi mục đích sử dụng vốn để cơ cấu lại khoản nợ.
- Trường hợp doanh nghiệp phát hành trái phiếu ra công chúng cho nhiều đợt chào bán, giá trị trái phiếu dự kiến phát hành từng đợt theo mệnh giá không lớn hơn vốn chủ sở hữu.
- Trái phiếu phát hành được tổ chức tín dụng, chi nhánh ngân hàng nước ngoài, tổ chức tài chính ở nước ngoài, tổ chức tài chính quốc tế bảo lãnh thanh toán toàn bộ gốc và lãi trái phiếu được ngoại trừ điều kiện quy định tại khoản 4, khoản 6 Điều 19 Nghị định 155/2020/NĐ-CP được sửa đổi bổ sung bởi Điều 1 Nghị định 245/2025/NĐ-CP
Quy định chung về niêm yết chứng khoán tại Việt Nam năm 2025
Căn cứ theo Điều 107 Nghị định 155/2020/NĐ-CP được sửa đổi bởi khoản 35 Điều 1 Nghị định 245/2025/NĐ-CP và được bổ sung bởi điểm c khoản 35 Điều 1 Nghị định 245/2025/NĐ-CP quy định chung về niêm yết chứng khoán tại Việt Nam năm 2025 như sau:
(1) Báo cáo tài chính của tổ chức đăng ký niêm yết phải tuân thủ các quy định sau:
- Báo cáo tài chính được lập theo pháp luật kế toán. Trường hợp tổ chức đăng ký niêm yết là công ty mẹ, tổ chức đăng ký niêm yết phải nộp báo cáo tài chính hợp nhất và báo cáo tài chính công ty mẹ. Trường hợp tổ chức đăng ký niêm yết là đơn vị kế toán cấp trên có các đơn vị trực thuộc không có tư cách pháp nhân, tổ chức đăng ký niêm yết phải nộp báo cáo tài chính tổng hợp;
- Báo cáo tài chính năm phải được kiểm toán bởi tổ chức kiểm toán được chấp thuận. Ý kiến kiểm toán đối với các báo cáo tài chính là ý kiến chấp nhận toàn phần; trường hợp ý kiến kiểm toán là ý kiến ngoại trừ thì khoản ngoại trừ không ảnh hưởng đến điều kiện niêm yết; tổ chức đăng ký niêm yết phải có tài liệu giải thích hợp lý và có xác nhận của tổ chức kiểm toán về các khoản ngoại trừ không ảnh hưởng đến các điều kiện niêm yết;
- Trường hợp hợp nhất, sáp nhập: báo cáo tài chính kỳ kế toán cuối cùng từ ngày bắt đầu năm tài chính đến thời điểm hợp nhất của các công ty tham gia hợp nhất và báo cáo tài chính kỳ kế toán đầu tiên từ thời điểm hợp nhất đến thời điểm kết thúc năm tài chính của công ty hợp nhất phải đáp ứng quy định tại điểm b khoản này; báo cáo tài chính năm của các công ty tham gia hợp nhất, sáp nhập phải được kiểm toán bởi tổ chức kiểm toán được chấp thuận;
- Trường hợp thời điểm gửi hồ sơ đăng ký niêm yết hợp lệ đến Sở giao dịch chứng khoán quá thời hạn công bố thông tin báo cáo tài chính quý theo quy định cho công ty niêm yết, tổ chức đăng ký niêm yết phải bổ sung báo cáo tài chính của quý đó.
Trường hợp đăng ký niêm yết sau ngày kết thúc của kỳ lập báo cáo tài chính bán niên, tổ chức đăng ký niêm yết phải bổ sung báo cáo tài chính bán niên được soát xét hoặc được kiểm toán bởi tổ chức kiểm toán được chấp thuận;
- Trường hợp sau kỳ kế toán gần nhất được kiểm toán, tổ chức đăng ký niêm yết cổ phiếu thực hiện phát hành tăng vốn điều lệ (trừ trường hợp phát hành cổ phiếu để trả cổ tức, phát hành cổ phiếu để tăng vốn cổ phần từ nguồn vốn chủ sở hữu, phát hành cổ phiếu thưởng cho người lao động, phát hành cổ phiếu để chuyển đổi trái phiếu), tổ chức đăng ký niêm yết phải bổ sung báo cáo về vốn điều lệ đã góp tăng thêm đã được kiểm toán bởi tổ chức kiểm toán được chấp thuận hoặc báo cáo tài chính đã được kiểm toán bởi tổ chức kiểm toán được chấp thuận.
(2) Báo cáo tổng hợp thông tin tài chính theo quy ước phải được đảm bảo bởi tổ chức kiểm toán được chấp thuận với ý kiến chấp nhận toàn phần.
(3) Tỷ lệ lợi nhuận sau thuế trên vốn chủ sở hữu (ROE) được tính bằng tỷ lệ phần trăm giữa lợi nhuận sau thuế so với vốn chủ sở hữu bình quân trong năm của doanh nghiệp, trong đó:
- Trường hợp tổ chức đăng ký niêm yết là công ty mẹ, ROE được xác định căn cứ vào báo cáo tài chính hợp nhất, trong đó chỉ tiêu lợi nhuận sau thuế là lợi nhuận sau thuế của cổ đông công ty mẹ và vốn chủ sở hữu được xác định sau khi đã loại trừ lợi ích của cổ đông không kiểm soát.
Trường hợp tổ chức đăng ký niêm yết là đơn vị kế toán cấp trên có các đơn vị trực thuộc không có tư cách pháp nhân, chỉ tiêu lợi nhuận sau thuế của tổ chức đăng ký niêm yết được xác định tại báo cáo tài chính tổng hợp;
- Trường hợp trong năm có hoạt động chuyển đổi loại hình doanh nghiệp, hợp nhất, sáp nhập, tách công ty, chỉ tiêu lợi nhuận sau thuế là tổng lợi nhuận sau thuế của các giai đoạn trong năm liền trước năm đăng ký niêm yết được xác định tại báo cáo tài chính kiểm toán trong từng giai đoạn hoạt động, chỉ tiêu vốn chủ sở hữu được tính bình quân vốn chủ sở hữu đầu kỳ, vốn chủ sở hữu cuối kỳ của các giai đoạn hoạt động;
- Trường hợp tổ chức đăng ký niêm yết là công ty đại chúng hình thành sau hợp nhất, sáp nhập, chia, tách và các trường hợp cơ cấu lại khác, tỷ lệ ROE dương được xác định dựa trên lợi nhuận sau thuế dương và vốn chủ sở hữu bình quân dương;
- Vốn chủ sở hữu bình quân là bình quân vốn chủ sở hữu đầu kỳ và cuối kỳ, không bao gồm nguồn kinh phí và quỹ khác được xác định trên cơ sở báo cáo tài chính đã được kiểm toán theo quy định tại (1).
(4) Kết quả hoạt động kinh doanh, lỗ lũy kế, vốn chủ sở hữu của tổ chức đăng ký niêm yết, tổ chức niêm yết được xem xét theo quy định tại khoản 8 Điều 7 Nghị định 155/2020/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];