Nguyên tắc kế toán trái phiếu chuyển đổi Tài khoản 343 Trái phiếu phát hành thế nào?
Theo Tài khoản 343 - Trái phiếu phát hành tại Mục B Phụ lục II kèm theo Thông tư 99/2025/TT-BTC, nguyên tắc kế toán trái phiếu chuyển đổi được hướng dẫn cụ thể như sau:
(1) Trái phiếu chuyển đổi là loại trái phiếu có thể chuyển đổi thành cổ phiếu phổ thông của cùng một tổ chức phát hành theo các điều kiện đã được xác định trong phương án phát hành. Doanh nghiệp phát hành trái phiếu chuyển đổi phải thực hiện các thủ tục và đáp ứng được các điều kiện phát hành trái phiếu chuyển đổi theo quy định của pháp luật.
(2) Doanh nghiệp (bên phát hành trái phiếu chuyển đổi) sử dụng Tài khoản 3432 - Trái phiếu chuyển đổi để phản ánh giá trị phần nợ gốc của trái phiếu chuyển đổi. Doanh nghiệp phải mở sổ kế toán chi tiết để theo dõi từng loại trái phiếu chuyển đổi theo từng loại kỳ hạn, lãi suất và mệnh giá.
(3) Trái phiếu chuyển đổi phản ánh trên Tài khoản 3432 - Trái phiếu chuyển đổi là loại trái phiếu có thể chuyển đổi thành một số lượng cổ phiếu xác định được quy định sẵn trong phương án phát hành. Loại trái phiếu có thể chuyển đổi thành một lượng cổ phiếu không xác định tại ngày đáo hạn (ví dụ do phụ thuộc vào giá trị thị trường của cổ phiếu tại ngày đáo hạn,...) hoặc khoản trái phiếu có quyền chuyển đổi thành cổ phiếu của một tổ chức khác,... được kế toán như trái phiếu thường.
(4) Chi phí phát hành trái phiếu chuyển đổi được phân bổ dần phù hợp với kỳ hạn trái phiếu theo phương pháp đường thẳng hoặc phương pháp lãi suất thực để ghi nhận vào chi phí tài chính hoặc được vốn hóa theo quy định và đảm bảo phải nhất quán cho tất cả các khoản trái phiếu phát hành qua các kỳ kế toán theo quy định.
Trường hợp doanh nghiệp có phát hành trái phiếu chuyển đổi không thành công thì chi phí phát hành trái phiếu chuyển đổi phải phân bổ cho cả trái phiếu chuyển đổi phát hành thành công và không thành công theo số lượng trái phiếu. Phần chi phí phát hành trái phiếu chuyển đổi phân bổ cho trái phiếu chuyển đổi phát hành không thành công được hạch toán vào chi phí hoạt động tài chính.
Phần chi phí phát hành trái phiếu chuyển đổi còn lại liên quan đến trái phiếu chuyển đổi phát hành thành công được phân bổ cho cả cấu phần nợ và cấu phần vốn theo tỷ lệ khoản tiền thu được của mỗi cấu phần. Phần chi phí phát hành trái phiếu phân bổ cho cấu phần vốn được hạch toán vào TK 4113 - Quyền chọn chuyển đổi trái phiếu. Phần chi phí phát hành trái phiếu phân bổ cho cấu phần nợ được hạch toán vào TK 3432 - Trái phiếu chuyển đổi.
(5) Tại thời điểm ghi nhận ban đầu, khi phát hành trái phiếu chuyển đổi, doanh nghiệp phải tính toán và xác định riêng biệt giá trị cấu phần nợ (nợ gốc) và cấu phần vốn của trái phiếu chuyển đổi. Phần nợ gốc của trái phiếu chuyển đổi được ghi nhận là nợ phải trả; cấu phần vốn (quyền chọn cổ phiếu) của trái phiếu chuyển đổi được ghi nhận là vốn chủ sở hữu. Việc xác định giá trị các cấu phần của trái phiếu chuyển đổi được thực hiện như sau:
- Xác định giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm phát hành
Tại thời điểm ghi nhận ban đầu, giá trị phần nợ gốc của trái phiếu chuyển đổi được xác định bằng cách chiết khấu giá trị danh nghĩa của khoản thanh toán trong tương lai (gồm cả gốc và lãi trái phiếu) về giá trị hiện tại theo lãi suất áp dụng phổ biến trên thị trường tại thời điểm giao dịch của trái phiếu tương tự (cùng ngành nghề, thời hạn vay, có/không có tài sản đảm bảo,...) trên thị trường nhưng không có quyền chuyển đổi thành cổ phiếu. Chi phí phát hành trái phiếu chuyển đổi được ghi giảm giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm phát hành. Trường hợp không xác định được lãi suất của trái phiếu tương tự thì doanh nghiệp được áp dụng mà doanh nghiệp có thể đi vay dưới hình thức phát hành công cụ nợ không có quyền chuyển đổi thành cổ phiếu (như phát hành trái phiếu thường không có quyền chuyển đổi hoặc vay bằng khế ước thông thường) trong điều kiện hoạt động sản xuất, kinh doanh của doanh nghiệp diễn ra bình thường.
Lãi suất đi vay phổ biến trên thị trường là lãi suất đi vay của hợp đồng vay tương tự với hợp đồng trái phiếu (về thời hạn vay, có/không có tài sản đảm bảo,...) được sử dụng trong phần lớn các giao dịch trên thị trường. Doanh nghiệp được chủ động xác định mức lãi suất đi vay phổ biến trên thị trường một cách phù hợp nhất với đặc điểm sản xuất, kinh doanh của doanh nghiệp và không trái với quy định của pháp luật.
Ví dụ xác định giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm phát hành: Ngày 1/1/20X5, công ty cổ phần Thăng Long phát hành 1 triệu trái phiếu chuyển đổi mệnh giá 10.000 đồng kỳ hạn 3 năm, lãi suất danh nghĩa 10%/năm, trả lãi mỗi năm 1 lần vào thời điểm cuối năm. Lãi suất của trái phiếu tương tự không được chuyển đổi là 15%/năm. Tại thời điểm đáo hạn, mỗi trái phiếu được chuyển đổi thành một cổ phiếu. Biết rằng trái phiếu chuyển đổi được phát hành để huy động vốn cho hoạt động sản xuất, kinh doanh thông thường (lãi vay được tính vào chi phí tài chính). Việc xác định giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm ghi nhận ban đầu được thực hiện (bỏ qua chi phí phát hành trái phiếu) như sau:
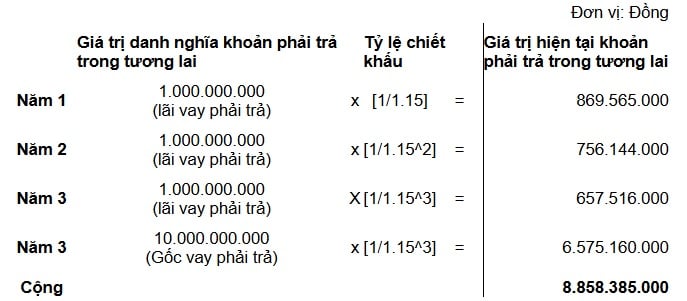
Theo ví dụ này, tổng số tiền thu từ phát hành trái phiếu là 10.000.000.000đ, trong đó tổng giá trị hiện tại của khoản thanh toán trong tương lai bao gồm cả gốc và lãi trái phiếu là 8.858.385.000đ. Giá trị này được xác định là giá trị của phần nợ gốc của trái phiếu chuyển đổi tại thời điểm ghi nhận ban đầu và được ghi nhận là nợ phải trả từ việc phát hành trái phiếu chuyển đổi.
- Xác định giá trị cấu phần vốn của trái phiếu chuyển đổi (quyền chọn chuyển đổi trái phiếu)
Giá trị cấu phần vốn của trái phiếu chuyển đổi được xác định là phần chênh lệch giữa tổng số tiền thu về từ việc phát hành trái phiếu chuyển đổi và giá trị cấu phần nợ của trái phiếu chuyển đổi tại thời điểm phát hành.
Theo ví dụ nêu trên, giá trị cấu phần vốn của trái phiếu chuyển đổi được xác định là: 10.000.000.000 - 8.858.385.000 = 1.141.615.000 đồng. Giá trị cấu phần vốn của trái phiếu chuyển đổi được ghi nhận là quyền chọn cổ phiếu thuộc phần vốn chủ sở hữu.
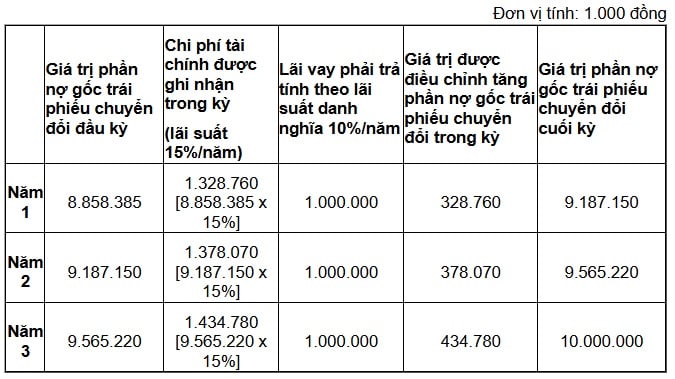
(6) Sau ghi nhận ban đầu, doanh nghiệp phải điều chỉnh giá trị phần nợ gốc của trái phiếu chuyển đổi bằng cách ghi tăng giá trị phần nợ gốc của trái phiếu đối với phần chênh lệch giữa số lãi trái phiếu phải trả tính theo lãi suất của trái phiếu tương tự không có quyền chuyển đổi hoặc lãi suất thực cao hơn số lãi trái phiếu phải trả tính theo lãi suất danh nghĩa.
Ví dụ: Tiếp theo ví dụ trên, việc xác định chi phí tài chính trong kỳ và điều chỉnh giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm cuối kỳ như sau:
(7) Khi đáo hạn trái phiếu chuyển đổi:
- Giá trị quyền chọn cổ phiếu của trái phiếu chuyển đổi đang phản ánh trong phần vốn chủ sở hữu được chuyển sang ghi nhận là thặng dư vốn mà không phụ thuộc vào việc người nắm giữ trái phiếu có thực hiện quyền chọn chuyển đổi thành cổ phiếu hay không.
- Trường hợp người nắm giữ trái phiếu không thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, doanh nghiệp ghi giảm phần nợ gốc của trái phiếu chuyển đổi tương ứng với số tiền hoàn trả gốc trái phiếu.
- Trường hợp người nắm giữ trái phiếu thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, doanh nghiệp ghi giảm phần nợ gốc của trái phiếu chuyển đổi và ghi tăng vốn đầu tư của chủ sở hữu tương ứng với mệnh giá số cổ phiếu phát hành thêm. Phần chênh lệch giữa giá trị phần nợ gốc của trái phiếu chuyển đổi lớn hơn giá trị cổ phiếu phát hành thêm tính theo mệnh giá được ghi nhận là khoản thặng dư vốn.
>> Không ghi nhận doanh thu bán hàng và cung cấp dịch vụ Tài khoản 511 đối với các trường hợp nào?
>> Hướng dẫn Điều chỉnh giảm doanh thu Tài khoản 521 Các khoản giảm trừ doanh thu thực hiện thế nào?
Nguyên tắc kế toán trái phiếu chuyển đổi? Kết cấu, nội dung phản ánh Tài khoản 3432 Trái phiếu chuyển đổi?
Kết cấu và nội dung phản ánh của Tài khoản 3432 - Trái phiếu chuyển đổi thế nào?
Theo Tài khoản 343 - Trái phiếu phát hành tại Mục B Phụ lục II kèm theo Thông tư 99/2025/TT-BTC, Tài khoản 343 - Trái phiếu phát hành có 2 tài khoản cấp 2:
- Tài khoản 3431 - Trái phiếu thường;
- Tài khoản 3432 - Trái phiếu chuyển đổi.
Kết cấu và nội dung phản ánh của Tài khoản 3432 - Trái phiếu chuyển đổi cụ thể như sau:
Bên Nợ:
- Thanh toán nợ gốc trái phiếu khi đáo hạn nếu người nắm giữ trái phiếu không thực hiện quyền chọn chuyển đổi thành cổ phiếu;
- Chi phí phát hành trái phiếu chuyển đổi phát sinh;
- Kết chuyển nợ gốc trái phiếu để ghi tăng vốn chủ sở hữu nếu người nắm giữ trái phiếu thực hiện quyền chọn chuyển đổi thành cổ phiếu.
Bên Có:
- Trị giá phần nợ gốc trái phiếu ghi nhận tại thời điểm phát hành;
- Giá trị được điều chỉnh tăng phần nợ gốc trái phiếu trong kỳ;
- Phân bổ chi phí phát hành trái phiếu chuyển đổi.
Số dư bên Có:
Giá trị phần nợ gốc trái phiếu tại thời điểm kết thúc kỳ kế toán.
Doanh nghiệp có thể mở các tài khoản chi tiết các Tài khoản 3431 - Trái phiếu thường và Tài khoản 3432 - Trái phiếu chuyển đổi (ví dụ như mệnh giá trái phiếu, phụ trội trái phiếu, chiết khấu trái phiếu, chi phí phát hành trái phiếu,...) phù hợp với đặc điểm hoạt động sản xuất, kinh doanh và yêu cầu quản lý của đơn vị mình.
Phương pháp kế toán phát hành trái phiếu chuyển đổi thế nào?
Theo phương pháp kế toán một số giao dịch kinh tế chủ yếu Tài khoản 343 - Trái phiếu phát hành tại Mục B Phụ lục II kèm theo Thông tư 99/2025/TT-BTC, phương pháp kế toán phát hành trái phiếu chuyển đổi như sau:
(1) Tại thời điểm phát hành, doanh nghiệp xác định giá trị phần nợ gốc và quyền chọn cổ phiếu của trái phiếu chuyển đổi bằng cách chiết khấu giá trị danh nghĩa của khoản thanh toán trong tương lai về giá trị hiện tại, ghi:
Nợ các TK 111, 112 (tổng số thu từ phát hành trái phiếu chuyển đổi)
Có TK 3432 - Trái phiếu chuyển đổi (phần nợ gốc)
Có TK 4113 - Quyền chọn chuyển đổi trái phiếu (chênh lệch giữa số tiền thu được và nợ gốc trái phiếu chuyển đổi).
(2) Chi phí phát hành trái phiếu chuyển đổi:
- Khi phát sinh chi phí phát hành trái phiếu chuyển đổi, ghi:
Nợ TK 3432 - Trái phiếu chuyển đổi (chi phí phát hành trái phiếu phân bổ cho cấu phần nợ gốc)
Có các TK 111, 112,...
- Kết chuyển chi phí phát hành trái phiếu chuyển đổi cho trái phiếu phát hành không thành công, ghi:
Nợ TK 635 - Chi phí tài chính (phân bổ chi phí phát hành trái phiếu cho số lượng trái phiếu chuyển đổi phát hành không thành công)
Có TK 3432 - Trái phiếu chuyển đổi.
- Kết chuyển chi phí phát hành trái phiếu chuyển đổi cho trái phiếu phát hành thành công được phân bổ cho cấu phần vốn tương ứng với số lượng trái phiếu phát hành thành công), ghi:
Nợ TK 4113 - Quyền chọn chuyển đổi trái phiếu
Có TK 3432 - Trái phiếu chuyển đổi.
(3) Định kỳ, doanh nghiệp ghi nhận vào chi phí tài chính hoặc vốn hóa đối với số lãi trái phiếu phải trả tính theo lãi suất của trái phiếu tương tự không có quyền chuyển đổi hoặc tính theo lãi suất đi vay phổ biến trên thị trường để điều chỉnh giá trị phần nợ gốc của trái phiếu chuyển đổi và phần chi phí phát hành trái phiếu chuyển đổi thành công phân bổ cho cấu phần nợ, ghi:
Nợ các TK 241, 627, 635
Có TK 335 - Chi phí phải trả (số lãi trái phiếu phải trả trong kỳ tính theo lãi suất danh nghĩa)
Có TK 3432 - Trái phiếu chuyển đổi (phần chênh lệch giữa số lãi trái phiếu tính theo lãi suất thực hoặc lãi suất trái phiếu tương tự không có quyền chuyển đổi cao hơn số lãi trái phiếu phải trả trong kỳ tính theo lãi suất danh nghĩa).
(4) Khi đáo hạn trái phiếu chuyển đổi:
- Trường hợp người nắm giữ trái phiếu không thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, doanh nghiệp hoàn trả gốc trái phiếu, ghi:
Nợ TK 3432 - Trái phiếu chuyển đổi
Có các TK 111, 112,...
Đồng thời kết chuyển giá trị quyền chọn cổ phiếu của trái phiếu chuyển đổi vào thặng dư vốn, ghi:
Nợ TK 4113 - Quyền chọn chuyển đổi trái phiếu
Có TK 4112-Thặng dư vốn.
- Trường hợp người nắm giữ trái phiếu thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, doanh nghiệp ghi giảm phần nợ gốc của trái phiếu chuyển đổi và ghi tăng vốn đầu tư của chủ sở hữu, ghi:
Nợ TK 3432 - Trái phiếu chuyển đổi
Có TK 4111 - Vốn góp của chủ sở hữu (theo mệnh giá)
Có TK 4112 - Thặng dư vốn (phần chênh lệch giữa giá trị cổ phiếu phát hành thêm tính theo mệnh giá và giá trị nợ gốc trái phiếu chuyển đổi).
Đồng thời, kết chuyển giá trị quyền chọn cổ phiếu của trái phiếu chuyển đổi vào thặng dư vốn, ghi:
Nợ TK 4113 - Quyền chọn chuyển đổi trái phiếu
Có TK 4112 - Thặng dư vốn.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];