Toàn văn Công văn 5402/CT-CS hướng dẫn xây dựng Bảng giá tính lệ phí trước bạ ô tô xe máy ra sao?
Ngày 21/11/2025, Cục Thuế ban hành Công văn 5402/CT-CS năm 2025 hướng dẫn xây dựng Bảng giá tính lệ phí trước bạ ô tô xe máy.
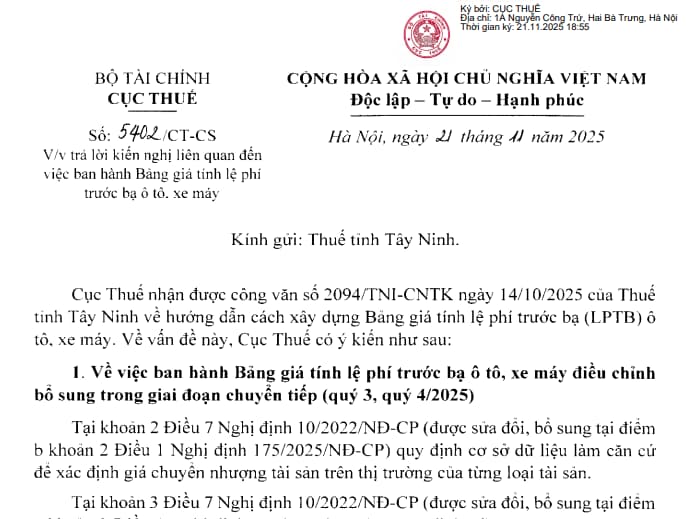
>>> Tải về Toàn văn Công văn 5402/CT-CS năm 2025
Theo đó, Công văn 5402/CT-CS năm 2025, Cục Thuế đã có hướng dẫn về nguyên tắc, phương pháp xác định giá tính lệ phí trước bạ tại tiểu mục 2.1, Mục 2 như sau:
Theo quy định tại khoản 2, khoản 3 Điều 7 Nghị định 10/2022/NĐ-CP được sửa đổi bổ sung bởi khoản 2 Điều 1 Nghị định 175/2025/NĐ-CP, điểm a khoản 2 Điều 3 Thông tư 13/2022/TT-BTC được sửa đổi bổ sung bởi khoản 2 Điều 1 Thông tư 67/2025/TT-BTC quy định giá tính lệ phí trước bạ được xác định theo nguyên tắc đảm bảo phù hợp với giá chuyển nhượng tài sản trên thị trường của từng loại ô tô, xe máy (đối với xe ô tô, xe máy là theo kiểu loại xe; đối với xe tải là theo nước sản xuất, nhãn hiệu, khối lượng hàng chuyên chở cho phép tham gia giao thông; đối với xe khách là theo nước sản xuất, nhãn hiệu, số người cho phép chở kể cả lái xe).
Về cơ sở dữ liệu xây dựng Bảng giá tính lệ phí trước bạ được tổng hợp trên các nguồn sau: Hóa đơn, chứng từ bán hàng hợp pháp theo quy định của pháp luật về hóa đơn, chứng từ; Thông báo của doanh nghiệp sản xuất chính hãng; Giá bán tài sản cùng loại hoặc tương đương theo quy định; Giá thành sản phẩm; Giá tính thuế nhập khẩu theo quy định của pháp luật về hải quan; Giá theo Thông báo của doanh nghiệp nhập khẩu được ủy quyền thay mặt doanh nghiệp sản xuất, lắp ráp nước ngoài; Giá tính lệ phí trước bạ trên ứng dụng quản lý trước bạ của cơ quan thuế và thực hiện theo quy định khoản 2 Điều 7 Nghị định 10/2022/NĐ-CP được sửa đổi, bổ sung tại điểm b khoản 2 Điều 1 Nghị định 175/2025/NĐ-CP.
Theo đó, trên cơ sở dữ liệu được tổng hợp, đề nghị cơ quan thuế cấp tỉnh phối hợp với các đơn vị liên quan, rà soát, xác định nguyên tắc cụ thể để quyết định giá tính lệ phí trước bạ của từng loại ô tô, xe máy đãm bảo phù hợp với tình hình thực tế tại địa phương và quy định pháp luật.
Ngoài ra, cơ quan thuế cấp tỉnh có thể tham khảo Bảng giá tính lệ phí trước bạ, Bảng giá tính lệ phí trước bạ điều chỉnh, bổ sung đối với ô tô, xe máy do Bộ Tài chính ban hành để báo cáo, tham mưu cho UBND cấp tỉnh về nguyên tắc, phương pháp xác định giá tính lệ phí trước bạ của ô tô, xe máy bảo đảm phù hợp với quy định của pháp luật.
Để đảm bảo dữ liệu của cơ quan thuế không sai lệch với dữ liệu của cơ quan nhà nước có thẩm quyền liên liên qu quan, đề nghị Thuế tỉnh Tây Ninh trong quá trình xây dựng Bảng giá tỉnh LPTB trình UBND tỉnh ban hành và khi bổ sung kiểu loại xe mới, phải đảm bảo đúng quy định tại các văn bản hướng dẫn nêu trên và thông tin từ các cơ quan nhà nước có thẩm quyền cung cấp để đảm bảo cho việc kê khai điện tử và xử lý thủ tục hành chính trên hệ thống.

Toàn văn Công văn 5402/CT-CS hướng dẫn xây dựng Bảng giá tính lệ phí trước bạ ô tô xe máy ra sao? (Hình ảnh từ Internet)
Lệ phí trước bạ áp dụng đối với những đối tượng nào?
Lệ phí trước bạ áp dụng cho các đối tượng được quy định tại Điều 3 Nghị định 10/2022/NĐ-CP được sửa đổi bởi khoản 1 Điều 1 Nghị định 175/2025/NĐ-CP gồm:
- Nhà, đất.
- Súng săn; súng dùng để tập luyện, thi đấu thể thao.
- Tàu theo quy định của pháp luật về giao thông đường thủy nội địa và pháp luật về hàng hải (sau đây gọi là tàu thủy), kể cả sà lan, ca nô, tàu kéo, tàu đẩy, tàu ngầm, tàu lặn; trừ ụ nổi, kho chứa nổi và giàn di động.
- Thuyền, kể cả du thuyền.
- Tàu bay.
- Xe mô tô, xe gắn máy, xe tương tự xe mô tô, xe gắn máy (sau đây gọi chung là xe máy) theo quy định pháp luật về trật tự, an toàn giao thông đường bộ phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp.
- Xe ô tô, rơ moóc, sơ mi rơ moóc, xe chở người bốn bánh có gắn động cơ, xe chở hàng bốn bánh có gắn động cơ, xe máy chuyên dùng, xe tương tự các loại xe này theo quy định pháp luật về trật tự, an toàn giao thông đường bộ phải đăng ký và gắn biển số do cơ quan nhà nước có thẩm quyền cấp.
- Vỏ, tổng thành khung, tổng thành máy, thân máy (block) của tài sản quy định tại khoản 3, khoản 4, khoản 5, khoản 6 và khoản 7 Điều 3 Nghị định 10/2022/NĐ-CP được thay thế và phải đăng ký với cơ quan nhà nước có thẩm quyền.
Quy định về khai, nộp lệ phí trước bạ như thế nào?
Quy định về khai, nộp lệ phí trước bạ được quy định tại Điều 11 Nghị định 10/2022/NĐ-CP, được sửa đổi bởi khoản 7 Điều 1 như sau:
- Tổ chức, cá nhân khai, nộp lệ phí trước bạ theo quy định của pháp luật về quản lý thuế khi đăng ký quyền sở hữu, quyền sử dụng tài sản với cơ quan nhà nước có thẩm quyền.
- Dữ liệu điện tử nộp lệ phí trước bạ qua Kho bạc Nhà nước, ngân hàng thương mại hoặc tổ chức cung ứng dịch vụ trung gian thanh toán được Cục Thuế ký số và cung cấp lên Cổng dịch vụ công Quốc gia, Cổng dịch vụ công cấp bộ (hoặc Hệ thống thông tin giải quyết thủ tục hành chính cấp bộ), Hệ thống thông tin giải quyết thủ tục hành chính cấp tỉnh có giá trị như chứng từ bản giấy để cơ quan cảnh sát giao thông, cơ quan nông nghiệp và môi trường và các cơ quan nhà nước khác có thẩm quyền đã kết nối với Cổng dịch vụ công Quốc gia truy cập, khai thác dữ liệu phục vụ công tác giải quyết thủ tục hành chính liên quan đến việc đăng ký quyền sở hữu, quyền sử dụng tài sản.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];