Thư ngỏ về cơ quan giải quyết hồ sơ miễn giảm tiền sử dụng đất và tiền thuê đất theo hướng dẫn của Thuế Hà Nội ra sao?
Ngày 7/4/2026, Thuế thành phố Hà Nội đã có Thư ngỏ gửi người nộp thuế về cơ quan tiếp nhận, giải quyết hồ sơ miễn, giảm tiền sử dụng đất, tiền thuê đất.
Toàn văn Thư ngỏ về cơ quan giải quyết hồ sơ miễn giảm tiền sử dụng đất và tiền thuê đất theo hướng dẫn của Thuế Hà Nội như sau:
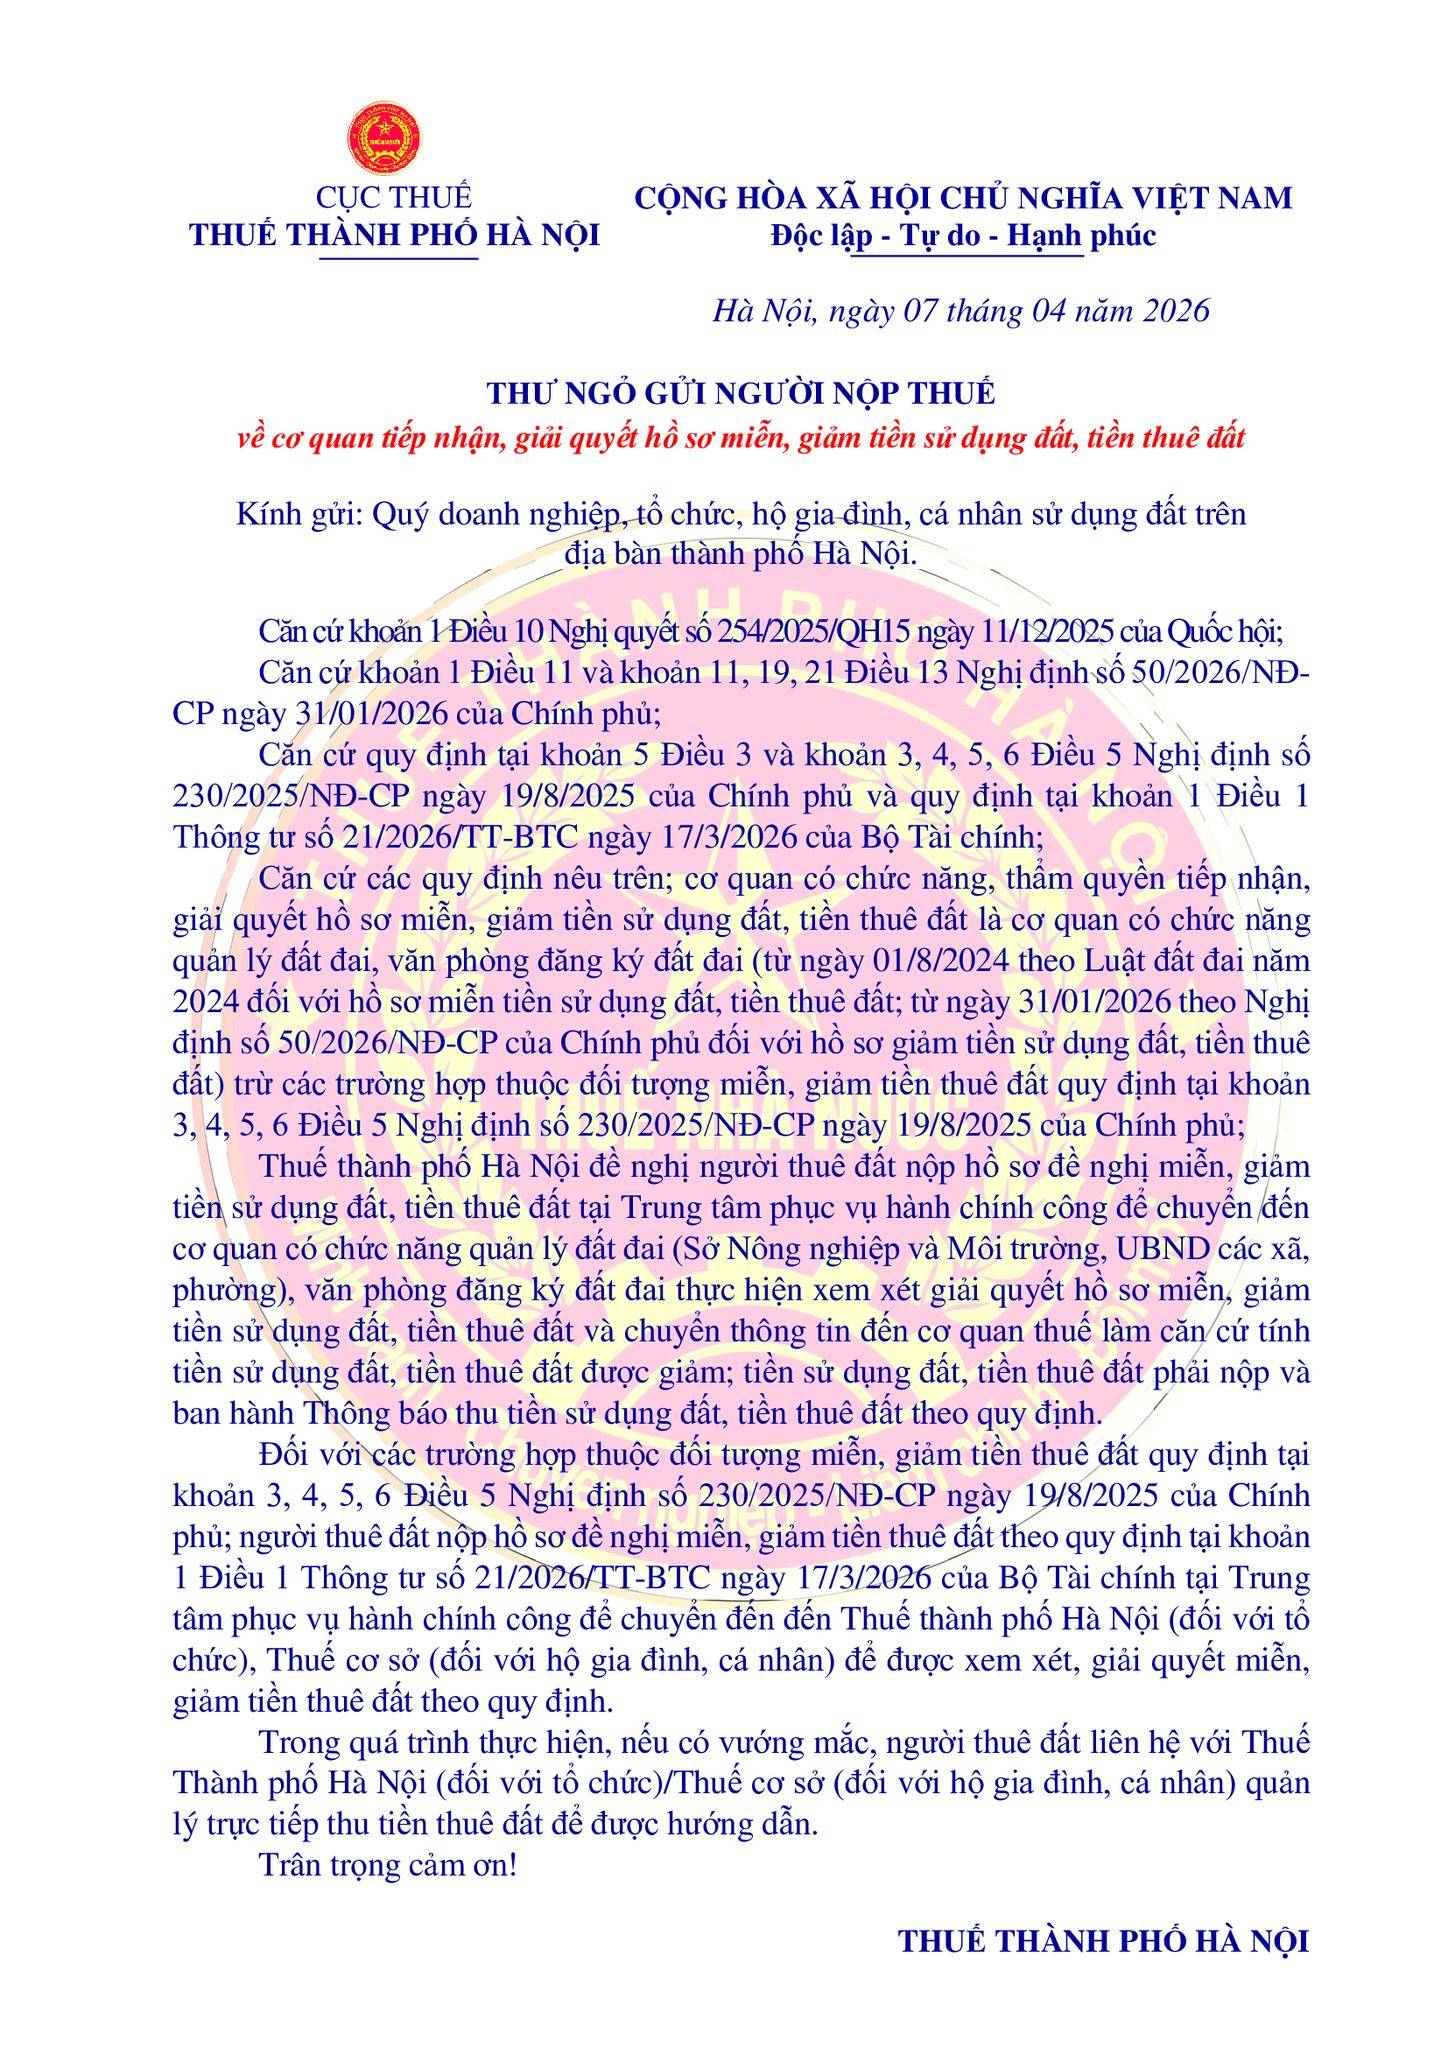
Tải về Thư ngỏ về cơ quan giải quyết hồ sơ miễn giảm tiền sử dụng đất và tiền thuê đất theo hướng dẫn của Thuế Hà Nội
Thư ngỏ về cơ quan giải quyết hồ sơ miễn giảm tiền sử dụng đất và tiền thuê đất theo hướng dẫn của Thuế Hà Nội ra sao? (Hình từ Internet)
Xác định diện tích đất tính tiền sử dụng đất thế nào?
Căn cứ tại Điều 4 Nghị định 103/2024/NĐ-CP quy định về diện tích đất tính tiền sử dụng đất như sau:
- Diện tích tính tiền sử dụng đất đối với trường hợp được giao, được chuyển mục đích sử dụng đất, được điều chỉnh quy hoạch chi tiết, được chuyển hình thức sử dụng đất là diện tích đất có thu tiền sử dụng đất ghi trên quyết định giao đất, cho phép chuyển mục đích sử dụng đất, điều chỉnh quyết định giao đất, điều chỉnh quy hoạch chi tiết, chuyển hình thức sử dụng đất của cơ quan nhà nước có thẩm quyền.
- Diện tích tính tiền sử dụng đất đối với trường hợp công nhận quyền sử dụng đất là diện tích đất được công nhận ghi trên Phiếu chuyển thông tin để xác định nghĩa vụ tài chính về đất đai (sau đây gọi là Phiếu chuyển thông tin) do cơ quan có chức năng quản lý đất đai chuyển đến cơ quan thuế theo quy định tại Nghị định của Chính phủ về điều tra cơ bản đất đai; đăng ký, cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất và hệ thống thông tin đất đai (sau đây gọi là Nghị định về cấp giấy chứng nhận).
Việc xác định hạn mức giao đất ở, hạn mức công nhận đất ở của hộ gia đình, cá nhân được thực hiện theo quy định tại các Điều 141, 195 và 196 Luật Đất đai 2024, Nghị định của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai 2024, Nghị định về cấp giấy chứng nhận.
- Diện tích tính tiền sử dụng đất theo quy định tại khoản 1, khoản 2 Điều 4 Nghị định 103/2024/NĐ-CP được tính theo đơn vị mét vuông (m2).
Miễn, giảm tiền sử dụng đất theo Nghị định 230/2025/NĐ-CP như thế nào?
Căn cứ theo Điều 4 Nghị định 230/2025/NĐ-CP quy định miễn, giảm tiền sử dụng đất như sau:
(1) Miễn tiền sử dụng đất đối với diện tích đất được giao trong hạn mức giao đất ở trong các trường hợp sau:
- Giao đất ở tái định cư hoặc giao đất cho các hộ gia đình, cá nhân trong các cụm, tuyến dân cư vùng ngập lũ theo quyết định của Thủ tướng Chính phủ về việc điều chỉnh, bổ sung đối tượng và cơ chế vay vốn xây dựng nhà ở thuộc chương trình xây dựng cụm, tuyến dân cư và nhà ở vùng thường xuyên bị ngập lũ đồng bằng sông Cửu Long.
- Giao đất ở cho các hộ dân làng chài, dân sống trên sông nước, đầm phá di chuyển đến định cư tại các khu, điểm tái định cư theo quy hoạch, kế hoạch và dự án được cấp có thẩm quyền phê duyệt.
(2) Giảm 30% tiền sử dụng đất hằng năm đối với các trường hợp sử dụng đất quốc phòng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế quy định tại khoản 2 Điều 201 Luật Đất đai 2024, Nghị định 102/2024/NĐ-CP ngày 30 tháng 7 năm 2024 của Chính phủ quy định chi tiết thi hành một số điều của Luật Đất đai; cụ thể như sau:
- Bộ trưởng Bộ Quốc phòng có trách nhiệm phân công cơ quan chức năng tính số tiền sử dụng đất được giảm và ghi vào trong thông báo nghĩa vụ tài chính của Bộ Quốc phòng gửi đơn vị, doanh nghiệp nhà nước do Bộ Quốc phòng được giao quản lý; phân công cơ quan chức năng hướng dẫn việc thu, nộp tiền sử dụng đất hằng năm theo quy định tại Nghị định 102/2024/NĐ-CP và Nghị định 230/2025/NĐ-CP với đơn vị, doanh nghiệp nhà nước do Bộ Quốc phòng được giao quản lý.
- Trường hợp qua kiểm tra, cơ quan chức năng phát hiện đối tượng sử dụng đất quốc phòng kết hợp với hoạt động lao động sản xuất, xây dựng kinh tế không sử dụng đất đúng với phương án sử dụng đất đã được cấp có thẩm quyền phê duyệt thì phải thực hiện việc nộp lại số tiền sử dụng đất hằng năm đã được giảm theo quy định.
(3) Việc miễn, giảm tiền sử dụng đất trong trường hợp cần thiết để thực hiện chính sách kinh tế - xã hội, ổn định kinh tế vĩ mô, hỗ trợ phát triển sản xuất kinh doanh, bảo đảm an sinh xã hội và giải quyết những vấn đề phát sinh trong thực tiễn điều hành kinh tế - xã hội hằng năm được thực hiện như sau: Căn cứ vào nhiệm vụ, giải pháp tại Kế hoạch phát triển kinh tế - xã hội được cấp có thẩm quyền ban hành hoặc nhiệm vụ được cấp có thẩm quyền giao, Bộ Tài chính trình Chính phủ quy định việc miễn, giảm tiền sử dụng đất của 01 năm theo quy định tại khoản 3 Điều 4 Nghị định 230/2025/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];