Thư mời tổ chức Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho HKD, CNKD Khánh Hòa ra sao?
Ngày 13/3/2026, Thuế cơ sở 2 Tỉnh Khánh Hòa đã có Thư mời tổ chức Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho HKD, CNKD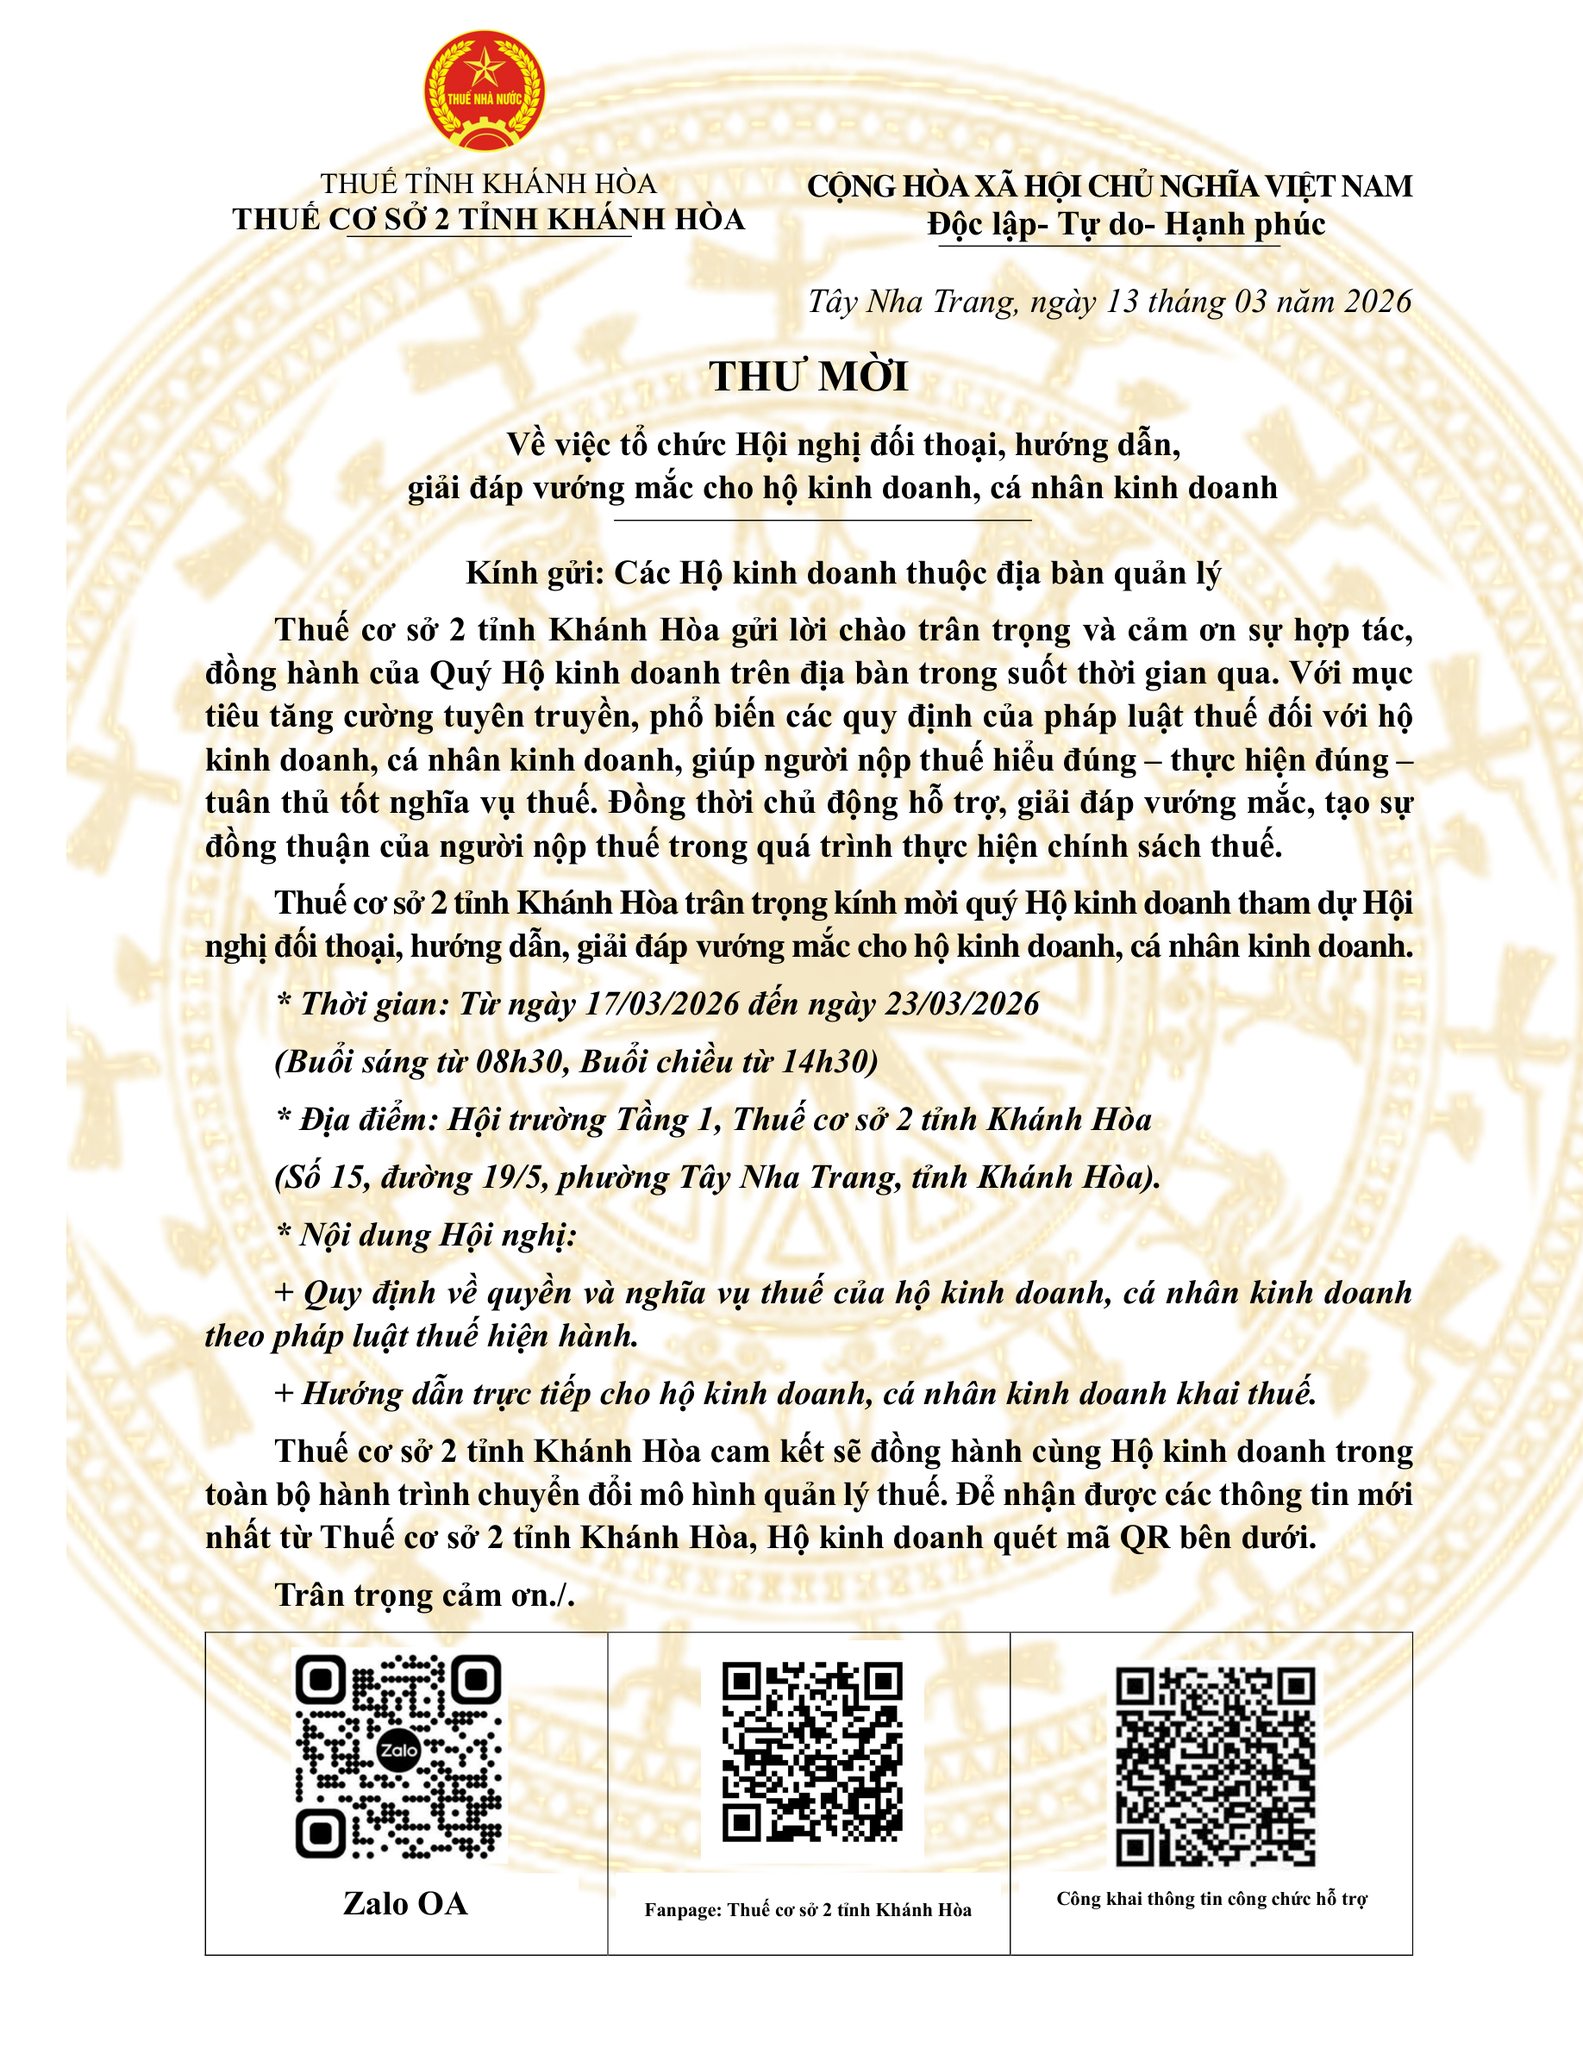
Theo đó, Thuế cơ sở 2 tỉnh Khánh Hòa trân trọng kính mời quý Hộ kinh doanh tham dự Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho hộ kinh doanh, cá nhân kinh doanh.
- Thời gian: Từ ngày 17/03/2026 đến ngày 23/03/2026
(Buổi sáng từ 08h30, Buổi chiều từ 14h30)
- Địa điểm: Hội trường Tầng 1, Thuế cơ sở 2 tỉnh Khánh Hòa
(Số 15, đường 19/5, phường Tây Nha Trang, tỉnh Khánh Hòa).
- Nội dung Hội nghị:
+ Quy định về quyền và nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh theo pháp luật thuế hiện hành.
+ Hướng dẫn trực tiếp cho hộ kinh doanh, cá nhân kinh doanh khai thuế.
*Trên đây là thông tin về "Thư mời tổ chức Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho HKD, CNKD Khánh Hòa ra sao?"
Thư mời tổ chức Hội nghị đối thoại, hướng dẫn, giải đáp vướng mắc cho HKD, CNKD Khánh Hòa ra sao? (Hình từ Internet)
Tổng hợp mẫu thông báo doanh thu 2026 đối với hộ kinh doanh, cá nhân kinh doanh theo Thông tư 18?
Tổng hợp mẫu thông báo doanh thu 2026 đối với hộ kinh doanh, cá nhân kinh doanh được nêu tại danh mục biểu mẫu ban hành kèm theo Thông tư 18/2026/TT-BTC, cụ thể như sau:
Mẫu số: 01/TKN-CNKD | Thông báo doanh thu/Tờ khai thuế năm | |
Mẫu số: 01/BĐS | Thông báo doanh thu/Tờ khai thuế đối với hoạt động cho thuê bất động sản |
Kỳ kê khai thuế 2026 đối với 4 nhóm hộ kinh doanh mới nhất theo Công văn 3728/TCS8-NVDTPC ra sao?
Theo đó, kỳ kê khai thuế 2026 đối với 4 nhóm hộ kinh doanh mới nhất được nêu tại Công văn 3728/TCS8-NVDTPC năm 2026 TẢI VỀ, cụ thể như sau:
Tiêu thức | Nhóm 1 | Nhóm 2 | Nhóm 3 | Nhóm 4 |
Doanh thu năm | Dưới 500 triệu đồng | Từ 500 triệu đến 3 tỷ đồng | Trên 3 tỷ đến 50 tỷ đồng | Trên 50 tỷ đồng |
Thuế GTGT | Không chịu thuế GTGT | - Số thuế GTGT phải nộp = Tỷ lệ x Doanh thu - Doanh thu tính thuế theo Luật Thuế GTGT 2024 và văn bản hướng dẫn - Tỷ lệ thuế GTGT theo ngành nghề: 1%, 2%, 3%, 5% | - Số thuế GTGT phải nộp = Tỷ lệ x Doanh thu - Doanh thu tính thuế theo Luật Thuế GTGT 2024 và văn bản hướng dẫn - Tỷ lệ thuế GTGT theo ngành nghề: 1%, 2%, 3%, 5% | - Số thuế GTGT phải nộp = Tỷ lệ x Doanh thu - Doanh thu tính thuế theo Luật Thuế GTGT 2024 và văn bản hướng dẫn - Tỷ lệ thuế GTGT theo ngành nghề: 1%, 2%, 3%, 5% |
Thuế TNCN | Không phải nộp thuế TNCN | Lựa chọn 2 cách: Cách 1: Thuế TNCN = Tỷ lệ x (Doanh thu – 500 triệu) Cách 2: Thuế TNCN = 15% x (Doanh thu – Chi phí) (trừ cho thuê nhà, tài sản) | Thuế TNCN = 17% x (Doanh thu – Chi phí) (trừ cho thuê nhà, tài sản) | Thuế TNCN = 20% x Thu nhập chịu thuế (Doanh thu – Chi phí) (trừ cho thuê nhà, tài sản) |
Kỳ kê khai | Theo năm | Theo quý | Theo quý | Theo tháng |
Thời hạn kê khai / nộp thuế | Chậm nhất 31/01 năm sau | Chậm nhất ngày cuối cùng tháng đầu tiên của quý sau | Chậm nhất ngày cuối cùng tháng đầu tiên của quý sau | Chậm nhất ngày 20 tháng sau |
Quyết toán năm | Không | Quyết toán thuế TNCN đối với trường hợp tính theo cách 2 | Thực hiện quyết toán thuế TNCN | Thực hiện quyết toán thuế TNCN |
Hóa đơn điện tử | - Doanh thu năm từ 01 tỷ trở lên: bắt buộc - Dưới 01 tỷ: không bắt buộc, khuyến khích | Bắt buộc sử dụng | Bắt buộc sử dụng | |
Tài khoản ngân hàng | Có tài khoản ngân hàng phục vụ kinh doanh (khuyến khích) | - Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản với hàng hóa mua vào trên 5 triệu (nếu chọn TNCN cách 2) | - Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản với hàng hóa mua vào trên 5 triệu | - Có tài khoản ngân hàng phục vụ kinh doanh - Thanh toán chuyển khoản với hàng hóa mua vào trên 5 triệu |
Sổ sách áp dụng | Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S1a-HKD) | Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2a-HKD) | - Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2b-HKD) - Sổ chi tiết doanh thu, chi phí (Mẫu S2c-HKD) - Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu S2d-HKD) - Sổ chi tiết tiền (Mẫu S2e-HKD) | - Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu S2b-HKD) - Sổ chi tiết doanh thu, chi phí (Mẫu S2c-HKD) - Sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hóa (Mẫu S2d-HKD) - Sổ chi tiết tiền (Mẫu S2e-HKD) |
Lưu ý:
- Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ kể cả trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa thu được tiền và không bao gồm thuế giá trị gia tăng.
- Doanh thu tính thuế đối với hoạt động cho thuê tài sản là số tiền bên thuê trả từng kỳ theo hợp đồng thuê. Trường hợp bên thuê trả tiền thuê trước cho nhiều năm thì doanh thu để tính thu nhập chịu thuế xác định theo doanh thu trả tiền một lần.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];