Né chuyển khoản có né được thuế không? Chuyển khoản bao nhiêu thì phải đóng thuế TNCN đối với hộ, cá nhân kinh doanh?
>> Chủ hộ kinh doanh đóng BHXH bắt buộc bao nhiêu tiền từ 1/7/2025?
>> Khấu trừ thuế từ 1/7/2025: không chuyển khoản sẽ không được khấu trừ thuế GTGT đúng không?
Gần đây, mạng xã hội lan truyền nhiều thông tin liên quan đến các cửa hàng kinh doanh tử chối nhận thanh toán chuyển khoản mà chỉ nhận tiền mặt nhằm “né thuế”. Vậy "Né chuyển khoản có né được thuế không?"
Mới đây, ngày 04/6/2025 Chi cục Thuế Khu vực I đã có Thư ngỏ gửi người nộp thuế về việc một số cơ sở kinh doanh chỉ nhận tiền mặt nhằm “né thuế" TẢI VỀ Cụ thể:
THƯ NGỎ GỬI NGƯỜI NỘP THUẾ
V/v một số cơ sở kinh doanh chỉ nhận tiền mặt nhằm “né thuế"
Kính gửi: Hộ gia đình, cá nhân có hoạt động sản xuất kinh doanh trên địa bàn Thành phố Hà Nội và tỉnh Hòa Bình
...
Những ngày gần đây, mạng xã hội lan truyền nhiều thông tin liên quan đến các cửa hàng kinh doanh tử chối nhận thanh toán chuyển khoản mà chỉ nhận tiền mặt nhằm “né thuế”. Với những thông tin này, cơ quan Thuế xin được thông tin tới người nộp thuế như sau:
Theo quy định của pháp luật thuế, doanh thu tính thuế GTGT đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, cung ứng dịch vụ mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền. Hành vi treo biển “chỉ nhận tiền mặt" hoặc ghi nội dung chuyển khoản mập mờ – ví dụ “xả tiền mượn", “tiền cafe", "tiền ship"... - để cơ quan chức năng gặp khó khăn khi xác bệnh doanh thu không làm giảm nghĩa vụ thuế, mà ngược lại có thể trở thành dấu hiệu nghi ngờ cho hành vi che giấu doanh thu.
...
Đối với các trường hợp NNT cố tình che dấu doanh thu, kê khai thuế không trung thực, đầy đủ sẽ bị xử lý truy thu, ấn định thuế, xử phạt hành vi khai sai, trốn thuế hoặc có thể bị truy cứu trách nhiệm hình sự.
...
Theo thư ngỏ thì doanh thu tính thuế GTGT đối với hộ kinh doanh, cá nhân kinh doanh là doanh thu bao gồm thuế (trường hợp thuộc diện chịu thuế) của toàn bộ tiền bán hàng, cung ứng dịch vụ mà hộ kinh doanh, cá nhân kinh doanh được hưởng không phân biệt đã thu được tiền hay chưa thu được tiền. Hành vi treo biển “chỉ nhận tiền mặt" hoặc ghi nội dung chuyển khoản mập mờ – ví dụ “xả tiền mượn", “tiền cafe", "tiền ship"... - để cơ quan chức năng gặp khó khăn khi xác bệnh doanh thu không làm giảm nghĩa vụ thuế, mà ngược lại có thể trở thành dấu hiệu nghi ngờ cho hành vi che giấu doanh thu.
Đối với các trường hợp NNT cố tình che dấu doanh thu, kê khai thuế không trung thực, đầy đủ sẽ bị xử lý truy thu, ấn định thuế, xử phạt hành vi khai sai, trốn thuế hoặc có thể bị truy cứu trách nhiệm hình sự.
Vậy "Chuyển khoản bao nhiêu thì phải đóng thuế TNCN đối với hộ, cá nhân kinh doanh?"
Hiện nay các quy định pháp luật không quy định rõ về việc "Chuyển khoản bao nhiêu thì phải đóng thuế TNCN từ ngày 1/6/2025?".
Tuy nhiên, tại khoản 2 Điều 4 Thông tư 40/2021/TT-BTC quy định:
Nguyên tắc tính thuế
…
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.
Như vậy, nếu hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở lên thì phải đóng thuế TNCN và GTTT.
Ngoài ra, từ ngày 1/6/2025, tổ chức khấu trừ thuế thuế thu nhập cá nhân phải ngừng sử dụng chứng từ khấu trừ thuế thuế thu nhập cá nhân điện tử đã thực hiện trước đây và chuyển sang hình thức chứng từ khấu trừ thuế thu nhập cá nhân điện tử theo Nghị định 70/2025/NĐ-CP (Công điện 72/CĐ-CT năm 2025 về việc triển khai thực hiện Thông tư 31/2025/TT-BTC và Thông tư 32/2025/TT-BTC)
Từ ngày 1/6/2025, hộ kinh doanh, cá nhân kinh doanh có mức doanh thu hằng năm từ 01 tỷ đồng trở lên phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền kết nối chuyển dữ liệu điện tử với cơ quan thuế. Khi có hoạt động bán hàng hóa, cung cấp dịch vụ, trong đó có bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng (trung tâm thương mại; siêu thị; bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác); ăn uống; nhà hàng; khách sạn; dịch vụ vận tải hành khách, dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ, dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim, dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam).
Nếu cố tình che dấu doanh thu, kê khai thuế không trung thực, đầy đủ sẽ bị xử lý truy thu, ấn định thuế, xử phạt hành vi khai sai, trốn thuế hoặc có thể bị truy cứu trách nhiệm hình sự theo quy định của pháp luật.
Trên đây là thông tin về việc "Né chuyển khoản có né được thuế không? Chuyển khoản bao nhiêu thì phải đóng thuế TNCN đối với hộ, cá nhân kinh doanh?"

Né chuyển khoản có né được thuế không? Chuyển khoản bao nhiêu thì phải đóng thuế TNCN đối với hộ, cá nhân kinh doanh? (Hình từ Internet)
Mẫu chứng từ khấu trừ thuế TNCN điện tử mới nhất 2025?
Chứng từ khấu trừ thuế TNCN là Mẫu số 03/TNC được quy định tại Phụ lục III ban hành kèm theo Nghị định 70/2025/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP). Cụ thể, mẫu chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025/NĐ-CP như sau:
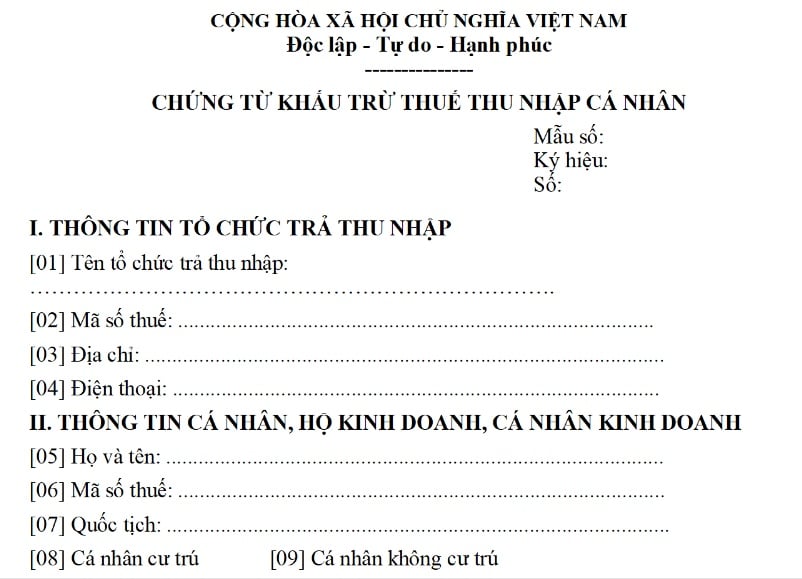
Cách lập chứng từ khấu trừ thuế TNCN theo Nghị định 70/2025/NĐ-CP như sau: TẠI ĐÂY
Hành vi nào bị cấm trong lĩnh vực hóa đơn?
Căn cứ tại Điều 5 Nghị định 123/2020/NĐ-CP được sửa đổi bởi khoản 4 Điều 1 Nghị định 70/2025/NĐ-CP quy định các hành vi bị cấm trong lĩnh vực hóa đơn gồm:
- Đối với công chức thuế
+ Gây phiền hà, khó khăn cho tổ chức, cá nhân đến mua hóa đơn, chứng từ;
+ Có hành vi bao che, thông đồng cho tổ chức, cá nhân để sử dụng hóa đơn, chứng từ không hợp pháp;
+ Nhận hối lộ khi thanh tra, kiểm tra về hóa đơn.
- Đối với tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan
+ Thực hiện hành vi gian dối như sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn; làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật;
+ Cản trở công chức thuế thi hành công vụ, cụ thể: các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ;
+ Truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ;
+ Đưa hối lộ hoặc thực hiện các hành vi khác liên quan hóa đơn, chứng từ nhằm mưu lợi bất chính;
+ Không chuyển dữ liệu điện tử về cơ quan thuế theo quy định tại Nghị định 123/2020/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];