Công văn 2442/CT-NVT về đăng ký người phụ thuộc để giảm trừ thuế thu nhập cá nhân 2026 mới nhất ra sao?
Ngày 16/4/2026, Cục Thuế đã có Công văn 2442/CT-NVT năm 2026 về trả lời phản ánh kiến nghị, trong đó có nội dung đăng ký người phụ thuộc để giảm trừ thuế thu nhập cá nhân 2026.
>>> TẢI VỀ Công văn 2442/CT-NVT năm 2026
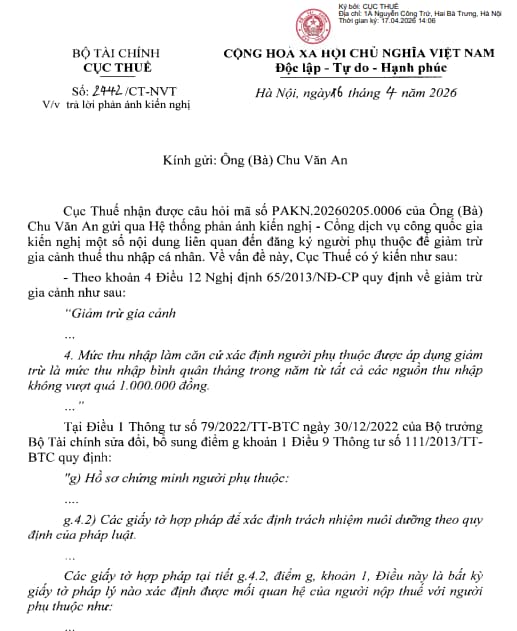
Theo đó, Cục Thuế nhận được câu hỏi mã số PAKN.20260205.0006 của Ông (Bà) Chu Văn An gửi qua Hệ thống phản ánh kiến nghị - Cổng dịch vụ công quốc gia kiến nghị một số nội dung liên quan đến đăng ký người phụ thuộc để giảm trừ gia cảnh thuế thu nhập cá nhân.
Về vấn đề này, Cục Thuế có ý kiến như sau:
- Theo khoản 4 Điều 12 Nghị định 65/2013/NĐ-CP quy định về giảm trừ gia cảnh như sau:
Giảm trừ gia cảnh
...
4. Mức thu nhập làm căn cứ xác định người phụ thuộc được áp dụng giảm trừ là mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
..
Tại Điều 1 Thông tư 79/2022/TT-BTC sửa đổi, bổ sung điểm g khoản 1 Điều 9 Thông tư 111/2013/TTBTC quy định:
g) Hồ sơ chứng minh người phụ thuộc:
..
g.4.2) Các giấy tờ hợp pháp để xác định trách nhiệm nuôi dưỡng theo quy định của pháp luật.
...
Các giấy tờ hợp pháp tại tiết g.4.2, điểm g, khoản 1, Điều này là bất kỳ giấy tờ pháp lý nào xác định được mối quan hệ của người nộp thuế với người phụ thuộc như:
...
- Bản tự khai của người nộp thuế theo mẫu ban hành kèm theo Thông tư 80/2021/TT-BTC hướng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐ-CP quy định chị tiết một số điều của Luật Quản lý thuể có xác nhận của Ủy ban nhân dân cấp xã nơi người nộp thuế cư trủ về việc 2 người phụ thuộc đang sống cùng.
- Bản tự khai của người nộp thuế theo mẫu ban hành kèm theo Thông tư 80/2021/TT-BTC hưởng dẫn thi hành một số điều của Luật Quản lý thuế và Nghị định 126/2020/NĐCP quy định chi tiết một số điều của Luật Quản lý thuế có xác nhận của Uy ban nhân dân cấp xã nơi người phụ thuộc đang cи trú về việc người phụ thuộc hiện đang cư trủ tại địa phương và không có ai nuôi dưỡng (trường hợp không sống cùng).
...
Căn cứ các quy định nêu trên, mức thu nhập làm căn cứ xác định người phụ thuộc được áp dụng giảm trừ là mức thu nhập bình quân tháng trong năm từ tất cả các nguồn thu nhập không vượt quá 1.000.000 đồng.
Để đăng ký giảm trừ gia cảnh cho người phụ thuộc, người nộp thuế chuẩn bị hồ sơ đăng ký người phụ thuộc theo quy định tại Điều 1 Thông tư 79/2022/TT-BTC.
Theo đó, hồ sơ đăng ký bao gồm các giấy tờ pháp lý để xác định trách nhiệm nuôi dưỡng theo quy định của pháp luật. NNT chịu trách nhiệm về tính hợp pháp của các giấy tờ cung cấp và tính chính xác của các thông tin kê khai người phụ thuộc, đảm bảo đáp ứng các điều kiện theo quy định.
Hiện nay, Bộ Tài chính đang chủ trì xây dựng Thông tư quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân và hướng dẫn thực hiện Nghị định quy định chi tiết một số điều của Luật Thuế thu nhập cá nhân.
Cục Thuế ghi nhận kiến nghị của NNT và sẽ tham mưu Bộ Tài chính khi xây dựng dự thảo Thông tư quy định chỉ tiết một số điều của Luật Thuế TNCN và hướng dẫn thực hiện Nghị định quy định chi tiết một số điều của Luật Thuế TNCN.
Cục Thuế xin trao đổi để Ông (Bà) Chu Văn An được biết.
Trân trọng cảm ơn quý Ông (Bà)!
Công văn 2442/CT-NVT về đăng ký người phụ thuộc để giảm trừ thuế thu nhập cá nhân 2026 mới nhất ra sao? (Hình từ Internet)
Nâng mức giảm trừ đối với mỗi người phụ thuộc 2026
Theo Nghị quyết 110/2025/UBTVQH15 tăng mức giảm trừ gia cảnh từ năm 2026, cụ thể như sau:
- Mức giảm trừ đối với bản thân người nộp thuế là 15.5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Hiểu đúng về bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh theo Quyết định 216 như thế nào?
Ngày 03/02/2026, Bộ Tài chính ban hành Quyết định 216/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được sửa đổi, bổ sung, bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
TẢI VỀ Quyết định 216/QĐ-BTC năm 2026
Theo đó, bỏ thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công từ 14/2/2026 được nêu tại Mục 2 Danh mục ban hành kèm theo Quyết định 216/QĐ-BTC năm 2026, cụ thể như sau:

*Theo quy định cũ:
Trước đây, thủ tục đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công được quy định riêng tại Mục 9.11 Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP.
Theo quy định cũ người nộp thuế khi có người phụ thuộc có thể ủy quyền cho cơ quan chi trả thu nhập đăng ký thuế cho người phụ thuộc hoặc nộp hồ sơ đăng ký thuế trực tiếp cho cơ quan thuế.
Sau đó, đến kỳ quyết toán thuế, cá nhân vẫn phải nộp hồ sơ quyết toán kèm lại thông tin người phụ thuộc đã đăng ký trước đó. Quy trình này vừa mất thời gian, vừa phát sinh nhiều thao tác trùng lặp cho cả người nộp thuế và cơ quan quản lý.
*Theo quy định hiện nay:
Hiện nay, tại Nghị định 373/2025/NĐ-CP sửa đổi Nghị định 126/2020/NĐ-CP hướng dẫn Luật Quản lý thuế đã bãi bỏ Mục 9.11 đăng ký người phụ thuộc giảm trừ gia cảnh.
Đồng thời, theo Nghị định 373/2025/NĐ-CP từ 14/2/2026 thủ tục hồ sơ đăng ký người phụ thuộc được thực hiện theo thủ tục đăng ký thuế lần đầu tại văn bản quy định về đăng ký thuế (theo quy định tại Mục 9.2 Phụ lục I ban hành kèm theo Nghị định 373/2025/NĐ-CP thay thế Phụ lục I ban hành kèm theo Nghị định 126/2020/NĐ-CP).
Theo đó, để giảm bớt thủ tục hành chính từ 14/2/2026 bãi bỏ thủ tục hành chính riêng về đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công và thực hiện việc gộp thủ tục hành chính đăng ký người phụ thuộc giảm trừ gia cảnh đối với cá nhân có thu nhập từ tiền lương, tiền công vào thủ tục hành chính đăng ký thuế lần đầu. |
Việc gộp thủ tục hành chính này sẽ giúp người nộp thuế không gặp khó khăn trong khai, tính, nộp thuế, đồng thời tránh việc kê khai nhiều thông tin trùng lặp.
Lưu ý: Quyết định 216/QĐ-BTC năm 2026 có hiệu lực thi hành kể từ ngày 14/02/2026.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];