- Công văn 15662/CHQ-GSQL hướng dẫn vướng mắc về sở hữu trí tuệ và ghi nhãn hàng hóa nhập khẩu mới nhất 2026 ra sao?
- Nội dung bắt buộc phải thể hiện trên nhãn hàng hóa gồm những gì? Nhãn gốc của hàng hóa nhập khẩu vào Việt Nam phải có những nội dung gì?
- Quy định mới về khai hải quan với hàng hoá xuất nhập khẩu năm 2026 ra sao?
Công văn 15662/CHQ-GSQL hướng dẫn vướng mắc về sở hữu trí tuệ và ghi nhãn hàng hóa nhập khẩu mới nhất 2026 ra sao?
Ngày 24/4/2026, Cục Hải quan đã có Công văn 15662/CHQ-GSQL năm 2026 về vướng mắc về sở hữu trí tuệ và ghi nhãn hàng hóa.
>>> TẢI VỀ Công văn 15662/CHQ-GSQL năm 2026
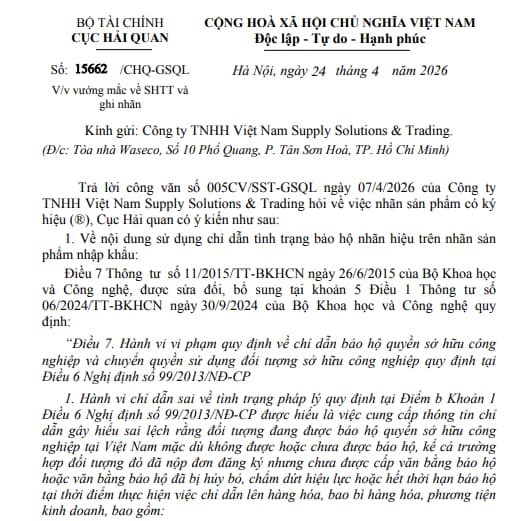
Theo đó, trả lời Công văn 005CV/SST-GSQL năm 2026 của Công ty TNHH Việt Nam Supply Solutions & Trading hỏi về việc nhãn sản phẩm có ký hiệu (®).
Cục Hải quan có ý kiến như sau:
(1) Về nội dung sử dụng chỉ dẫn tình trạng bảo hộ nhãn hiệu trên nhãn sản phẩm nhập khẩu:
Điều 7 Thông tư 11/2015/TT-BKHCN được sửa đổi, bổ sung tại khoản 5 Điều 1 Thông tư 06/2024/TT-BKHCN quy định:
Hành vi vi phạm quy định về chỉ dẫn bảo hộ quyền sở hữu công nghiệp và chuyển quyền sử dụng đối tượng sở hữu công nghiệp quy định tại Điều 6 Nghị định số 99/2013/NĐ-CP
1. Hành vi chỉ dẫn sai về tình trạng pháp lý quy định tại Điểm b Khoản 1 Điều 6 Nghị định số 99/2013/NĐ-CP được hiểu là việc cung cấp thông tin chỉ dẫn gây hiểu sai lệch rằng đối tượng đang được bảo hộ quyền sở hữu công nghiệp tại Việt Nam mặc dù không được hoặc chưa được bảo hộ, kể cả trường hợp đối tượng đó đã nộp đơn đăng ký nhưng chưa được cấp văn bằng bảo hộ hoặc văn bằng bảo hộ đã bị hủy bỏ, chẩm dứt hiệu lực hoặc hết thời hạn bảo hộ tại thời điểm thực hiện việc chỉ dẫn lên hàng hóa, bao bì hàng hóa, phương tiện kinh doanh, bao gồm:
a) Gắn trên hàng hóa, bao bì hàng hóa, phương tiện kinh doanh chi dẫn gây hiều sai lệch về việc hàng hóa, dịch vụ mang nhãn hiệu được bảo hộ quyền sở hữu công nghiệp như: “nhãn hiệu đã được cấp văn bằng bảo hộ độc quyền”, “nhãn hiệu được bảo hộ”, “nhãn hiệu thuộc độc quyền của...” hoặc chỉ dẫn có ý nghĩa tương tự, kể cả việc sử dụng ký hiệu ® (chi dẫn về việc nhãn hiệu được bảo hộ tại Việt Nam).
Trường hợp trên hàng hóa, bao bì hàng hóa sử dụng ký hiệu ® mà trên hàng hóa, bao bì hàng hóa (bao gồm nhãn phụ đối với hàng hóa nhập khẩu) có chỉ dẫn thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam thì không bị coi là hành vi vi phạm quy định tại Điểm b Khoản 1 Điều 6 Nghị định số 99/2013/NĐ-CР".
(2) Quy định về việc ghi nhãn phụ trước khi đưa hàng hóa vào lưu thông tại thị trường Việt Nam
Việc ghi nhãn được thực hiện theo khoản 3 Điều 40 Nghị định 37/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Chất lượng sản phẩm, hàng hóa,
Cụ thể như sau:
“3. Nội dung ghi trên nhãn phụ là nội dung dịch ra tiếng Việt từ các nội dung bắt buộc ghi trên nhãn gốc và bổ sung các nội dung bắt buộc khác còn thiếu theo tính chất của hàng hóa theo quy định tại Nghị định này.
Tổ chức, cá nhân ghi nhãn phải chịu trách nhiệm về tính chính xác, trung thực của nội dung ghi. Nội dung ghi trên nhãn phụ gồm cả nội dung được ghi bổ sung không làm hiểu sai nội dung trên nhãn gốc và phải phản ánh đúng bản chất và nguồn gốc của hàng hóa.”
(3) Quy định về xử phạt đối với hành vi vi phạm quy định về chỉ dẫn bảo hộ quyền sở hữu công nghiệp
Việc xử phạt hành vi vi phạm quy định về chỉ dẫn bảo hộ quyền sở hữu công nghiệp được thực hiện theo điểm b khoản 1 Điều 6 Nghị định 99/2013/NĐ-CР (được sửa đổi, bổ sung tại Nghị định 126/2021/NĐ-CP và Nghị định 46/2024/NĐ-CP).
Đề nghị Công ty căn cứ các quy định nêu trên để thực hiện.
Trường hợp gặp vướng mắc, đề nghị liên hệ với Bộ Khoa học và Công nghệ là cơ quan chủ trì soạn thảo.
Công văn 15662/CHQ-GSQL hướng dẫn vướng mắc về sở hữu trí tuệ và ghi nhãn hàng hóa nhập khẩu mới nhất 2026 ra sao? (Hình từ Internet)
Nội dung bắt buộc phải thể hiện trên nhãn hàng hóa gồm những gì? Nhãn gốc của hàng hóa nhập khẩu vào Việt Nam phải có những nội dung gì?
Căn cứ theo Điều 42 Nghị định 37/2026/NĐ-CP có quy định về nội dung bắt buộc phải thể hiện trên nhãn hàng hóa đối với từng loại hàng hóa như sau:
(1) Nhãn hàng hóa của các loại hàng hóa đang lưu thông tại Việt Nam bắt buộc phải thể hiện các nội dung sau bằng tiếng Việt:
- Tên hàng hóa;
- Tên và địa chỉ của tổ chức, cá nhân chịu trách nhiệm về hàng hóa;
- Xuất xứ hàng hóa;
- Các nội dung bắt buộc khác phải thể hiện trên nhãn theo tính chất của mỗi loại hàng hóa quy định tại Phụ lục I ban hành kèm theo Nghị định 37/2026/NĐ-CP và quy định pháp luật liên quan.
Trường hợp hàng hóa có tính chất thuộc nhiều nhóm quy định tại Phụ lục I ban hành kèm theo Nghị định 37/2026/NĐ-CP và chưa quy định tại văn bản quy phạm pháp luật khác liên quan, tổ chức, cá nhân chịu trách nhiệm về hàng hóa căn cứ vào công dụng chính của hàng hóa tự xác định nhóm của hàng hóa để ghi các nội dung theo quy định tại điểm này.
(2) Nhãn gốc của hàng hóa nhập khẩu vào Việt Nam bắt buộc phải thể hiện bằng nhãn vật lý có các nội dung sau bằng tiếng nước ngoài hoặc tiếng Việt khi làm thủ tục thông quan:
- Tên hàng hóa;
- Xuất xứ hàng hóa;
Trường hợp không xác định được xuất xứ thì ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa theo quy định tại khoản 3 Điều 47 Nghị định 37/2026/NĐ-CP;
Tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc được viết tắt theo quy định tại TCVN 7217-1;
- Tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài;
Trường hợp trên nhãn gốc hàng hóa chưa thể hiện tên đầy đủ và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài thì các nội dung này phải thể hiện đầy đủ trong tài liệu kèm theo hàng hóa hoặc trong chứng từ của lô hàng;
Đối với hàng hóa nhập khẩu vào Việt Nam có nhãn gốc tiếng nước ngoài theo quy định tại các điểm a, b, c khoản 2 Điều 42 Nghị định 37/2026/NĐ-CP, tổ chức, cá nhân nhập khẩu phải thực hiện việc bổ sung nhãn hàng hóa ghi bằng tiếng Việt theo quy định tại (1) trước khi đưa hàng hóa vào lưu thông tại thị trường Việt Nam.
(3) Nhãn của hàng hóa xuất khẩu được thực hiện theo quy định pháp luật của nước nhập khẩu, hợp đồng, các điều ước quốc tế mà Việt Nam là thành viên, đồng thời tuân thủ quy định tại khoản 2 Điều 50 Nghị định 37/2026/NĐ-CP.
(4) Trường hợp hàng hóa xuất khẩu không xuất khẩu được hoặc xuất khẩu bị trả lại nhưng đủ điều kiện để đưa ra lưu thông trên thị trường Việt Nam, nhà sản xuất phải thực hiện ghi nhãn như đối với hàng hóa sản xuất để lưu thông trong nước hoặc thực hiện ghi nhãn phụ đối với hàng hóa nhập khẩu để lưu thông trong nước theo quy định tại Nghị định 37/2026/NĐ-CP trước khi đưa hàng hóa ra lưu thông trên thị trường.
Quy định mới về khai hải quan với hàng hoá xuất nhập khẩu năm 2026 ra sao?
Căn cứ Nghị định 167/2025/NĐ-CP đã sửa đổi, bổ sung các khoản 2, 3, 4, 5 và 10 Điều 25 Nghị định 08/2015/NĐ-CP về khai hải quan với hàng hoá xuất khẩu và nhập khẩu như sau:
*Sửa đổi, bổ sung khoản 2 Điều 25 Nghị định 08/2015/NĐ-CP về các trường hợp sau đây người khai hải quan được lựa chọn khai theo phương thức điện tử hoặc khai trên tờ khai hải quan giấy:
- Hành lý vượt định mức miễn thuế;
- Hàng xuất khẩu, nhập khẩu, tạm xuất, tái nhập phục vụ an ninh quốc phòng;
- Hàng hóa của cá nhân được hưởng quyền ưu đãi, miễn trừ;
- Trường hợp hệ thống xử lý dữ liệu điện tử hải quan, hệ thống khai hải quan điện tử không thực hiện được các giao dịch điện tử với nhau mà nguyên nhân có thể do một hoặc cả hai hệ thống hoặc do nguyên nhân khác.
Trường hợp hệ thống xử lý dữ liệu điện tử hải quan không thực hiện được thủ tục hải quan điện tử, cơ quan hải quan có trách nhiệm thông báo trên trang thông tin điện tử hải quan chậm nhất 01 giờ kể từ thời điểm không thực hiện được các giao dịch điện tử.
Trường hợp hệ thống khai hải quan điện tử của người khai hải quan không thực hiện được thủ tục hải quan điện tử, người khai hải quan có văn bản đề nghị Chi cục Hải quan khu vực nơi dự kiến làm thủ tục hải quan, trong đó nêu rõ tên và nguyên nhân sự cố, thời hạn dự kiến khắc phục sự cố và lựa chọn phương thức thực hiện thủ tục khai hải quan thông qua đại lý làm thủ tục hải quan hoặc khai hải quan trên tờ khai hải quan giấy trong thời gian hệ thống khai hải quan điện tử của người khai hải quan gặp sự cố;
- Hàng hóa khác theo quy định của Bộ trưởng Bộ Tài chính.
*Sửa đổi, bổ sung khoản 3 Điều 25 Nghị định 08/2015/NĐ-CP về trách nhiệm của người khai hải quan:
quy định người khai hải quan phải khai đầy đủ, chính xác, trung thực, rõ ràng các tiêu chí trên tờ khai hải quan, tự tính để xác định số thuế, các khoản thu khác phải nộp ngân sách nhà nước và chịu trách nhiệm trước pháp luật về các nội dung đã khai.
Trường hợp hàng hóa xuất khẩu, nhập khẩu thuộc diện phải có giấy phép của cơ quan quản lý chuyên ngành thì phải có giấy phép trước khi đăng ký tờ khai hải quan và phải khai đầy đủ thông tin giấy phép trên tờ khai hải quan theo hướng dẫn của Bộ trưởng Bộ Tài chính.
Khi kiểm tra hồ sơ cơ quan hải quan đủ cơ sở xác định hàng hóa thuộc diện phải có giấy phép mà không có giấy phép tại thời điểm đăng ký tờ khai thì sẽ bị xử lý theo quy định của pháp luật về xử lý vi phạm hành chính.
*Sửa đổi, bổ sung khoản 4 Điều 25 Nghị định 08/2015/NĐ-CP về việc khi khai hải quan, người khai hải quan thực hiện:
- Tạo thông tin khai tờ khai hải quan trên Hệ thống khai hải quan điện tử;
- Nộp tờ khai hải quan và các chứng từ thuộc hồ sơ hải quan dưới dạng dữ liệu điện tử hoặc dữ liệu số hóa đến cơ quan Hải quan thông qua Hệ thống xử lý dữ liệu điện tử hải quan.
Trường hợp các chứng từ thuộc hồ sơ hải quan đã có trên Cổng thông tin một cửa quốc gia thì người khai hải quan không phải nộp cho cơ quan hải quan. Trường hợp phải nộp bản chính chứng từ thuộc hồ sơ hải quan thì người khai hải quan phải nộp trực tiếp hoặc gửi qua đường bưu chính cho cơ quan hải quan;
- Tiếp nhận thông tin phản hồi và thực hiện theo hướng dẫn của cơ quan Hải quan.
Đối với khai hải quan trên tờ khai hải quan giấy, người khai hải quan khai đầy đủ các tiêu chí trên tờ khai hải quan, ký tên, đóng dấu (trừ trường hợp người khai hải quan là cá nhân) trên tờ khai hải quan và nộp các chứng từ giấy thuộc hồ sơ hải quan cho cơ quan hải quan.
*Sửa đổi, bổ sung khoản 5 Điều 25 Nghị định 08/2015/NĐ-CP về người khai hải quan phải khai tờ khai hải quan mới trong các trường hợp sau:
- Hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng không chịu thuế xuất khẩu, thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế giá trị gia tăng, thuế bảo vệ môi trường hoặc miễn thuế hoặc áp dụng thuế suất, mức thuế tuyệt đối theo hạn ngạch thuế quan và đã được giải phóng hàng hoặc thông quan nhưng sau đó có thay đổi về đối tượng không chịu thuế hoặc mục đích được miễn thuế, áp dụng thuế suất, mức thuế tuyệt đối theo hạn ngạch thuế quan;
- Hàng hóa là nguyên liệu, vật tư, linh kiện nhập khẩu để gia công, sản xuất hàng hóa xuất khẩu và hàng hóa tạm nhập, tạm xuất đã giải phóng hàng hoặc thông quan nhưng sau đó thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa.
Chính sách quản lý hàng hóa xuất khẩu, nhập khẩu; chính sách thuế đối với hàng hóa xuất khẩu, nhập khẩu thực hiện tại thời điểm đăng ký tờ khai hải quan mới trừ trường hợp đã thực hiện đầy đủ chính sách quản lý hàng hóa xuất khẩu, nhập khẩu tại thời điểm đăng ký tờ khai ban đầu.
*Sửa đổi, bổ sung khoản 10 Điều 25 Nghị định 08/2015/NĐ-CP như sau:
Bộ trưởng Bộ Tài chính quy định chi tiết việc khai bổ sung, hủy tờ khai hải quan, đăng ký tờ khai hải quan một lần; khai tờ khai hải quan mới đối với hàng hóa thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa và xử lý trong trường hợp Hệ thống xử lý dữ liệu điện tử hải quan hoặc hệ thống khai hải quan điện tử gặp sự cố.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];