- Xe ô tô chở người không đăng ký lưu hành nào thuộc diện không chịu thuế TTĐB?
- Hồ sơ chứng minh xe ô tô chở người không đăng ký lưu hành thuộc diện không phải đóng thuế tiêu thụ đặc biệt quy định ra sao?
- Trường hợp xe ô tô chở người không đăng ký lưu hành thuộc diện không chịu thuế tiêu thụ đặc biệt thay đổi mục đích sử dụng thì xử lý ra sao?
Xe ô tô chở người không đăng ký lưu hành nào thuộc diện không chịu thuế TTĐB?
Căn cứ theo quy định tại điểm d khoản 1 Điều 3 Luật Thuế tiêu thụ đặc biệt 2025 có quy định chi tiết về đối tượng hàng hóa không chịu thuế tiêu thụ đặc biệt từ năm 2026 như sau:
Đối tượng không chịu thuế
1. Hàng hóa quy định tại khoản 1 Điều 2 của Luật này không thuộc đối tượng chịu thuế tiêu thụ đặc biệt trong các trường hợp sau đây:
...
d) Xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ.
...
Theo đó, xe ô tô chở người không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ là đối tượng không chịu thuế tiêu thụ đặc biệt theo quy định pháp luật.
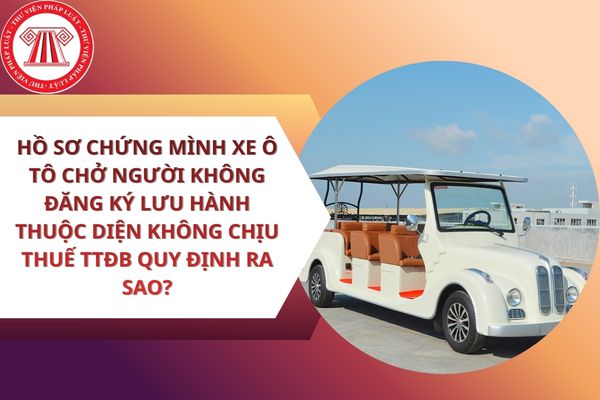
Hồ sơ chứng mình xe ô tô chở người không đăng ký lưu hành thuộc diện không chịu thuế TTĐB quy định ra sao? (Hình từ Internet)
Hồ sơ chứng minh xe ô tô chở người không đăng ký lưu hành thuộc diện không phải đóng thuế tiêu thụ đặc biệt quy định ra sao?
Căn cứ theo quy định tại khoản 5, khoản 6 Điều 3 Thông tư 158/2025/TT-BTC có quy định cụ thể về hồ sơ chứng minh xe ô tô chở người không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ là đối tượng không chịu thuế tiêu thụ đặc biệt như sau:
(1) Đối với xe ô tô chở người không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác nhập khẩu quy định, tổ chức, cá nhân nhập khẩu, tổ chức, cá nhân được ủy thác nhập khẩu phải xuất trình hoặc cung cấp cho cơ quan hải quan nơi mở tờ khai nhập khẩu thông tin, hồ sơ như sau:
- Thông tin tra cứu về tổ chức, cá nhân tại Cổng thông tin Quốc gia về đăng ký doanh nghiệp, trong đó chứng minh tổ chức, cá nhân nhập khẩu, ủy thác nhập khẩu đang hoạt động và có chức năng kinh doanh khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học hoặc văn bản xác nhận mục đích chuyên dùng khác.
- Người nộp thuế khai thông tin trên tờ khai hải quan và các chứng từ thuộc hồ sơ theo quy định của pháp luật về hải quan; trong đó có khai thông tin về việc xe chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học theo cú pháp: “#phạm vi hẹp#” tại chỉ tiêu Mô tả hàng hóa trên tờ khai hải quan.
- Hợp đồng mua bán hàng hoá; hợp đồng uỷ thác nhập khẩu đối với trường hợp ủy thác nhập khẩu giữa tổ chức, cá nhân có hàng hoá nhập khẩu và tổ chức, cá nhân được uỷ thác nhập khẩu.
- Văn bản xác nhận xe ô tô chuyên dùng phục vụ an ninh, quốc phòng của Bộ Công an, Bộ Quốc phòng đối với xe chuyên dùng phục vụ an ninh, quốc phòng. Văn bản xác nhận xe chuyên dùng khác của Bộ Xây dựng đối với xe chuyên dùng khác.
(2) Đối với xe ô tô chở người không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác sản xuất trong nước, tổ chức, cá nhân sản xuất trong nước xuất trình hoặc cung cấp thông tin, hồ sơ như sau:
- Thông tin tra cứu về tổ chức, cá nhân tại Cổng thông tin Quốc gia về đăng ký doanh nghiệp, trong đó chứng minh tổ chức, cá nhân mua hàng đang hoạt động và có chức năng kinh doanh khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học hoặc văn bản xác nhận mục đích chuyên dùng khác.
- Người nộp thuế khai thông tin trên hoá đơn và các chứng từ thuộc hồ sơ theo quy định của pháp luật về quản lý thuế; trong đó có khai thông tin về việc xe chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học theo cú pháp: “#phạm vi hẹp#” tại chỉ tiêu Tên hàng hoá, dịch vụ trên hoá đơn.
- Hợp đồng mua bán hàng hoá, trong hợp đồng phải thể hiện đây là xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác.
- Văn bản xác nhận xe ô tô chuyên dùng phục vụ an ninh, quốc phòng của Bộ Công an, Bộ Quốc phòng đối với xe chuyên dùng phục vụ an ninh, quốc phòng. Văn bản xác nhận xe chuyên dùng khác của Bộ Xây dựng đối với xe chuyên dùng khác.
Trường hợp xe ô tô chở người không đăng ký lưu hành thuộc diện không chịu thuế tiêu thụ đặc biệt thay đổi mục đích sử dụng thì xử lý ra sao?
Căn cứ theo quy định tại khoản 6 Điều 4 Nghị định 360/2025/NĐ-CP có hướng dẫn cụ thể trường hợp xe ô tô chở người không đăng ký lưu hành thuộc diện không chịu thuế tiêu thụ đặc biệt thay đổi mục đích sử dụng so với mục đích đã được xác định thuộc đối tượng không chịu thuế tiêu thụ đặc biệt thì thuộc đối tượng chịu thuế tiêu thụ đặc biệt. Trong đó:
- Tổ chức, cá nhân kinh doanh có xe ô tô chở người không đăng ký lưu hành nhập khẩu thay đổi mục đích sử dụng phải kê khai nộp thuế tiêu thụ đặc biệt với cơ quan hải quan theo hướng dẫn của Bộ Tài chính về thủ tục hải quan; kiểm tra giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu.
- Tổ chức, cá nhân kinh doanh có xe ô tô chở người không đăng ký lưu hành sản xuất trong nước thay đổi mục đích sử dụng thì thực hiện nghĩa vụ nộp thuế tiêu thụ đặc biệt thay cho tổ chức, cá nhân sản xuất và kê khai, nộp thuế tiêu thụ đặc biệt theo giá trị còn lại sau khi trừ giá trị đã khấu hao theo quy định với cơ quan thuế quản lý trực tiếp.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];