Hướng dẫn điền tờ khai thuế tiêu thụ đặc biệt Mẫu 01/TTĐB theo Thông tư 89/2026/TT-BTC ra sao?
Tờ khai thuế tiêu thụ đặc biệt là Mẫu 01/TTĐB Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
TẢI VỀ Tờ khai thuế tiêu thụ đặc biệt
Hướng dẫn điền tờ khai thuế tiêu thụ đặc biệt Mẫu 01/TTĐB, cụ thể như sau:
1. Chỉ tiêu [09], [10], [11]: Khai thông tin của đơn vị phụ thuộc, địa điểm kinh doanh có hoạt động sản xuất, gia công hàng hoá chịu thuế TTĐB hoặc cung ứng dịch vụ chịu thuế TTĐB (trừ hoạt động kinh doanh xổ số điện toán) tại địa phương khác tỉnh nơi đóng trụ sở chính theo quy định tại Thông tư số /20 /TT-BTC ngày tháng năm của Bộ trưởng Bộ Tài chính. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều phường/xã/đặc khu do Thuế tỉnh quản lý thì chọn 1 đơn vị đại diện để kê khai vào chỉ tiêu này. Trường hợp có nhiều đơn vị phụ thuộc, địa điểm kinh doanh đóng trên nhiều phường/xã/đặc khu do Thuế cơ sở quản lý thì chọn 1 đơn vị đại diện cho phường/xã/đặc khu do Thuế cơ sở quản lý để kê khai vào chỉ tiêu này.
2. Tổng cộng cột (10) tại mục A phải bằng tổng cộng cột (17) tại mục B.
3. Tổng cộng cột (8) tại mục A = Tổng cộng cột (13) Bảng I và cột (12) Bảng II trên bảng kê 01-2/TTĐB.
4. Nội dung nêu trong dấu <> chỉ là giải thích hoặc ví dụ.
Hướng dẫn điền tờ khai thuế tiêu thụ đặc biệt Mẫu 01/TTĐB theo Thông tư 89/2026/TT-BTC ra sao? (Hình từ Internet)
Tra cứu thuế suất GTGT 2026 0%, 5%, 8%, 10% ra sao?
Luật Thuế giá trị gia tăng 2024 quy định 3 mức thuế suất thuế giá trị gia tăng đang được áp dụng hiện nay là: 0%, 5% và 10%.
Tuy nhiên, từ ngày 01/07/2025 đến hết ngày 31/12/2026, các đơn vị kinh doanh được áp dụng chính sách giảm 2% thuế suất thuế GTGT (áp dụng đối với các mặt hàng dịch vụ đang chịu mức thuế suất 10%) theo Nghị định 174/2025/NĐ-CP, Nghị quyết 204/2025/QH15.
Theo đó, tra cứu thuế suất GTGT 2026 0%, 5%, 8%, 10%, cụ thể như sau:
Mức thuế suất 0%
Mức thuế suất 0% áp dụng đối với hàng hóa, dịch vụ theo quy định tại khoản 1 Điều 9 Luật Thuế giá trị gia tăng 2024, cụ thể như sau: - Hàng hóa xuất khẩu bao gồm: + Hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam. Trong đó, cá nhân ở nước ngoài đáp ứng điều kiện ở ngoài Việt Nam trong thời gian diễn ra việc cung cấp dịch vụ. + Dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu, bao gồm: ++ Dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu; ++ Dịch vụ vận chuyển, dịch vụ cung cấp cho doanh nghiệp chế xuất (dịch vụ nâng hạ container tại cảng, nhà máy, kho hàng; ++ Dịch vụ xếp dỡ, bốc xếp tại nhà máy, cảng, sân bay và các chi phí phát sinh có liên quan như: phí chứng từ, phí điện giao hàng, phí niêm chì, phí làm hàng, phí đóng gói). Tổ chức trong khu phi thuế quan là tổ chức có đăng ký kinh doanh. + Hàng hóa đã bán tại khu vực cách ly cho cá nhân (người nước ngoài hoặc người Việt Nam) đã làm thủ tục xuất cảnh; + Hàng hóa đã bán tại cửa hàng miễn thuế; - Dịch vụ xuất khẩu bao gồm: + Dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam; + Dịch vụ cung cấp trực tiếp cho tổ chức ở trong khu phi thuế quan và được tiêu dùng trong khu phi thuế quan phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu; - Hàng hóa, dịch vụ xuất khẩu khác bao gồm: + Vận tải quốc tế; + Dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; + Dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế; + Hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; + Sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ; + Phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam; + Hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại điểm d khoản 1 Điều 9 Luật Thuế giá trị gia tăng 2024 (*); |
Các trường hợp không áp dụng thuế suất 0% gồm (*):
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài. - Dịch vụ tái bảo hiểm ra nước ngoài. - Dịch vụ cấp tín dụng. - Chuyển nhượng vốn. - Sản phẩm phái sinh. - Dịch vụ bưu chính, viễn thông. - Sản phẩm xuất khẩu quy định tại khoản 14 Điều 4 của Nghị định 181/2025/NĐ-CP - Thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu. - Xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan; xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan. - Các dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như sau: thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí, hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành; dịch vụ cung cấp gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam; dịch vụ thanh toán không dùng tiền mặt. - Các dịch vụ do cơ sở kinh doanh cung cấp cho tổ chức, cá nhân ở trong khu phi thuế quan bao gồm: cho thuê nhà, hội trường, văn phòng, khách sạn, kho bãi; dịch vụ vận chuyển đưa đón người lao động; dịch vụ ăn uống (trừ dịch vụ cung cấp suất ăn công nghiệp, dịch vụ ăn uống trong khu phi thuế quan). |
>> TẠI ĐÂY
Thực hư bỏ thủ tục hoàn thuế GTGT của doanh nghiệp, tổ chức từ 20/7/2026
Bộ Tài chính vừa ban hành Quyết định 1934/QĐ-BTC năm 2026 về việc công bố thủ tục hành chính được thay thế, bị bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Quyết định 1934/QĐ-BTC năm 2026 có hiệu lực kể từ ngày ký 20/7/2026.
Theo đó, Quyết định 1934/QĐ-BTC năm 2026 đã công bố 78 thủ tục hành chính được thay thế và 18 thủ tục hành chính bị bãi bỏ trong lĩnh vực quản lý thuế thuộc phạm vi chức năng quản lý của Bộ Tài chính.
Trong đó, tại STT 15 Mục II Phần I Phụ lục ban hành kèm theo Quyết định 1934/QĐ-BTC năm 2026 có quy định bãi bỏ thủ tục hoàn thuế GTGT của doanh nghiệp, tổ chức.
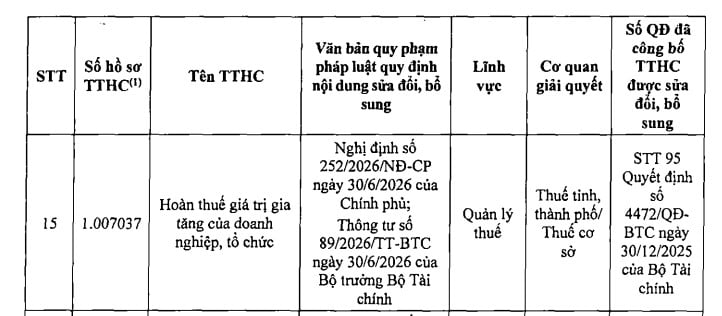
Bên cạnh đó, theo Điều 46, 47 Thông tư 89/2026/TT-BTC quy định tiếp nhận, giải quyết hồ sơ hoàn thuế giá trị gia tăng theo quy định mới.
Do đó, Quyết định 1934/QĐ-BTC năm 2026 không bỏ chính sách hoàn thuế GTGT mà chỉ cắt giảm thủ tục hành chính cũ. Doanh nghiệp vẫn được hoàn thuế GTGT nếu đáp ứng đủ điều kiện theo quy định hiện hành.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];