Việc định giá dịch vụ hỏa táng cần phải đảm bảo những nguyên tắc gì?
Căn cứ Điều 3 Thông tư 14/2018/TT-BXD quy định về nguyên tắc định giá dịch vụ hỏa táng như sau:
Nguyên tắc định giá, điều chỉnh giá dịch vụ nghĩa trang và dịch vụ hỏa táng
1. Việc định giá dịch vụ nghĩa trang và dịch vụ hỏa táng phải phù hợp với quy trình thực hiện dịch vụ; tiêu chuẩn, quy chuẩn môi trường; tiêu chuẩn kỹ thuật xây dựng; định mức kinh tế kỹ thuật do cơ quan có thẩm quyền ban hành hoặc công bố; chất lượng dịch vụ; chế độ, chính sách của Nhà nước; điều kiện kinh tế - xã hội và phong tục, tập quán của từng địa phương.
2. Giá dịch vụ nghĩa trang và dịch vụ hỏa táng được xác định trên cơ sở tính đúng, tính đủ toàn bộ các chi phí hợp lý, hợp lệ của quá trình thực hiện dịch vụ nghĩa trang, dịch vụ hỏa táng với mức lợi nhuận hợp lý, phù hợp với mặt bằng giá thị trường.
3. Giá dịch vụ nghĩa trang và dịch vụ hỏa táng phải đảm bảo khuyến khích, thu hút các thành phần kinh tế tham gia đầu tư, cung cấp dịch vụ và phù hợp với khả năng chi trả của người sử dụng dịch vụ.
4. Giá dịch vụ nghĩa trang và dịch vụ hỏa táng có thể được xác định riêng cho từng loại dịch vụ, cho một số loại dịch vụ hoặc cho toàn bộ các dịch vụ tùy theo nhu cầu sử dụng dịch vụ và điều kiện tổ chức cung cấp dịch vụ nghĩa trang, dịch vụ hỏa táng.
5. Giá dịch vụ nghĩa trang và dịch vụ hỏa táng xác định theo hướng dẫn tại Thông tư này được phê duyệt là cơ sở để ký kết hợp đồng, thanh toán, quyết toán hợp đồng dịch vụ nghĩa trang, dịch vụ hỏa táng.
...
Như vậy, việc định giá dịch vụ hỏa táng phải đảm bảo phù hợp với những nguyên tắc nêu trên.
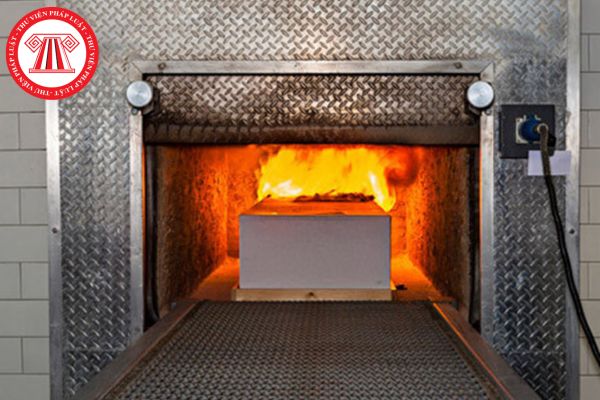
Giá dịch vụ hỏa táng hiện nay được tính theo công thức nào? Việc định giá dịch vụ phải đảm bảo nguyên tắc gì? (Hình từ Internet)
Trong dịch vụ hỏa táng sẽ bao gồm những dịch vụ nào theo quy định hiện nay?
Căn cứ khoản 2 Điều 4 Thông tư 14/2018/TT-BXD quy định về dịch vụ hỏa táng như sau:
Phương pháp định giá dịch vụ nghĩa trang, dịch vụ hỏa táng
1. Dịch vụ nghĩa trang bao gồm tổ chức tang lễ, mai táng; xây mộ, cải táng, chăm sóc mộ, tu sửa mộ; bảo quản, lưu giữ tro cốt và dịch vụ phục vụ việc thăm viếng, tưởng niệm.
2. Dịch vụ hỏa táng bao gồm dịch vụ tổ chức tang lễ, hỏa táng thi hài hoặc hài cốt và bảo quản, lưu giữ tro cốt.
...
Theo đó, dịch vụ hỏa táng sẽ bao gồm các dịch vụ như tổ chức tang lễ, hỏa táng thi hài hoặc hài cốt và bảo quản, lưu giữ tro cốt.
Công thức xác định giá dịch vụ hỏa táng hiện nay là công thức nào?
Theo khoản 4 Điều 4 Thông tư 14/2018/TT-BXD thì công thức xác định giá dịch vụ hỏa táng như sau:

Trong đó:
- GHT: là giá dịch vụ hỏa táng 01 thi hài hoặc hài cốt. Đơn vị: đồng.
- ZTB: là giá thành toàn bộ để hỏa táng 01 thi hài hoặc hài cốt. Đơn vị: đồng.
- P là tỷ suất lợi nhuận dự kiến (%): không quá 5%.
Giá thành toàn bộ để hỏa táng 01 thi hài hoặc hài cốt (ZTB): được xác định theo công thức sau:

Trong đó:
- ZTB: là giá thành toàn bộ hỏa táng 01 thi hài hoặc hài cốt. Đơn vị: đồng.
- CT: là tổng chi phí hợp lý, hợp lệ để thực hiện hỏa táng. Đơn vị: đồng.
- Q: là số lượng thi hài hoặc hài cốt đưa vào hỏa táng.
Tổng chi phí hợp lý, hợp lệ để thực hiện hỏa táng (CT): được xác định theo bảng tổng hợp sau:

Lưu ý:
(1) CVT là chi phí vật tư trực tiếp, bao gồm chi phí của các vật tư sử dụng trực tiếp trong quá trình hỏa táng, được xác định bằng tổng khối lượng của từng loại vật tư nhân (x) với đơn giá vật tư tương ứng.
(2) CNC là chi phí nhân công trực tiếp, bao gồm các khoản chi phí tính bằng tiền mà các cơ sở hỏa táng phải trả cho người lao động trực tiếp như: tiền lương, tiền công và các khoản phụ cấp có tính chất lương; bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn và các khoản chi khác theo quy định đối với công nhân trực tiếp thực hiện dịch vụ hỏa táng.
(3) CM là chi phí máy, thiết bị trực tiếp, được xác định trên cơ sở số lượng ca máy, thiết bị trực tiếp theo định mức hao phí do cơ quan nhà nước có thẩm quyền ban hành hoặc công bố nhân (x) với đơn giá ca máy tương ứng.
(4) CSXC là chi phí sản xuất chung, bao gồm các khoản chi phí như:
- Chi phí sản xuất gián tiếp (ngoài các chi phí vật tư trực tiếp;
- Chi phí nhân công trực tiếp; chi phí máy, thiết bị trực tiếp) phát sinh tại cơ sở hỏa táng, gồm:
+ Khấu hao, sửa chữa tài sản cố định (trừ máy, thiết bị trực tiếp);
+ Chi phí vật liệu, dụng cụ, công cụ dùng cho bộ phận, tổ, đội sản xuất; tiền lương, phụ cấp có tính chất lương;
+ Khoản trích bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn của cán bộ, nhân viên bộ phận, tổ, đội sản xuất (bao gồm cả khoản do doanh nghiệp chi trả);
+ Chi phí kiểm định, quan trắc môi trường; chi phí thuê mặt bằng phục vụ sản xuất (nếu có);
+ Chi phí dịch vụ mua ngoài và các chi phí bằng tiền khác được tính vào giá thành theo quy định của pháp luật.
(5) Cq là chi phí quản lý cơ sở hỏa táng, bao gồm toàn bộ các khoản chi phí chi cho bộ máy quản lý và điều hành cơ sở hỏa táng, các khoản chi phí có tính chất chung của toàn cơ sở hỏa táng như:
- Khấu hao, sửa chữa tài sản cố định phục vụ bộ máy quản lý và điều hành cơ sở hỏa táng;
- Chi phí tiền lương, tiền công và các khoản phụ cấp có tính chất lương; bảo hiểm xã hội, bảo hiểm y tế;
- Bảo hiểm thất nghiệp và kinh phí công đoàn của bộ máy quản lý (bao gồm cả khoản do doanh nghiệp chi trả);
- Chi phí vật liệu, đồ dùng cho văn phòng, các khoản thuế, phí và lệ phí, chi phí dịch vụ mua ngoài thuộc văn phòng;
- Các chi phí chung khác cho toàn cơ sở hỏa táng theo quy định.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];