Báo cáo kiểm toán của Kiểm toán nhà nước được lập dựa trên nguyên tắc nào?
Theo Điều 3 Quy định về trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán của Kiểm toán Nhà nước ban hành kèm theo Quyết định 01/2022/QĐ-KTNN như sau:
Nguyên tắc lập Báo cáo kiểm toán
1. Báo cáo kiểm toán được lập theo hệ thống mẫu biểu hồ sơ kiểm toán, tuân thủ hệ thống chuẩn mực, quy trình Kiểm toán do Tổng Kiểm toán nhà nước ban hành.
2. Báo cáo kiểm toán được lập trên cơ sở bằng chứng kiểm toán, biên bản kiểm toán của các tổ kiểm toán và các tài liệu có liên quan.
Theo đó, báo cáo kiểm toán của Kiểm toán nhà nước được lập dựa trên những nguyên tắc sau đây:
- Báo cáo kiểm toán được lập theo hệ thống mẫu biểu hồ sơ kiểm toán, tuân thủ hệ thống chuẩn mực, quy trình Kiểm toán do Tổng Kiểm toán nhà nước ban hành.
- Báo cáo kiểm toán được lập trên cơ sở bằng chứng kiểm toán, biên bản kiểm toán của các tổ kiểm toán và các tài liệu có liên quan.
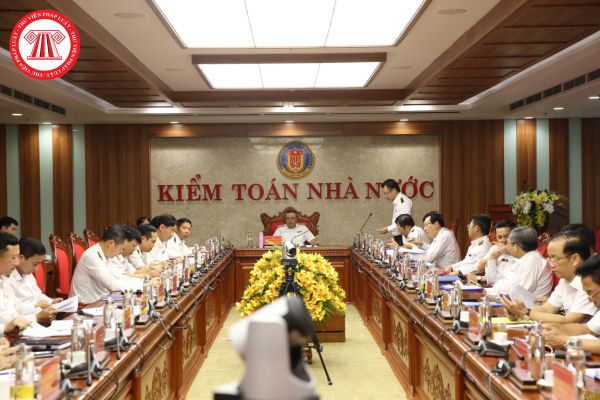
Báo cáo kiểm toán của Kiểm toán nhà nước (Hình từ Internert)
Để phát hành Báo cáo kiểm toán của Kiểm toán nhà nước phải trải qua những bước nào?
Theo khoản 1 Điều 9 Quy định về trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán của Kiểm toán Nhà nước ban hành kèm theo Quyết định 01/2022/QĐ-KTNN như sau:
Trình tự các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán
1. Các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán:
a) Lập dự thảo Báo cáo kiểm toán.
b) Thủ trưởng đơn vị chủ trì cuộc kiểm toán tổ chức xét duyệt dự thảo Báo cáo kiểm toán.
c) Tổng Kiểm toán nhà nước tổ chức xét duyệt dự thảo Báo cáo kiểm toán.
d) Hoàn thiện dự thảo Báo cáo kiểm toán, gửi lấy ý kiến đơn vị được kiểm toán và các đơn vị tham mưu theo quy định tại khoản 3 Điều 6 Quy định này.
đ) Tổ chức thông báo kết quả kiểm toán với đơn vị được kiểm toán.
e) Phát hành Báo cáo kiểm toán.
...
Theo đó, để báo cáo kiểm toán của Kiểm toán nhà nước được phát hành phải trả qua các bước lập, thẩm định, xét duyệt, cụ thể như sau:
- Lập dự thảo Báo cáo kiểm toán.
- Thủ trưởng đơn vị chủ trì cuộc kiểm toán tổ chức xét duyệt dự thảo Báo cáo kiểm toán.
- Tổng Kiểm toán nhà nước tổ chức xét duyệt dự thảo Báo cáo kiểm toán.
- Hoàn thiện dự thảo Báo cáo kiểm toán, gửi lấy ý kiến đơn vị được kiểm toán về dự thảo Báo cáo kiểm toán đã hoàn thiện theo quy định, gửi Vụ Tổng hợp, Vụ Chế độ và Kiểm soát chất lượng kiểm toán, Vụ Pháp chế.
- Tổ chức thông báo kết quả kiểm toán với đơn vị được kiểm toán.
- Phát hành Báo cáo kiểm toán.
Cần thời gian bao lâu để phát hành Báo cáo kiểm toán của Kiểm toán nhà nước?
Theo khoản 2 Điều 9 Quy định về trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán của Kiểm toán Nhà nước ban hành kèm theo Quyết định 01/2022/QĐ-KTNN như sau:
Trình tự các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán
...
2. Việc thực hiện các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán được thực hiện trong thời gian tối đa 45 ngày (kể từ ngày kết thúc kiểm toán tại đơn vị được kiểm toán); riêng cuộc kiểm toán ngân sách địa phương, cuộc kiểm toán việc quản lý sử dụng tài chính công, tài sản công tại các bộ, cơ quan trung ương có thời gian kiểm toán 60 ngày và cuộc kiểm toán có quy mô lớn, tính chất phức tạp (do Tổng Kiểm toán nhà nước quyết định khi xét duyệt dự thảo Báo cáo kiểm toán căn cứ đề xuất của thủ trưởng đơn vị chủ trì cuộc kiểm toán) được thực hiện trong thời gian tối đa 60 ngày (kể từ ngày kết thúc kiểm toán tại đơn vị được kiểm toán). Thời gian thực hiện các bước được quy định chi tiết tại “Phụ lục quy định thời gian thực hiện các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán” kèm theo Quy định này.
Theo đó, việc thực hiện các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán được thực hiện trong thời gian tối đa 45 ngày (kể từ ngày kết thúc kiểm toán tại đơn vị được kiểm toán);
Tuy nhiên, thời gian thực hiện các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán có thể vượt qua 45 ngày trong nhũng trường hợp sau đây:
- Đối với cuộc kiểm toán ngân sách địa phương, cuộc kiểm toán việc quản lý sử dụng tài chính công, tài sản công tại các bộ, cơ quan trung ương có thời gian kiểm toán 60 ngày;
- Đối với cuộc kiểm toán có quy mô lớn, tính chất phức tạp (do Tổng Kiểm toán nhà nước quyết định khi xét duyệt dự thảo Báo cáo kiểm toán căn cứ đề xuất của thủ trưởng đơn vị chủ trì cuộc kiểm toán) được thực hiện trong thời gian tối đa 60 ngày (kể từ ngày kết thúc kiểm toán tại đơn vị được kiểm toán).
Thời gian thực hiện các bước được quy định chi tiết tại Phụ lục quy định thời gian thực hiện các bước lập, thẩm định, xét duyệt và phát hành Báo cáo kiểm toán kèm theo Quy định về trình tự lập, thẩm định, xét duyệt và phát hành báo cáo kiểm toán của Kiểm toán Nhà nước ban hành kèm theo Quyết định 01/2022/QĐ-KTNN.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];