Mẫu xác nhận thời gian làm kế toán trưởng 2026 theo Thông tư 04 là mẫu nào? Tải Mẫu xác nhận tại đâu?
Mẫu xác nhận thời gian làm kế toán trưởng theo Thông tư 04 là Mẫu số 01/GXN giấy xác nhận thời gian thực tế làm kế toán trưởng ban hành kèm Thông tư 04/2018/TT-BNV.
Mẫu xác nhận thời gian làm kế toán trưởng có dạng như sau:
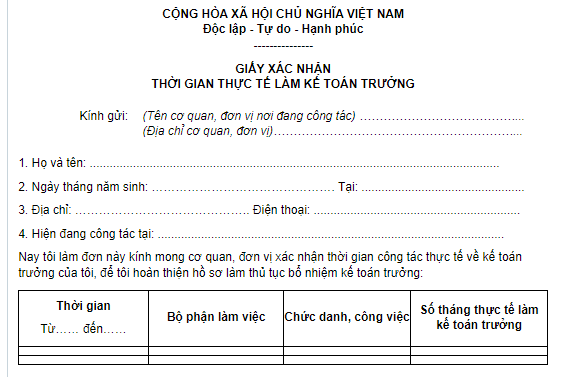
TẢI VỀ: Mẫu xác nhận thời gian làm kế toán trưởng 2026
Mẫu xác nhận thời gian làm kế toán trưởng 2026 theo Thông tư 04 là mẫu nào? Tải Mẫu xác nhận tại đâu? (hình từ Internet)
Tiêu chuẩn và điều kiện của kế toán trưởng, phụ trách kế toán được quy định ra sao?
Tại Điều 3 Thông tư 04/2018/TT-BNV quy định như sau:
Tiêu chuẩn và Điều kiện của chức danh kế toán trưởng, phụ trách kế toán
Kế toán trưởng, phụ trách kế toán phải có các tiêu chuẩn, Điều kiện theo quy định tại Điều 21 Nghị định số 174/2016/NĐ-CP.
Theo đó, dẫn chiếu đến Điều 21 Nghị định 174/2016/NĐ-CP quy định tiêu chuẩn và Điều kiện của chức danh kế toán trưởng, phụ trách kế toán như sau:
- Kế toán trưởng, phụ trách kế toán phải có các tiêu chuẩn quy định tại điểm a, c, d khoản 1 Điều 54 Luật Kế toán 2015 và không thuộc các trường hợp không được làm kế toán theo quy định tại Điều 19 Nghị định 174/2016/NĐ-CP.
- Kế toán trưởng, phụ trách kế toán của các đơn vị kế toán sau đây phải có chuyên môn nghiệp vụ về kế toán từ trình độ đại học trở lên, bao gồm:
+ Cơ quan có nhiệm vụ thu chi ngân sách nhà nước các cấp;
+ Bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan thuộc Quốc hội, cơ quan khác của nhà nước ở trung ương và các đơn vị kế toán trực thuộc các cơ quan này;
+ Đơn vị sự nghiệp công lập thuộc các bộ, cơ quan ngang bộ, cơ quan thuộc Chính phủ, cơ quan khác ở trung ương, Ủy ban nhân dân cấp tỉnh;
+ Cơ quan chuyên môn trực thuộc Ủy ban nhân dân cấp tỉnh và tương đương; các cơ quan quản lý nhà nước trực thuộc các cơ quan này;
+ Cơ quan trung ương tổ chức theo ngành dọc đặt tại tỉnh;
+ Tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị - xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp ở cấp trung ương, cấp tỉnh có sử dụng ngân sách nhà nước;
+ Ban quản lý dự án đầu tư có tổ chức bộ máy kế toán riêng, có sử dụng ngân sách nhà nước thuộc dự án nhóm A và dự án quan trọng quốc gia;
+ Đơn vị dự toán cấp 1 thuộc ngân sách cấp huyện;
+ Doanh nghiệp được thành lập và hoạt động theo pháp luật Việt Nam trừ trường hợp quy định tại điểm g khoản 3 Điều 21 Nghị định 174/2016/NĐ-CP;
+ Hợp tác xã, liên hiệp hợp tác xã có vốn điều lệ từ 10 tỷ đồng trở lên;
+ Chi nhánh doanh nghiệp nước ngoài hoạt động tại Việt Nam.
- Kế toán trưởng, phụ trách kế toán của các đơn vị kế toán sau đây phải có chuyên môn nghiệp vụ về kế toán từ trình độ trung cấp chuyên nghiệp trở lên, bao gồm:
+ Cơ quan chuyên môn trực thuộc Ủy ban nhân dân cấp huyện có tổ chức bộ máy kế toán (trừ các đơn vị dự toán cấp 1 thuộc ngân sách cấp huyện);
+ Cơ quan trung ương tổ chức theo ngành dọc đặt tại cấp huyện, cơ quan của tỉnh đặt tại cấp huyện;
+ Tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức chính trị - xã hội - nghề nghiệp, tổ chức xã hội, tổ chức xã hội - nghề nghiệp ở cấp huyện có sử dụng ngân sách nhà nước;
+ Ban quản lý dự án đầu tư có tổ chức bộ máy kế toán riêng, có sử dụng ngân sách nhà nước trừ các trường hợp quy định tại điểm g khoản 2 Điều 21 Nghị định 174/2016/NĐ-CP;
+ Đơn vị kế toán ngân sách và tài chính xã, phường, thị trấn;
+ Đơn vị sự nghiệp công lập ngoài các đơn vị quy định tại điểm c khoản 2 Điều 21 Nghị định 174/2016/NĐ-CP;
+ Doanh nghiệp được thành lập và hoạt động theo pháp luật Việt Nam không có vốn nhà nước, có vốn điều lệ nhỏ hơn 10 tỷ đồng;
+ Hợp tác xã, liên hiệp hợp tác xã có vốn điều lệ nhỏ hơn 10 tỷ đồng.
- Đối với các tổ chức, đơn vị khác ngoài các đối tượng quy định tại khoản 2 và khoản 3 Điều 21 Nghị định 174/2016/NĐ-CP, tiêu chuẩn về trình độ, chuyên môn nghiệp vụ của kế toán trưởng, phụ trách kế toán do người đại diện theo pháp luật của đơn vị quyết định phù hợp với quy định của Luật Kế toán 2015 và các quy định khác của pháp luật liên quan.
- Đối với kế toán trưởng, phụ trách kế toán của công ty mẹ là doanh nghiệp nhà nước hoặc là doanh nghiệp có vốn nhà nước chiếm trên 50% vốn điều lệ phải có thời gian công tác thực tế về kế toán ít nhất là 05 năm.
- Tiêu chuẩn, điều kiện về chuyên môn nghiệp vụ của kế toán trưởng, phụ trách kế toán của các đơn vị thuộc lực lượng vũ trang nhân dân do Bộ Quốc phòng và Bộ Công an quy định.
Thẩm quyền bổ nhiệm, bổ nhiệm lại kế toán trưởng được quy định thế nào theo Thông tư 04/2018/TT-BNV?
Thẩm quyền bổ nhiệm, bổ nhiệm lại kế toán trưởng được quy định tại Điều 5 Thông tư 04/2018/TT-BNV như sau:
1. Đối với đơn vị kế toán thuộc các cơ quan có nhiệm vụ thu, chi ngân sách nhà nước
- Bộ trưởng Bộ Tài chính bổ nhiệm, bổ nhiệm lại kế toán trưởng đơn vị kế toán thuộc cơ quan có nhiệm vụ thu, chi ngân sách trung ương;
- Cấp có thẩm quyền bổ nhiệm, bổ nhiệm lại kế toán trưởng đơn vị kế toán thuộc cơ quan có nhiệm vụ thu, chi ngân sách địa phương (trừ đơn vị kế toán ngân sách và tài chính xã, phường, thị trấn) là cấp có thẩm quyền bổ nhiệm Phó Thủ trưởng đơn vị.
2. Đối với các cơ quan nhà nước; đơn vị sự nghiệp công lập; tổ chức, đơn vị sử dụng ngân sách nhà nước có tổ chức bộ máy kế toán
- Bộ trưởng, Thủ trưởng cơ quan ngang Bộ, Thủ trưởng cơ quan thuộc Chính phủ bổ nhiệm, bổ nhiệm lại kế toán trưởng đơn vị dự toán cấp I thuộc Trung ương;
- Chủ tịch Ủy ban nhân dân tỉnh, thành phố trực thuộc Trung ương; Chủ tịch Ủy ban nhân dân huyện, quận, thị xã, thành phố thuộc tỉnh, thành phố thuộc thành phố trực thuộc Trung ương (sau đây gọi chung là cấp huyện) bổ nhiệm, bổ nhiệm lại kế toán trưởng đơn vị dự toán cấp I thuộc địa phương quản lý, sau khi có ý kiến của cơ quan nội vụ và tài chính cùng cấp;
- Cấp có thẩm quyền bổ nhiệm, bổ nhiệm lại kế toán trưởng các đơn vị dự toán ngân sách, đơn vị sử dụng ngân sách, đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên, đơn vị sự nghiệp công lập tự bảo đảm một Phần chi thường xuyên, đơn vị sự nghiệp công lập do ngân sách nhà nước bảo đảm chi thường xuyên là cấp có thẩm quyền bổ nhiệm Phó Thủ trưởng đơn vị;
- Người đứng đầu đơn vị kế toán là đơn vị sự nghiệp công lập tự bảo đảm chi thường xuyên và chi đầu tư bổ nhiệm, bổ nhiệm lại kế toán trưởng.
3. Ngoài các cơ quan, đơn vị nêu trên, đối với các đơn vị kế toán khác được quy định tại Điều 2 của Thông tư này, kế toán trưởng do người đứng đầu hoặc người đại diện theo pháp luật (sau đây gọi chung là người đứng đầu) của đơn vị kế toán đó bổ nhiệm.
>>> Mẫu Quyết định bố trí phụ trách kế toán thay cho kế toán trưởng 2026? Tải mẫu Quyết định file word?
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];