Mẫu Công văn về việc gửi dự thảo Báo cáo kiểm toán mới nhất theo Quyết định 323/QĐ-KTNN? Tải về?
Mẫu Công văn về việc gửi dự thảo Báo cáo kiểm toán mới nhất là mẫu 21/CVDTBC ban hành kèm theo Quyết định 323/QĐ-KTNN năm 2026
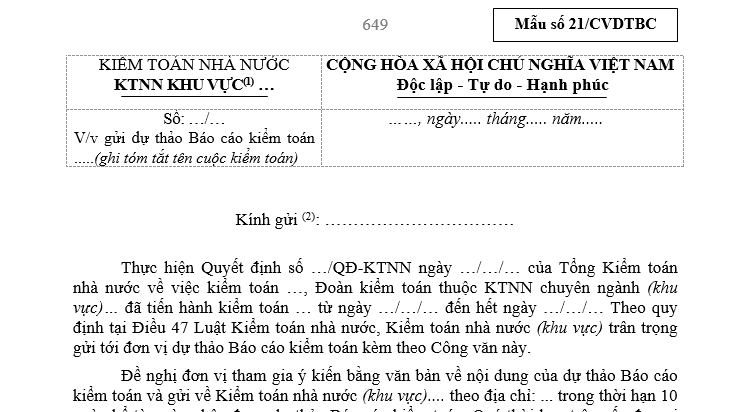
Tải về Mẫu Công văn về việc gửi dự thảo Báo cáo kiểm toán mới nhất
Mẫu Công văn về việc gửi dự thảo Báo cáo kiểm toán mới nhất theo Quyết định 323/QĐ-KTNN? Tải về? (hình từ internet)
Hướng dẫn viết công văn về việc gửi dự thảo Báo cáo kiểm toán như thế nào?
Hướng dẫn viết công văn về việc gửi dự thảo Báo cáo kiểm toán theo mẫu 21/CVDTBC ban hành kèm theo Quyết định 323/QĐ-KTNN năm 2026 như sau:
1. Mục đích sử dụng: Dùng để gửi và lấy ý kiến đơn vị được kiểm toán đối với dự thảo Báo cáo kiểm toán sau khi đã được Lãnh đạo KTNN xét duyệt.
2. Nguyên tắc lập
Công văn gửi dự thảo Báo cáo kiểm toán do đơn vị chủ trì cuộc kiểm toán lập để gửi dự thảo Báo cáo kiểm toán cho đơn vị được kiểm toán sau khi đã được Lãnh đạo KTNN xét duyệt để lấy ý kiến của đơn vị.
3. Phương pháp ghi chép
- (1): Ghi tên KTNN khu vực thực hiện cuộc kiểm toán. Đối với KTNN chuyên ngành thì bỏ dòng này và in đậm dòng “KIỂM TOÁN NHÀ NƯỚC”.
- (2): Ghi tên đơn vị được kiểm toán theo Quyết định kiểm toán.
- (3): Công văn này do Kiểm toán trưởng KTNN chuyên ngành được ủy quyền (hoặc khu vực) ký và ban hành theo quy định. Trường hợp do Kiểm toán trưởng KTNN khu vưc ký thì bỏ dòng “TL. TỔNG KIỂM TOÁN NHÀ NƯỚC” và chỉ in đậm “KIỂM TOÁN TRƯỞNG”.
Trường hợp có các quy định của KTNN thay đổi so với hướng dẫn, nguyên tắc nêu trên thì thực hiện theo các quy định ban hành.
4. Quản lý: Công văn gửi dự thảo Báo cáo kiểm toán được phát hành, quản lý trong hồ sơ kiểm toán theo quy định về danh mục hồ sơ kiểm toán; chế độ nộp lưu, bảo quản, khai thác và hủy hồ sơ kiểm toán của KTNN. Trường hợp tài liệu gửi kèm công văn thuộc danh mục bí mật nhà nước thì thực hiện theo quy định của KTNN và các quy định khác có liên quan.
Báo cáo kiểm toán của Kiểm toán nhà nước là căn cứ để làm gì?
Theo Điều 7 Luật Kiểm toán nhà nước 2015 quy định như sau:
Giá trị pháp lý của báo cáo kiểm toán
1. Báo cáo kiểm toán của Kiểm toán nhà nước sau khi phát hành và công khai có giá trị bắt buộc phải thực hiện đối với đơn vị được kiểm toán về sai phạm trong việc quản lý, sử dụng tài chính công, tài sản công.
2. Báo cáo kiểm toán của Kiểm toán nhà nước là căn cứ để:
a) Quốc hội sử dụng trong quá trình xem xét, quyết định và giám sát việc thực hiện: mục tiêu, chỉ tiêu, chính sách, nhiệm vụ cơ bản phát triển kinh tế - xã hội dài hạn và hằng năm của đất nước; chủ trương đầu tư chương trình mục tiêu quốc gia, dự án quan trọng quốc gia; chính sách cơ bản về tài chính, tiền tệ quốc gia; quy định, sửa đổi hoặc bãi bỏ các thứ thuế; quyết định phân chia các khoản thu và nhiệm vụ chi giữa ngân sách trung ương và ngân sách địa phương; mức giới hạn an toàn nợ quốc gia, nợ công, nợ chính phủ; dự toán ngân sách nhà nước và phân bổ ngân sách trung ương; phê chuẩn quyết toán ngân sách nhà nước;
b) Chính phủ, cơ quan quản lý nhà nước và tổ chức, cơ quan khác của Nhà nước sử dụng trong công tác quản lý, điều hành và thực thi nhiệm vụ, quyền hạn của mình;
c) Hội đồng nhân dân sử dụng trong quá trình xem xét, quyết định dự toán và phân bổ ngân sách địa phương; phê chuẩn quyết toán ngân sách địa phương; giám sát việc quản lý, sử dụng tài chính công, tài sản công và thực thi nhiệm vụ, quyền hạn của mình;
d) Đơn vị được kiểm toán thực hiện quyền khiếu nại.
Như vậy, Báo cáo kiểm toán của Kiểm toán nhà nước là căn cứ để:
- Quốc hội sử dụng trong quá trình xem xét, quyết định và giám sát việc thực hiện: mục tiêu, chỉ tiêu, chính sách, nhiệm vụ cơ bản phát triển kinh tế - xã hội dài hạn và hằng năm của đất nước; chủ trương đầu tư chương trình mục tiêu quốc gia, dự án quan trọng quốc gia; chính sách cơ bản về tài chính, tiền tệ quốc gia; quy định, sửa đổi hoặc bãi bỏ các thứ thuế; quyết định phân chia các khoản thu và nhiệm vụ chi giữa ngân sách trung ương và ngân sách địa phương; mức giới hạn an toàn nợ quốc gia, nợ công, nợ chính phủ; dự toán ngân sách nhà nước và phân bổ ngân sách trung ương; phê chuẩn quyết toán ngân sách nhà nước;
- Chính phủ, cơ quan quản lý nhà nước và tổ chức, cơ quan khác của Nhà nước sử dụng trong công tác quản lý, điều hành và thực thi nhiệm vụ, quyền hạn của mình;
- Hội đồng nhân dân sử dụng trong quá trình xem xét, quyết định dự toán và phân bổ ngân sách địa phương; phê chuẩn quyết toán ngân sách địa phương; giám sát việc quản lý, sử dụng tài chính công, tài sản công và thực thi nhiệm vụ, quyền hạn của mình;
- Đơn vị được kiểm toán thực hiện quyền khiếu nại.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];