- Cán bộ coi thi bị xử lý vi phạm như thế nào nếu không phát hiện thí sinh quay cóp trong kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế?
- Việc xử lý vi phạm đối với cán bộ coi thi trong kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế sẽ thuộc thẩm quyền của ai?
- Việc xử lý vi phạm đối với cán bộ coi thi có cần phải công bố trước Hội đồng thi hay không?
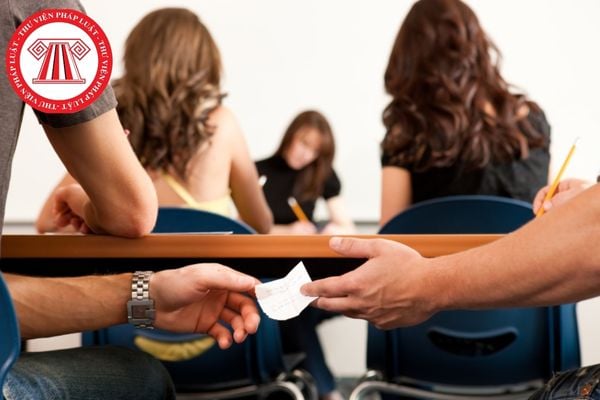
Cán bộ coi thi bị xử lý vi phạm như thế nào nếu không phát hiện thí sinh quay cóp trong kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế?
Căn cứ Điều 31 Quy chế thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế do Bộ trưởng Bộ Tài chính ban hành kèm theo Quyết định 316/QĐ-BTC năm 2009 quy định về việc xử lý vi phạm đối với cán bộ coi thi như sau:
Xử lý vi phạm đối với những người tham gia tổ chức kỳ thi
1. Đình chỉ tham gia công tác tổ chức thi ngay sau khi bị phát hiện, đồng thời xử lý cảnh cáo đối với người có một trong các hành vi sai phạm sau đây:
- Mang những tài liệu, vật dụng trái phép vào khu vực làm đề, phòng thi, phòng chấm thi.
- Thiếu trách nhiệm trong việc chuẩn bị cho kỳ thi, làm ảnh hưởng tới kết quả kỳ thi.
- Thiếu trách nhiệm khi coi thi, để cho thí sinh quay cóp, mang và sử dụng tài liệu, vật dụng trái phép trong phòng thi.
- Chấm thi không đúng hướng dẫn chấm thi hoặc cộng điểm có nhiều sai sót.
2. Đình chỉ tham gia công tác tổ chức thi ngay sau khi bị phát hiện; đồng thời tuỳ theo mức độ vi phạm có thể hạ bậc lương, hạ ngạch, cách chức, buộc thôi việc đối với người có một trong các hành vi sai phạm sau đây:
- Làm sai lệch sự thật về hồ sơ của thí sinh.
- Trực tiếp giải bài cho thí sinh trong lúc đang thi.
- Làm lộ số phách bài thi.
- Đánh tráo bài thi, số phách hoặc điểm thi của thí sinh.
- Làm mất bài thi của thí sinh khi thu bài, vận chuyển, bảo quản, chấm thi.
- Sửa chữa, thêm bớt vào bài làm của thí sinh.
- Chữa điểm trên bài thi, trên biên bản chấm thi.
3. Đình chỉ tham gia công tác tổ chức thi ngay sau khi bị phát hiện, đề nghị truy cứu trách nhiệm hình sự đối với người có một trong các hành vi sai phạm sau đây:
- Làm lộ đề thi; mua, bán đề thi.
- Đưa đề thi ra ngoài khu vực thi hoặc đưa bài giải từ ngoài vào khu vực thi trong lúc đang thi.
- Gian lận thi có tổ chức.
Theo đó, trường hợp cán bộ coi thi thiếu trách nhiệm, để thí sinh quay cóp trong kỳ thi cấp chứng chỉ hành nghề mà không phát hiện thì sẽ bị sẽ bị xử lý vi phạm theo hình thức đình chỉ tham gia công tác tổ chức thi ngày sau khi phát hiện sai phạm. Đồng thời cán bộ coi thi còn bị tiến hành cảnh cáo đối với lỗi vi phạm.
Cán bộ coi thi bị xử lý vi phạm như thế nào nếu không phát hiện thí sinh quay cóp trong kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế? (Hình từ Internet)
Việc xử lý vi phạm đối với cán bộ coi thi trong kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế sẽ thuộc thẩm quyền của ai?
Căn cứ Điều 33 Quy chế thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế do Bộ trưởng Bộ Tài chính ban hành kèm theo Quyết định 316/QĐ-BTC năm 2009 quy định về thẩm quyền xử lý vi phạm đối với cán bộ coi thi như sau:
Thẩm quyền xử lý vi phạm
1. Giám thị coi thi có thẩm quyền cảnh cáo và lập biên bản về hành vi của thí sinh quy định tại Điều 32 Quy chế này.
2. Người phụ trách điểm thi (Điểm trưởng điểm thi) có thẩm quyền:
- Đình chỉ công tác coi thi đối với cán bộ tham gia công tác thi khi có hành vi vi phạm.
- Đình chỉ thi đối với thí sinh khi có vi phạm nội quy thi.
- Đề xuất các quyết định xử lý vi phạm đối với thí sinh, cán bộ tham gia công tác thi với Chủ tịch Hội đồng thi.
3. Chủ tịch Hội đồng thi có thẩm quyền xem xét và ra quyết định xử lý vi phạm đối với thí sinh, cán bộ tham gia công tác thi theo đề nghị của người phụ trách điểm thi hoặc các Trưởng Ban giúp việc Hội đồng thi.
4. Tổng cục trưởng Tổng cục Thuế có thẩm quyền xử lý vi phạm đối với Chủ tịch Hội đồng thi, Phó Chủ tịch Hội đồng thi, thành viên Hội đồng thi.
5. Việc áp dụng thẩm quyền xử lý vi phạm được thực hiện tương ứng theo hành vi vi phạm và mức xử phạt quy định tại Điều 31 và Điều 32 Quy chế này.
Như vậy, nếu cán bộ coi thi vi phạm quy định coi thi thì người phụ trách điểm thi sẽ là người có thẩm quyền đình chỉ công tác coi thi đối với cán bộ tham gia công tác thi.
Đồng thời , người phụ trách điểm thi sẽ đề xuất với Chủ tịch Hội đồng thi ra quyết định xử lý vi phạm đối với cán bộ coi thi.
Việc xử lý vi phạm đối với cán bộ coi thi có cần phải công bố trước Hội đồng thi hay không?
Căn cứ Điều 34 Quy chế thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế do Bộ trưởng Bộ Tài chính ban hành kèm theo Quyết định 316/QĐ-BTC năm 2009 quy định về việc công bố xử lý vi phạm như sau:
Điều 34. Các hình thức xử lý vi phạm phải được công bố trước Hội đồng thi, thông báo đến người vi phạm và cơ quan hoặc nơi cư trú của người vi phạm.
Như vậy, khi thực hiện đình chỉ công tác đối với cán bộ coi thi có sai phạm thì cần phải công bố trước Hội đồng thi kỳ thi cấp chứng chỉ hành nghề dịch vụ làm thủ tục về thuế.
Bên cạnh việc công bố trước Hội đồng thi thì cũng cần phải thông báo đến cán bộ vi phạm và cơ quan hoặc nơi cư trú của người vi phạm.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];