Xem xét tạm dừng đóng kinh phí công đoàn khi đáp ứng điều kiện gì?
Xem xét tạm dừng đóng kinh phí công đoàn khi đáp ứng điều kiện:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc một trong các trường hợp quy định tại khoản 1 Điều 13 Nghị định 105/2026/NĐ-CP và đáp ứng một trong các điều kiện dưới đây thì được xem xét tạm dừng đóng kinh phí công đoàn:
- Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và không giải quyết được việc làm cho người lao động, trong đó số lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc phải tạm thời nghỉ việc xin tạm dừng đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất từ 50% tổng số lao động có mặt trước khi tạm dừng sản xuất, kinh doanh trở lên;
- Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra (không kể giá trị tài sản là đất).
Cụ thể:
Theo quy định tại Điều 13 Nghị định 105/2026/NĐ-CP (có hiệu lực từ 16/5/2026) như sau:
Tạm dừng đóng kinh phí công đoàn
Tạm dừng đóng kinh phí công đoàn tại khoản 3 Điều 30 của Luật Công đoàn được quy định như sau:
1. Các trường hợp được xem xét tạm dừng đóng kinh phí công đoàn:
a) Gặp khó khăn do thay đổi cơ cấu, công nghệ hoặc khủng hoảng, suy thoái kinh tế hoặc thực hiện chính sách của Nhà nước khi tái cơ cấu nền kinh tế.
b) Gặp khó khăn do thiên tai, hỏa hoạn, dịch bệnh, mất mùa.
2. Điều kiện được xem xét tạm dừng đóng kinh phí công đoàn:
Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã thuộc một trong các trường hợp quy định tại khoản 1 Điều này và đáp ứng một trong các điều kiện dưới đây thì được xem xét tạm dừng đóng kinh phí công đoàn:
a) Phải tạm dừng sản xuất, kinh doanh từ 30 ngày trở lên và không giải quyết được việc làm cho người lao động, trong đó số lao động thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc phải tạm thời nghỉ việc xin tạm dừng đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất từ 50% tổng số lao động có mặt trước khi tạm dừng sản xuất, kinh doanh trở lên;
b) Bị thiệt hại trên 50% tổng giá trị tài sản do thiên tai, hỏa hoạn, dịch bệnh, mất mùa gây ra (không kể giá trị tài sản là đất).
...
Xem xét tạm dừng đóng kinh phí công đoàn khi đáp ứng điều kiện gì? (Hình từ Internet)
Mẫu đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất có dạng như thế nào?
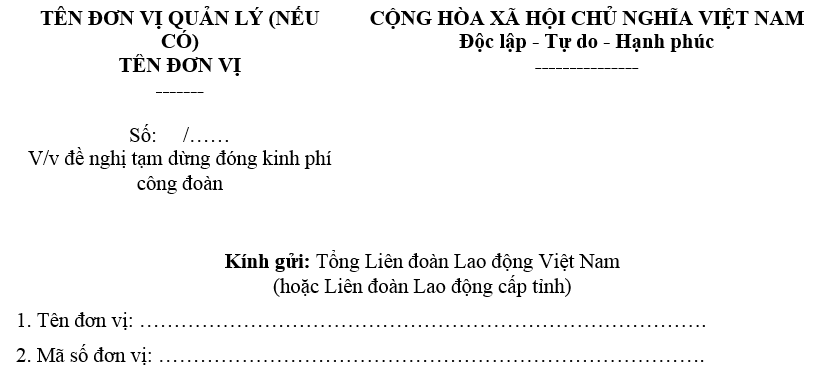
Hiện nay, Mẫu đơn đề nghị tạm dừng đóng kinh phí công đoàn mới nhất được quy định tại phụ lục II ban hành kèm theo Nghị định 105/2026/NĐ-CP.
Dưới đây là Mẫu đơn đề nghị tạm dừng đóng kinh phí công đoàn có dạng:
>> Tải Mẫu văn bản đề nghị tạm dừng đóng kinh phí công đoàn: TẠI ĐÂY
>> Tải Mẫu văn bản đề nghị giảm mức đóng kinh phí công đoàn: TẠI ĐÂY
>> Tải mẫu giấy đề nghị đóng kinh phí công đoàn: Tại đây
>> Tải mẫu phiếu thăm hỏi đoàn viên: Tại đây
>> Tải về: Mẫu Bảng thanh toán phụ cấp cán bộ công đoàn
>> Tải mẫu giấy đề nghị trợ cấp khó khăn: Tại đây
>> Tải mẫu giấy đề nghị đóng kinh phí công đoàn: Tại đây
>> Tải mẫu phiếu thăm hỏi đoàn viên: Tại đây
>> Tải về: Mẫu Bảng thanh toán phụ cấp cán bộ công đoàn
>> Tải mẫu giấy đề nghị trợ cấp khó khăn: Tại đây
Tài sản công đoàn được hiểu như thế nào?
Căn cứ Điều 32 Luật Công đoàn 2024 quy định tài sản công đoàn như sau:
- Tài sản được hình thành từ nguồn đóng góp của đoàn viên công đoàn; từ nguồn vốn của Công đoàn; tài chính công đoàn; tài sản được Nhà nước giao bằng hiện vật; tài sản được đầu tư xây dựng, mua sắm từ ngân sách nhà nước và các nguồn khác phù hợp với quy định của pháp luật là tài sản của Công đoàn.
- Việc quản lý, sử dụng, khai thác tài sản công đoàn được thực hiện như sau:
+ Việc quản lý, sử dụng, khai thác tài sản công đoàn tại Tổng Liên đoàn Lao động Việt Nam, liên đoàn lao động cấp tỉnh; công đoàn ngành trung ương và tương đương; liên đoàn lao động cấp huyện; công đoàn ngành địa phương; công đoàn tập đoàn kinh tế; công đoàn tổng công ty; công đoàn các khu công nghiệp, khu chế xuất, khu kinh tế, khu công nghệ cao; đơn vị sự nghiệp của Công đoàn; doanh nghiệp do tổ chức Công đoàn nắm giữ 100% vốn điều lệ, doanh nghiệp do tổ chức Công đoàn nắm giữ trên 50% vốn điều lệ hoặc tổng số cổ phần có quyền biểu quyết thực hiện theo quy định của pháp luật về quản lý, sử dụng tài sản công và các quy định khác của pháp luật có liên quan;
+ Việc quản lý, sử dụng, khai thác tài sản công đoàn không thuộc quy định tại điểm a khoản 2 Điều 32 Luật Công đoàn 2024 thực hiện theo quy định của pháp luật có liên quan và quy định của Tổng Liên đoàn Lao động Việt Nam.
- Tổng Liên đoàn Lao động Việt Nam thực hiện các quyền, trách nhiệm của chủ sở hữu, cơ quan đại diện chủ sở hữu đối với các doanh nghiệp do Tổng Liên đoàn Lao động Việt Nam nắm giữ 100% vốn điều lệ và phần vốn của Tổng Liên đoàn Lao động Việt Nam tại doanh nghiệp do Công đoàn quyết định thành lập hoặc được giao quản lý.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];