Toàn văn Công văn 2538 về việc nâng cao giải pháp hỗ trợ người nộp thuế tiếp cận dịch vụ thuế điện tử và ứng dụng eTax Mobile ra sao?
Ngày 20/4/2026, Cục Thuế ban hành Công văn 2538/CT-NVT năm 2026 về việc nâng cao giải pháp hỗ trợ người nộp thuế tiếp cận dịch vụ thuế điện tử và ứng dụng eTax Moblie.
Tải về >> Công văn 2538/CT-NVT năm 2026
Theo đó, để tiếp tục nâng cao hiệu quả các giải pháp hỗ trợ người nộp thuế chuẩn bị tốt cho các ký kê khai thuế và ngay từ kỳ kê khai đầu tiên của năm 2026, Cục Thuế đề nghị Đồng chí Trưởng Thuế các tỉnh, thành phố chỉ đạo, quán triệt đến các Thuế cơ sở, các Phòng, bộ phận có liên quan tập trung nguồn lực nghiêm túc thực hiện tốt các nhiệm vụ trọng tâm được quy định tại Công văn 2538/CT-NVT năm 2026.
Trong đó có yêu cầu về việc tiếp tục tập trung hỗ trợ người nộp thuế đăng ký, cài đặt và sử dụng eTax Mobile với nội dung được quy định tại Mục 1 Công văn 2538/CT-NVT năm 2026 như sau:
- Tiếp tục hỗ trợ người nộp thuế đăng ký, cài đặt và sử dụng ứng dụng eTax Mobile, cụ thể:
Tiếp tục quán triệt, tổ chức thực hiện nghiêm các nội dung chỉ đạo của Cục Thuế tại Công văn 389/CT-QLTT năm 2025 và các văn bản chỉ đạo có liên quan; xác định đây là nhiệm vụ trọng tâm, đặc biệt quan trọng trong công tác hỗ trợ người nộp thuế là cả nhân, hộ kinh doanh, cá nhân kinh doanh.
- Xác định việc rà soát, chuẩn hóa dữ liệu người nộp thuế là điều kiện tiên quyết để triển khai e Tax Mobile đúng đối tượng, dùng thực chất. Trong quá trình tiếp cận, hỗ trợ người nộp thuế, các đơn vị phải đồng thời rà soát, cập nhật, chuẩn hóa thông tin định danh cá nhân, số điện thoại, địa chỉ thư điện tử, địa chỉ cư trú, địa bàn kinh doanh, tài khoản ngân hàng, tỉnh trạng hoạt động của người nộp thuế.
- Rà soát, đánh giá ngay kết quả triển khai tại từng địa bàn, từng Thuế cơ sở. nhất là các đơn vị có kết quả dưới mặt bằng chung của toàn quốc hoặc thấp kéo dài ở cả chỉ tiêu cài đặt và sử dụng. Thủ trưởng đơn vị trực tiếp chỉ đạo, phân công đầu mối phụ trách, xây dựng kế hoạch triển khai theo tuần, tháng, giao chỉ tiêu cụ thể đến từng phòng, từng đơn vị quản lý địa bàn; theo dõi, kiểm đếm, đánh giá tiến độ thực hiện hằng tuần.
Đồng thời, tổ chức rà soát, tổng hợp, đánh giả các cách làm hay, mô hình hiệu quả, giải pháp hỗ trợ thiết thực của các Thuế cơ sở, địa bản có kết quả triển khai cao để kịp thời phổ biến, nhân rộng, áp dụng thống nhất trên toàn địa bàn, phù hợp với điều kiện thực tế của từng địa phương.
- Tiếp tục phối hợp chặt chẽ với các cơ quan, tổ chức tại địa phương để triển khai các nội dung tuyên truyền, đặc biệt là trong giai đoạn cao điểm thực hiện quyết toán thuế TNCN và khai, nộp thuế đối với hộ cá nhân kinh doanh. Trực tiếp phối hợp với UBND xã, phường, đơn vị chỉ trả thu nhập, ngân hàng thương mại.... để nâng cao hiệu quả hỗ trợ người nộp thuế cài đặt, sử dụng ứng dụng,
- Chuyển mạnh sang các giải pháp tuyên truyền theo nhóm đối tượng. Trên cơ sở danh sách nhóm người nộp thuế: hộ kinh doanh, cá nhân nộp thuc phi nông nghiệp, cá nhân có thu nhập từ tiền lương, tiền công, cá nhân cho thuê bất động sản, cá nhân kinh doanh trên nền tảng số... để xây dựng kịch bản hỗ trợ, hướng dẫn và truyền thông phù hợp; ưu tiên nhóm hộ, cá nhân kinh doanh có phát sinh nghĩa vụ thuế, có điện thoại thông minh, có tài khoản ngân hàng, có giao dịch điện từ và có khả năng phát sinh nộp thuế ngay trên ứng dụng.
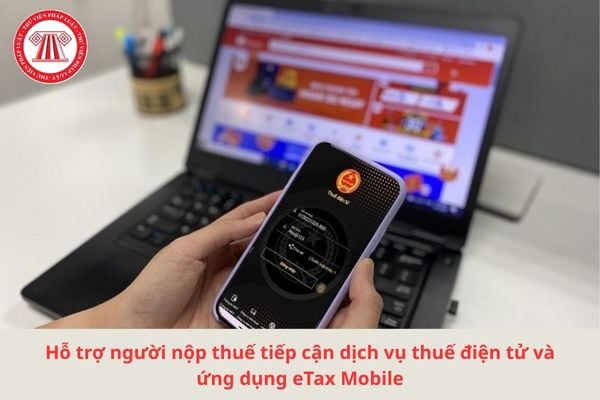
Toàn văn Công văn 2538 về hỗ trợ người nộp thuế tiếp cận dịch vụ thuế điện tử và ứng dụng eTax Mobile ra sao? (Hình từ Internet)
Người nộp thuế chậm quyết toán thuế thu nhập cá nhân mà không bị xử phạt trong trường hợp nào?
Theo Điều 44 Luật Quản lý thuế 2025 cá nhân trực tiếp quyết toán thuế thu nhập cá nhân chậm nộp hồ sơ quyết toán nhưng kết quả là được hoàn thuế (không phải nộp thêm) thì sẽ không bị xử phạt vi phạm hành chính về thuế.
Cụ thể, tại Điều 44 Luật Quản lý thuế 2025 (có hiệu lực từ 1/7/2026) như sau:
Nguyên tắc xử phạt vi phạm hành chính về quản lý thuế
- Trường hợp người nộp thuế có hành vi khai sai theo quy định tại khoản 2 Điều 45 Luật Quản lý thuế 2025 nhưng đã khai bổ sung hồ sơ khai thuế và đã tự giác nộp đủ số tiền thuế phải nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện; cá nhân trực tiếp quyết toán thuế thu nhập cá nhân chậm nộp hồ sơ quyết toán thuế thu nhập cá nhân mà có phát sinh số tiền thuế được hoàn và các trường hợp không bị xử phạt vi phạm hành chính khác quy định Luật Quản lý thuế 2025, quy định khác của pháp luật có liên quan và các trường hợp khác theo quy định của Chính phủ;
- Trường hợp người nộp thuế có hành vi khai sai theo quy định tại khoản 3 Điều 45 Luật Quản lý thuế 2025 nhưng đã khai bổ sung trước thời điểm cơ quan hải quan thông báo việc kiểm tra trực tiếp hồ sơ hải quan đối với hàng hóa đang làm thủ tục hải quan; Người nộp thuế khai bổ sung trong thời hạn 60 ngày kể từ ngày thông quan và trước thời điểm quyết định thanh tra, kiểm tra đối với hàng hóa đã thông quan, kiểm tra sau thông quan và các trường hợp khác theo quy định của Chính phủ.
Việc phân nhóm người nộp thuế dựa trên những tiêu chí nào?
Căn cứ tại Điều 3 Luật Quản lý thuế 2025 việc phân nhóm người nộp thuế dựa trên những tiêu chí sau:
- Ngành nghề, lĩnh vực, đặc thù, phương thức hoạt động;
- Loại hình pháp lý, cơ cấu sở hữu;
- Quy mô hoạt động, quy mô doanh thu, số nộp ngân sách;
- Mức độ tuân thủ và lịch sử tuân thủ pháp luật về thuế của người nộp thuế;
- Các tiêu chí khác theo quy định của Bộ trưởng Bộ Tài chính.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];