Mức giảm trừ gia cảnh với mỗi người phụ thuộc khi tính thuế TNCN từ 01/01/01/2026 là bao nhiêu?
Hiện nay, mức giảm trừ gia cảnh của thuế thu nhập cá nhân theo Nghị quyết 954/2020/UBTVQH14 như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Tuy nhiên, Căn cứ vào Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, từ 01/01/2026 Ủy ban Thường vụ Quốc hội chính thức tăng:
- Giảm trừ bản thân tăng từ 11 triệu lên 15,5 triệu (tăng khoảng 40,91%)
- Giảm trừ người phụ thuộc tăng từ 4,4 triệu lên 6,2 triệu (tăng khoảng 40,91%)
>> Từ 01/01/2026 không sử dụng mức lương cơ sở 2,340,000 đồng trong bảng lương
>> Chốt bảng lương mới chính thức từ 01/01/2026 với tỷ lệ tăng cao nhất 7,26%/tháng
>> Chi ngân sách và nguồn thu đơn vị trả 51.480.000 đồng cho CBCCVC, Cơ yếu, Công an, Quân đội
>> Thưởng đột xuất 7.020.000 đồng/lần/người cho CBCCVC và người lao động
>> Toàn bộ cán bộ công chức không được hưởng 30% phụ cấp
>> Từ 10/12/2025 đến cuối năm 2025 mức hỗ trợ 26.460.000 đồng và 29.760.000 đồng cho mỗi người lao động
>> Trước Tết Nguyên đán 2026 CBCCVC và NLĐ nhận tiền thưởng vào tài khoản từ 01 lần đến 03 lần
>> Lấy mức tăng 112,73% áp dụng từ 01/01/2026 (tính theo mức lương cơ sở 2,340,000 đồng)
>> Nghị định sửa đổi: Đội ngũ CBCCVC sau 16/03/2026 sẽ bị giảm 50% tiền lương hiện hưởng
>> Ngân sách chỉ giải quyết cho hưởng 50% tiền thưởng Cơ yếu, Sĩ quan, QNCN, CNQP, Công chức viên chức
>> Từ 01/01/2026 Quân đội được hưởng 100% phụ cấp khu vực (hưởng theo mức cao nhất)
Mức giảm trừ gia cảnh với mỗi người phụ thuộc khi tính thuế TNCN từ 01/01/01/2026 là bao nhiêu?
Ví dụ tính thuế thu nhập cá nhân với mức giảm trừ người phụ thuộc mới?
>> Khấu trừ 10% mà không được giảm trừ gia cảnh <<
Căn cứ điểm i khoản 1 Điều 25 Thông tư 111/2013/TT-BTC quy định về việc khấu trừ thuế thu nhập cá nhân trong một số trường hợp như sau:
- Thu nhập từ tiền lương, tiền công mà không ký hợp đồng lao động (thường gặp đối với các hợp đồng thử việc, hợp đồng CTV...)
- Ký hợp đồng lao động dưới ba (03) tháng có tổng mức trả thu nhập từ hai triệu (2.000.000) đồng/lần trở lên.
Đối với trường hợp này sẽ không xem xét đến trường hợp có người phụ thuộc hay không, việc khấu trừ 10% sẽ thực hiện trực tiếp trước khi trả lương cho người lao động.
Tuy nhiên, sẽ không khấu trừ khi chỉ có duy nhất thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế của cá nhân sau khi trừ gia cảnh chưa đến mức phải nộp thuế thì cá nhân có thu nhập làm cam kết (theo mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế) gửi tổ chức trả thu nhập để tổ chức trả thu nhập làm căn cứ tạm thời chưa khấu trừ thuế thu nhập cá nhân.
Ví dụ: Thử việc A (ký HĐTV 02 tháng) lương 8 triệu đồng.
Khấu trừ 800.000 đồng.
Thu nhập thực nhận: 7.200.000 đồng
Nếu thoả điều kiện và làm cam kết thuế thì sẽ nhận full: 8.000.000 đồng.
>> Biểu thuế luỹ tiến và giảm trừ người phụ thuộc <<
Biểu thuế:
Đóng bảo hiểm
Mức đóng bảo hiểm xã hội theo Luật Bảo hiểm xã hội 2024 người lao động đóng 8% (tiền lương tối đa đóng BHXH bằng 20 lần mức tham chiếu)
Mức đóng BHYT theo Nghị định 188/2025/NĐ-CP người lao động đóng 1,5% (tiền lương tối đa đóng BHYT bằng 20 lần mức tham chiếu)
Mức đóng bảo hiểm thất nghiệp theo Luật Việc làm 2025 người lao động đóng 1% (tiền lương tối đa đóng BHTN bằng 20 lần lương tối thiểu vùng)
Giảm trừ gia cảnh
Căn cứ vào Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Thu nhập tính thuế (Nghị định 65/2013/NĐ-CP được sửa đổi bởi khoản 8 Điều 2 Nghị định 12/2015/NĐ-CP)
Thu nhập tính thuế = Tổng thu nhập chịu thuế - Các khoản đóng góp vào Quỹ từ thiện, Quỹ nhân đạo, Quỹ khuyến học - Giảm trừ gia cảnh - Đóng bảo hiểm
Ví dụ tổng quát:
A có lương là X đồng, có Y người phụ thuộc, đóng bảo hiểm Z đồng. Đóng góp từ thiện B đồng.
Thu nhập tính thuế của A = X - B - (Y * 6.200.000) - 15.500.000 - Z
Ví dụ cụ thể:
A lương 25 triệu làm việc tại Phường Xuân Hoà, TPHCM, lương thoả thuận đóng bảo hiểm 6.000.000 đồng. 01 người phụ thuộc. Không đóng góp từ thiện, khuyến học. Thì thuế thu nhập cá nhân là bao nhiêu?
Giảm trừ bản thân A = 15.500.000 đồng
Giảm trừ 01 gnười phụ thuộc = 6.200.000 đồng
Đóng Bảo hiểm = 6.000.000 x 10.5% = 630.000 đồng
Đóng góp từ thiện, khuyến học = 0 đồng
=> Thu nhập tính thuế của A = 25.000.000 - 15.500.000 - 6.200.000 - 630.000 - 0 = 2.670.000 đồng
Đối chiếu với biểu thuế thì thu nhập tính thuế của A ở bậc 1 có mức thuế 5%.
=> Thuế TNCN của A = 2.670.000 x 5% = 133.500 đồng
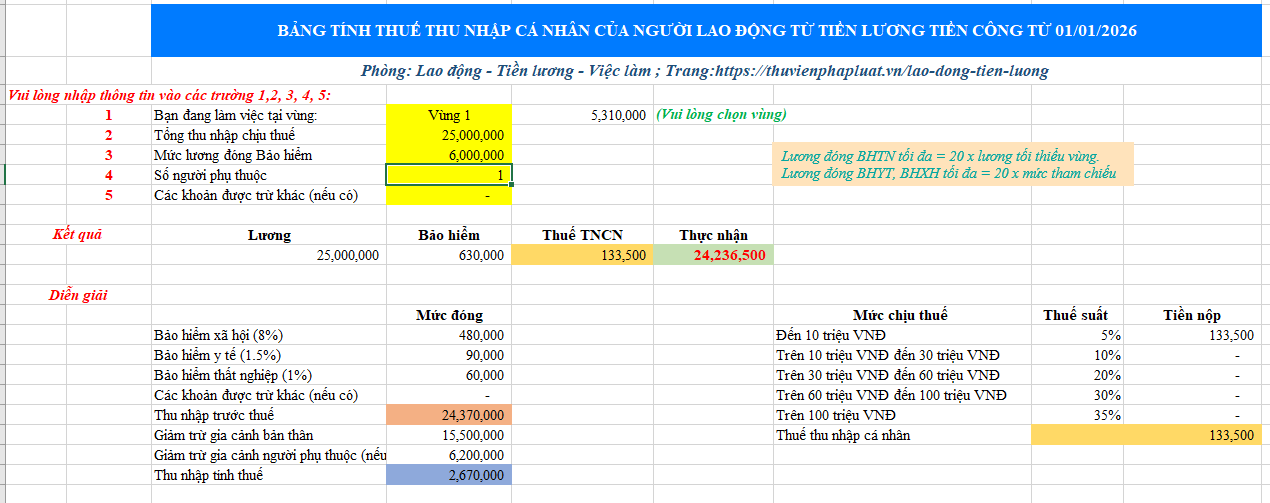
Ví dụ tính thuế thu nhập cá nhân với mức giảm trừ mới
Hướng dẫn chi tiết cách điền Mẫu 20-ĐK-TH-TCT Thông tư 86 Tờ khai đăng ký người phụ thuộc?
Mẫu đăng ký thuế tổng hợp người phụ thuộc của cá nhân có thu nhập từ tiền lương tiền công (Dùng cho cơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền) là Mẫu 20-ĐK-TH-TCT ban hành kèm theo Thông tư 86/2024/TT-BTC. Mẫu có dạng như sau:

>>TẢI VỀ: Mẫu 20-ĐK-TH-TCT đăng ký thuế tổng hợp người phụ thuộc của cá nhân có thu nhập từ tiền lương tiền công.
Dưới đây là chi tiết cách điền Mẫu 20-ĐK-TH-TCT dùng để đăng ký người phụ thuộc ban hành kèm theo Thông tư 86/2024/TT-BTC.
Bước 1: Tích vào 1 trong 2 mục “Đăng ký thuế” hoặc “Thay đổi thông tin đăng ký thuế” tương ứng với hồ sơ của người phụ thuộc được cá nhân ủy quyền là hồ sơ đăng ký thuế lần đầu hoặc hồ sơ thay đổi thông tin đăng ký thuế.
- Bước 2: Điền thông tin người lao động vào mục 1 - mục 5.
- Bước 3: Tại mục 6 sẽ có 2 trường hợp:
+ Trường hợp 1: Nếu Người phụ thuộc đã có CMND/CCCD/hộ chiếu, thông tin điền vào các mục tại “Bảng I. Người phụ thuộc đăng ký thuế bằng CMND/CCCD/hộ chiếu”:
(1) Số thứ tự;
(2) Họ tên người phụ thuộc;
(3) Mã số thuế (nếu có):
(4) Ngày sinh người phụ thuộc;
(5) Quốc tịch người phụ thuộc;
(6) Loại giấy tờ như CMND/CCCD/hộ chiếu;
(7) Số CMND/CCCD/Hộ chiếu;
(8) Ngày cấp của CMND/CCCD/hộ chiếu;
(9) Nơi cấp của CMND/CCCD/hộ chiếu;
(10) (11) (12) (13) Địa chỉ thường trú của người phụ thuộc;
(14) (15) (16) (17) Địa chỉ hiện tại của người phụ thuộc;
(18) Quan hệ với người nộp thuế, ví dụ như: ba, mẹ, con, cháu…
(19) Tên cá nhân có thu nhập ủy quyền cho cơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền
(20) Mã số thuế của cá nhân có thu nhập ủy quyền cho cơ quan chi trả thu nhập đăng ký cho người phụ thuộc có ủy quyền
+ Trường hợp 2: Nếu người phụ thuộc dưới 14 tuổi chưa có CMND/CCCD và chỉ có giấy khai sinh thì điền vào các mục tại “Bảng II. Người phụ thuộc đăng ký thuế bằng giấy khai sinh”:
(21) Số thứ tự;
(22) Họ và tên người nộp thuế;
(23) MST ghi trong trường hợp thay đổi thông tin
(24) – (30) Điền thông tin của người phụ thuộc ghi trên giấy khai sinh
(31) Quốc tịch người phụ thuộc;
(32) Quan hệ với người nộp thuế như: ba, mẹ, ông bà, con, cháu…
(33) Tên cá nhân có thu nhập ủy quyền cho cơ quan chi trả
(34) MST của cá nhân có thu nhập ủy quyền cho cơ quan chi trả.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];