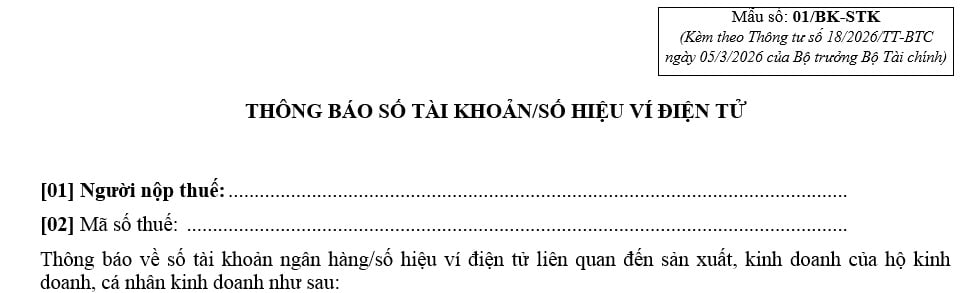
Mẫu Thông báo số tài khoản, ví điện tử (Mẫu 01/BK-STK) mới nhất theo Thông tư 18 có dạng ra sao?
Hiện nay Mẫu Thông báo số tài khoản, ví điện tử liên quan đến sản xuất, kinh doanh của hộ kinh doanh, cá nhân kinh doanh là Mẫu 01/BK-STK được quy định tại phụ lục ban hành kèm theo Thông tư 18/2026/TT-BTC (thay thế Thông tư 40/2021/TT-BTC).
Dưới đây là Mẫu Thông báo số tài khoản, ví điện tử (Mẫu 01/BK-STK) có dạng:
Tải về >> Mẫu 01/BK-STK Thông báo số tài khoản/ví điện tử
Tải về >> Thông tư 18/2026/TT-BTC
Tải về >> Phụ lục ban hành kèm theo Thông tư 18/2026/TT-BTC
Mẫu Thông báo số tài khoản, ví điện tử (Mẫu 01/BK-STK) mới nhất theo Thông tư 18 có dạng ra sao? (Hình từ Internet)
Các chi phí không được trừ khi xác định thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh ra sao?
Căn cứ vào khoản 2 Điều 6 Nghị định 68/2026/NĐ-CP quy định chi phí không được trừ khi xác định thuế TNCN đối với hộ kinh doanh, cá nhân kinh doanh như sau:
- Khoản chi không liên quan đến hoạt động sản xuất, kinh doanh;
- Các khoản chi không có đủ hóa đơn, chứng từ theo quy định của pháp luật;
- Khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương của cá nhân kinh doanh, nhóm cá nhân kinh doanh, các thành viên trong hộ kinh doanh trừ các khoản đóng góp bảo hiểm bắt buộc; khoản tiền lương, tiền công và các khoản chi có tính chất tiền lương đã tính vào chi phí nhưng thực tế không chi trả hoặc không có chứng từ thanh toán;
- Phần chi khấu hao tài sản cố định vượt mức quy định hoặc khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh;
- Các khoản chi phạt vi phạm hành chính, phạt vi phạm hợp đồng, tiền bồi thường do lỗi của cá nhân kinh doanh;
- Đất ở và công trình phục vụ sinh hoạt trên đất, xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng mang tên cá nhân, trừ xe ô tô và các tài sản đăng ký sở hữu hoặc đăng ký sử dụng với mục đích kinh doanh vận tải, du lịch;
- Các khoản chi phí phục vụ nhu cầu cá nhân, gia đình. Cá nhân kinh doanh có trách nhiệm theo dõi riêng chi phí phục vụ hoạt động kinh doanh và chi phí phục vụ nhu cầu cá nhân, gia đình.
Mức giảm trừ cho kỳ tính thuế năm 2026 là bao nhiêu?
Ngày 04/03/2026, Cục Thuế đã ban hành Công văn 1296/CT-NVT về việc hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương và tiền công.
Tải về Công văn 1296/CT-NVT hướng dẫn quyết toán thuế TNCN đối với thu nhập từ tiền lương và tiền công tại đây.
Đối với kỳ quyết toán thuế TNCN 2025 thực hiện trong năm 2026, Công văn 1296 Cục thuế khẳng định chưa áp dụng mức giảm trừ gia cảnh mới.
Theo đó, khi xác định thu nhập tính thuế của năm 2025, người nộp thuế vẫn phải áp dụng mức giảm trừ gia cảnh theo quy định hiện hành tại Nghị quyết 954/2020/UBTVQH14 ngày 02/6/2020 của Ủy ban Thường vụ Quốc hội, cụ thể như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Bắt đầu từ kỳ tính thuế năm 2026 (từ ngày 01/01/2026), mức giảm trừ gia cảnh được điều chỉnh theo Nghị quyết 110/2025/UBTVQH15 của Ủy ban Thường vụ Quốc hội, thay thế quy định hiện hành tại Nghị quyết 954/2020/UBTVQH14. Theo đó, mức giảm trừ gia cảnh mới được quy định như sau:
- Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Việc điều chỉnh mức giảm trừ gia cảnh này có hiệu lực từ ngày 01/01/2026 và được áp dụng cho kỳ tính thuế năm 2026, giúp tăng ngưỡng thu nhập được miễn thuế và giảm bớt nghĩa vụ thuế của người nộp thuế trong bối cảnh chi phí sinh hoạt và thu nhập bình quân tăng lên.
Như vậy, mức giảm trừ cho kỳ tính thuế năm 2026 (từ ngày 01/01/2026) như sau:
- Mức giảm trừ đối với người nộp thuế là 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm).
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];