Hướng dẫn cách hủy tờ khai thuế TNCN đã nộp qua mạng, cụ thể ra sao?
Cách hủy tờ khai thuế TNCN đã nộp qua mạng nhanh chóng được thực hiện như sau:
(1) Trường hợp sau khi nộp tờ khai thuế TNCN nhưng phát hiện có sai sót trong kê khai hoặc muốn bổ sung thì người nộp có thể tiến hành theo các bước như sau:
Bước 1: Lập tờ khai thuế TNCN bổ sung.
Bước 2: Đăng nhập hệ thống để nộp bổ sung theo link sau:
https://thuedientu.gdt.gov.vn/
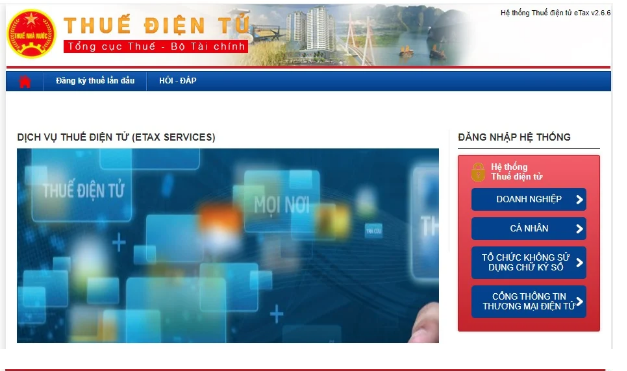
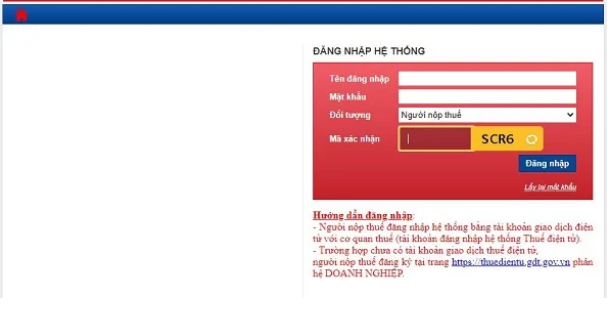
Bước 3: Nộp tờ khai thuế bổ sung
Có 2 cách tạo tờ khai thuế online như sau:
Cách 1: Tạo tờ khai thuế trực tiếp trên trang: https://thuedientu.gdt.gov.vn/ Cách 2: Tạo tờ khai thuế trên phần mềm Hỗ trợ khai thuế (HTKK). Sau đó kết xuất và lưu tờ khai ở định dạng XML.
Trên thanh menu, chọn “Khai thuế” >> chọn “Nộp tờ khai XML” >> chọn tiếp “Chọn tệp tờ khai”;
Tiếp đến chọn đúng file tờ khai thuế định dạng XML và nhấn chọn “Open” để gửi lên hệ thống
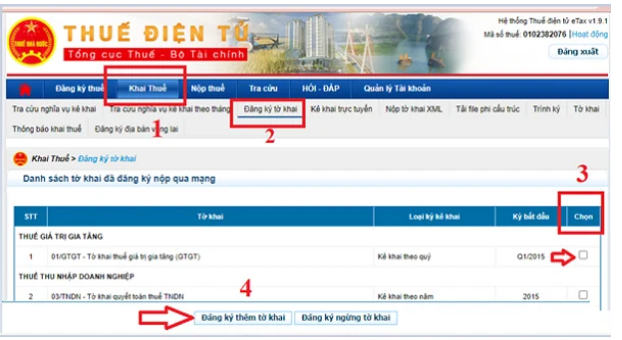
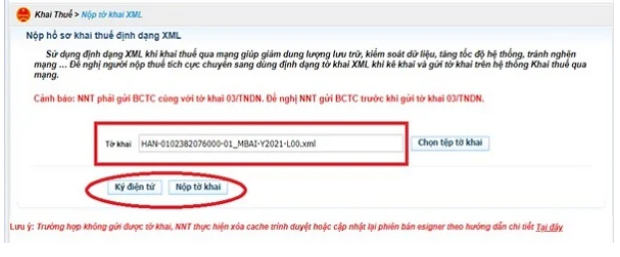
Bước 4: Kiểm tra kết quả nộp
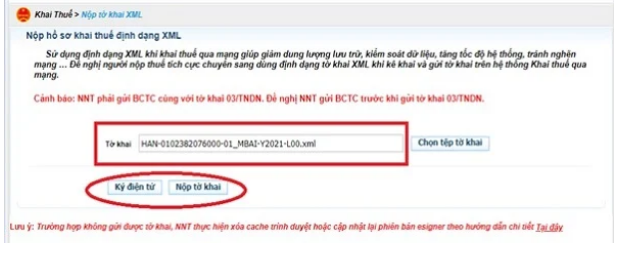
Thông qua cập nhật tờ khai thuế TNCN bổ sung, cơ quan thuế sẽ căn cứ vào số liệu tờ khai bổ sung, doanh nghiệp không cần hủy tờ khai thuế TNCN.
(2) Trường hợp nộp nhầm tờ khai thuế TNCN.
Ví dụ như: Doanh nghiệp cần nộp tờ khai thuế theo quý nhưng lại nộp tờ khai thuế tháng.
Bước 1: Vẫn nộp tờ khai thuế TNCN đúng lên hệ thống theo các bước như trên
Bước 2: Hủy tờ khai thuế TNCN.
Lập Công văn xin hủy tờ khai thuế TNCN đã nộp nhầm đến cơ quan thuế.

Hướng dẫn cách hủy tờ khai thuế TNCN đã nộp qua mạng, cụ thể ra sao? (Hình từ Internet)
Mẫu tờ khai thuế TNCN có dạng ra sao?
Ngày 14/10/2025, Bộ Tài chính ban hành Thông tư 94/2025/TT-BTC có hiệu lực từ ngày 14/10/2025 sửa đổi bổ sung các biểu mẫu.
Theo đó, Mẫu 02 KK TNCN mới nhất từ 14/10/2025 là tờ khai thuế TNCN áp dụng đối với cá nhân cư trú và cá nhân không cư trú có thu nhập từ tiền lương, tiền công khai thuế trực tiếp với cơ quan thuế tại Phụ lục II ban hành kèm theo Thông tư 80/2021/TT-BTC sửa đổi bởi Thông tư 40/2025/TT-BTC và Thông tư 94/2025/TT-BTC như sau:
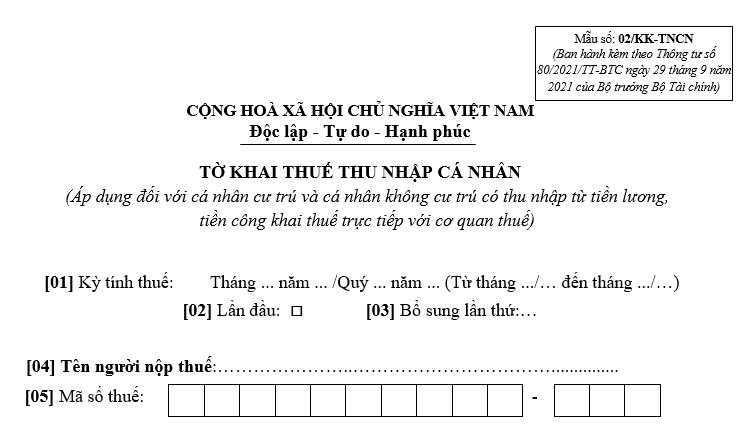
Tải về >> Mẫu tờ khai thuế TNCN (mẫu dưới đã bao gồm sửa đổi, bổ sung).
8 hành vi nào bị nghiêm cấm trong quản lý thuế?
8 hành vi bị nghiêm cấm trong quản lý thuế bao gồm:
- Thông đồng, móc nối, bao che giữa người nộp thuế và công chức quản lý thuế, cơ quan quản lý thuế để chuyển giá, trốn thuế, khoản thu khác, gian lận, trục lợi tiền thuế, tiền ngân sách nhà nước. Lợi dụng chức vụ, quyền hạn để tiết lộ hoặc làm rò rỉ thông tin người nộp thuế trái quy định. Làm sai lệch kết quả kiểm tra, xử lý vi phạm pháp luật về thuế. Gây phiền hà, sách nhiễu đối với người nộp thuế. Lợi dụng để chiếm đoạt hoặc sử dụng trái phép tiền thuế, khoản thu khác.
- Cố tình không kê khai hoặc kê khai thuế, khoản thu khác không đầy đủ, kịp thời, chính xác về số tiền thuế, khoản thu khác phải nộp, số tiền thuế, khoản thu khác được miễn, giảm, hoàn, không thu. Cản trở công chức quản lý thuế thi hành công vụ. Chống đối, trì hoãn, không cung cấp thông tin, tài liệu phục vụ kiểm tra, giám sát thuế, khoản thu khác.
- Sử dụng mã số thuế của người nộp thuế khác để thực hiện hành vi vi phạm pháp luật hoặc cho người khác sử dụng mã số thuế của mình không đúng quy định của pháp luật.
- Bán hàng hóa, cung cấp dịch vụ không lập hóa đơn theo quy định của pháp luật; sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ, làm giả hóa đơn, chứng từ để thực hiện hành vi trái pháp luật. Tạo lập hóa đơn, chứng từ điện tử trái phép hoặc phục vụ hành vi vi phạm trong lĩnh vực quản lý thuế.
- Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin người nộp thuế. Cung cấp, phát tán thông tin sai lệch gây ảnh hưởng đến uy tín, hoạt động của cơ quan quản lý thuế, người nộp thuế, Hệ thống thông tin quản lý thuế.
(Điều 8 Luật Quản lý thuế 2025)
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];