Download Mẫu Thông báo về việc xác nhận nộp thuế điện tử mới nhất hiện nay ở đâu?
Mẫu Thông báo về việc xác nhận nộp thuế điện tử đang áp dụng là Mẫu số 05/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC.
Theo đó, Mẫu Thông báo về việc xác nhận nộp thuế điện tử có dạng như sau:
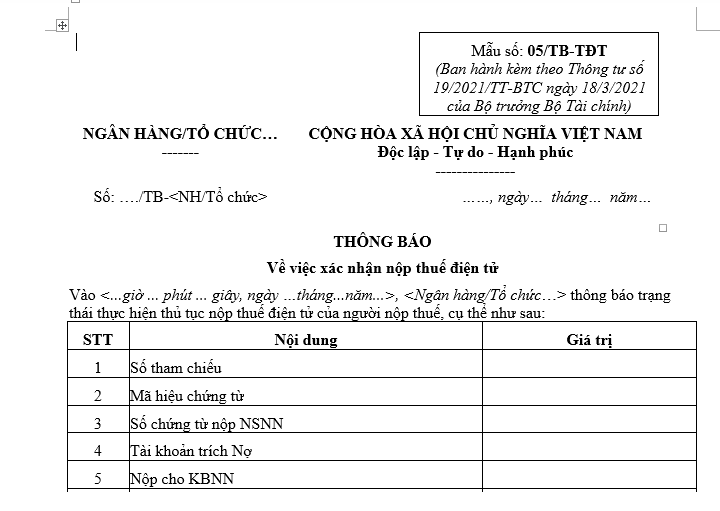
>> Tải Mẫu Thông báo về việc xác nhận nộp thuế điện tử: TẠI ĐÂY
Download Mẫu Thông báo về việc xác nhận nộp thuế điện tử mới nhất hiện nay ở đâu? (Hình từ Internet)
Thời gian nộp thuế điện tử của người nộp thuế là khi nào?
Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Cụ thể:
Theo Điều 8 Thông tư 19/2021/TT-BTC quy định như sau:
Cách xác định thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử của người nộp thuế và thời gian cơ quan thuế gửi thông báo, quyết định, văn bản cho người nộp thuế
1. Thời gian nộp hồ sơ thuế điện tử, nộp thuế điện tử
a) Người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết. Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày.
b) Thời điểm xác nhận nộp hồ sơ thuế điện tử được xác định như sau:
b.1) Đối với hồ sơ đăng ký thuế điện tử: là ngày hệ thống của cơ quan thuế nhận được hồ sơ và được ghi trên Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử của cơ quan thuế gửi cho người nộp thuế (theo mẫu số 01-1/TB-TĐT ban hành kèm theo Thông tư này).
....
Như vậy, người nộp thuế được thực hiện các giao dịch thuế điện tử 24 giờ trong ngày (kể từ 00:00:00 giờ đến 23:59:59 giờ) và 7 ngày trong tuần, bao gồm cả ngày nghỉ, ngày lễ và ngày Tết.
Thời gian người nộp thuế nộp hồ sơ được xác định là trong ngày nếu hồ sơ được ký gửi thành công trong khoảng thời gian từ 00:00:00 giờ đến 23:59:59 giờ của ngày
Thủ tục đăng ký nộp thuế điện tử được quy định như thế nào?
Thủ tục đăng ký nộp thuế điện tử thực hiện như sau:
- Người nộp thuế đăng ký nộp thuế điện tử qua Cổng thông tin điện tử của Tổng cục Thuế, tổ chức cung cấp dịch vụ T-VAN thì đồng thời phải đăng ký sử dụng dịch vụ nộp thuế với ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi mở tài khoản theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán. Người nộp thuế được lựa chọn đăng ký nộp thuế điện tử tại một hoặc nhiều ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi người nộp thuế có tài khoản giao dịch.
- Ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi người nộp thuế mở tài khoản gửi thông báo (theo mẫu số 04/TB-TĐT ban hành kèm theo Thông tư 19/2021/TT-BTC) về việc chấp nhận hoặc không chấp nhận đăng ký nộp thuế điện tử cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế trong thời hạn chậm nhất là 03 (ba) ngày làm việc kể từ ngày nhận được bản đăng ký của người nộp thuế.
- Trường hợp không chấp nhận, người nộp thuế căn cứ thông báo không chấp nhận nộp thuế điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán để hoàn chỉnh thông tin đăng ký hoặc liên hệ với cơ quan thuế quản lý, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi có tài khoản để được hướng dẫn, hỗ trợ.
Cụ thể:
Căn cứ tại khoản 5 Điều 10 Thông tư 19/2021/TT-BTC quy định như sau:
Đăng ký giao dịch thuế điện tử
...
5. Đối với thủ tục đăng ký nộp thuế điện tử:
Người nộp thuế đăng ký nộp thuế điện tử qua Cổng thông tin điện tử của Tổng cục Thuế, tổ chức cung cấp dịch vụ T-VAN thì đồng thời phải đăng ký sử dụng dịch vụ nộp thuế với ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi mở tài khoản theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán. Người nộp thuế được lựa chọn đăng ký nộp thuế điện tử tại một hoặc nhiều ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi người nộp thuế có tài khoản giao dịch.
Ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi người nộp thuế mở tài khoản gửi thông báo (theo mẫu số 04/TB-TĐT ban hành kèm theo Thông tư này) về việc chấp nhận hoặc không chấp nhận đăng ký nộp thuế điện tử cho người nộp thuế qua Cổng thông tin điện tử của Tổng cục Thuế trong thời hạn chậm nhất là 03 (ba) ngày làm việc kể từ ngày nhận được bản đăng ký của người nộp thuế.
Trường hợp không chấp nhận, người nộp thuế căn cứ thông báo không chấp nhận nộp thuế điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán để hoàn chỉnh thông tin đăng ký hoặc liên hệ với cơ quan thuế quản lý, ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán nơi có tài khoản để được hướng dẫn, hỗ trợ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];