Chính thức từ 01/01/2026 áp dụng mức mới vượt xa 11,000,000 đồng/tháng theo Nghị quyết 110 về giảm trừ gia cảnh bản thân ra sao?
Tại đây >> Xem UBTVQH tăng mức giảm trừ gia cảnh thuế TNCN. |
Hiện nay, mức giảm trừ gia cảnh của thuế thu nhập cá nhân theo Nghị quyết 954/2020/UBTVQH14 như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 11 triệu đồng/tháng (132 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng.
Tuy nhiên, Căn cứ vào Nghị quyết 110/2025/UBTVQH15 Về điều chỉnh mức giảm trừ gia cảnh của thuế thu nhập cá nhân có hiệu lực thi hành từ 01/01/2026 và áp dụng từ kỳ tính thuế năm 2026.
Điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế thu nhập cá nhân như sau:
- Mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm);
- Mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
Như vậy, chính thức từ ngày 01/01/2026 áp dụng mức mới vượt xa 11,000,000 đồng/tháng lên tới 15,5 triệu đồng/tháng được áp dụng từ kỳ tính thuế năm 2026.
Xem thêm:
>> MỚI: Giáo sư, Phó giáo sư, Kiến trúc sư trưởng được hưởng phụ cấp lên đến 550% lương
>> Toàn bộ Bảng lương cơ bản mới áp dụng gần cuối năm 2025 chưa bao gồm phụ cấp, tiền thưởng...
>> Hỗ trợ gần 1.000.000 đồng/tháng cho toàn thể giáo viên, nhân viên, Hiệu trưởng, Phó Hiệu trưởng
>> BHXH TPHCM quyết định hoàn trả tiền bảo hiểm y tế đã thu
MỚI NHẤT >> BHXH đã chốt lịch chi trả lương hưu tháng 12 năm 2025
XEM THÊM >> Chính thức kết thúc áp dụng chính sách tinh giản biên chế theo Nghị định 154 đối với CBCCVC
>> Chính thức đã có Lịch nghỉ Tết Âm lịch 2026 cho CCVC
>> Kết luận 210 năm 2025: Tiếp tục sắp xếp tinh gọn tổ chức bộ máy
>> Công văn 10378 chốt đối tượng được nhận vào làm công chức
>> Thực hiện NĐ154: Hưởng trợ cấp tinh giản biên chế đối với người hoạt động không chuyên trách
>> Quốc hội thống nhất từ 2026, giáo viên được hưởng chế độ tiền lương và phụ cấp cao hơn
>> Đã có Nghị quyết chốt toàn thể cán bộ công chức viên chức được lãnh chính xác 3.000.000 đồng
>> Sửa đổi Nghị định 178 mới: CBCCVC được hưởng 23.400.000 (10 tháng lương sơ sở)
>> Tết Nguyên đán Bính ngọ 2026: Không tặng suất 2,000,000 đồng/người cho toàn thể người lao động
>> Quyết định ban hành Thang bảng lương mới từ ngày 1/1/2026
>> BCH Trung ương ra Kết luận 2025: Sáp nhập đơn vị hành chính cấp xã giảm 66,9%
>> Công văn 13/11: Link Nộp Báo cáo tình hình sử dụng lao động năm 2025 trước ngày 5/12/2025
>> Toàn bộ Công chức sẽ được nhận 400.000 đồng trên một người
>> Tăng lương cho toàn thể giáo viên lên 130% so với mức lương hiện hưởng
>> Toàn thể viên chức sẽ được nâng bậc lương, nâng phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề
Chính thức từ 01/01/2026 áp dụng mức mới vượt xa 11,000,000 đồng/tháng theo Nghị quyết 110 về giảm trừ gia cảnh bản thân ra sao? (Hình từ Internet)
Xác định thời gian tính giảm trừ gia cảnh cho người phụ thuộc thế nào?
Căn cứ điểm c khoản 1 Điều 9 Thông tư 111/2013/TT-BTC quy định về giảm trừ gia cảnh cho người phụ thuộc như sau:
Các khoản giảm trừ
Các khoản giảm trừ theo hướng dẫn tại Điều này là các khoản được trừ vào thu nhập chịu thuế của cá nhân trước khi xác định thu nhập tính thuế từ tiền lương, tiền công, từ kinh doanh. Cụ thể như sau:
1. Giảm trừ gia cảnh
...
c) Nguyên tắc tính giảm trừ gia cảnh
...
c.2) Giảm trừ gia cảnh cho người phụ thuộc
c.2.1) Người nộp thuế được tính giảm trừ gia cảnh cho người phụ thuộc nếu người nộp thuế đã đăng ký thuế và được cấp mã số thuế.
c.2.2) Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký. Đối với người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư này có hiệu lực thi hành thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
c.2.3) Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc. Riêng đối với người phụ thuộc khác theo hướng dẫn tại tiết d.4, điểm d, khoản 1, Điều này thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
c.2.4) Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Trường hợp nhiều người nộp thuế có chung người phụ thuộc phải nuôi dưỡng thì người nộp thuế tự thỏa thuận để đăng ký giảm trừ gia cảnh vào một người nộp thuế.
...
Theo đó, việc xác định thời gian tính giảm trừ gia cảnh cho người phụ thuộc còn tùy vào từng trường hợp, cụ thể như sau:
- Khi người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc sẽ được cơ quan thuế cấp mã số thuế cho người phụ thuộc và được tạm tính giảm trừ gia cảnh trong năm kể từ khi đăng ký.
- Trường hợp người phụ thuộc đã được đăng ký giảm trừ gia cảnh trước ngày Thông tư 111/2013/TT-BTC có hiệu lực thi hành (ngày 01 tháng 10 năm 2013) thì tiếp tục được giảm trừ gia cảnh cho đến khi được cấp mã số thuế.
- Trường hợp người nộp thuế chưa tính giảm trừ gia cảnh cho người phụ thuộc trong năm tính thuế thì được tính giảm trừ cho người phụ thuộc kể từ tháng phát sinh nghĩa vụ nuôi dưỡng khi người nộp thuế thực hiện quyết toán thuế và có đăng ký giảm trừ gia cảnh cho người phụ thuộc.
Riêng đối với người phụ thuộc khác (người không nơi nương tựa mà người nộp thuế đang phải trực tiếp nuôi dưỡng) thời hạn đăng ký giảm trừ gia cảnh chậm nhất là ngày 31 tháng 12 của năm tính thuế, quá thời hạn nêu trên thì không được tính giảm trừ gia cảnh cho năm tính thuế đó.
Mẫu đơn xin xác nhận người phụ thuộc không có thu nhập để giảm trừ gia cảnh mới nhất là mẫu nào?
Hiện nay, pháp luật không có quy định cụ thể về mẫu cam kết người phụ thuộc không có thu nhập để đăng ký giảm trừ gia cảnh.
Theo đó, mẫu cam kết người phụ thuộc không có thu nhập là văn bản cam kết để trình bày hoàn cảnh, thu nhập thực tế của người phụ thuộc, qua đó làm căn cứ để cơ quan có thẩm quyền tiến hành xem xét, xác nhận để thực hiện các thủ tục có liên quan như việc đăng ký giảm trừ gia cảnh.
Tham khảo mẫu đơn xin xác nhận người phụ thuộc không có thu nhập để giảm trừ gia cảnh có dạng như sau:
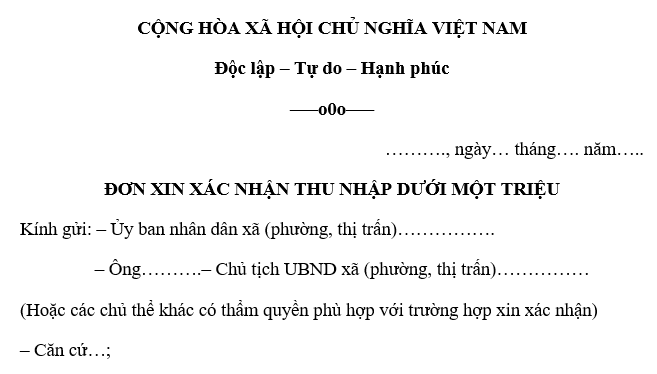
Tải mẫu đơn xin xác nhận người phụ thuộc không có thu nhập để giảm trừ gia cảnh mới nhất TẠI ĐÂY.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];