Việc phân chia tiền công cứu hộ của thuyền bộ tàu biển được tiến hành công khai dưới sự giám sát của ai?
Việc phân chia tiền công cứu hộ của thuyền bộ tàu biển được tiến hành công khai dưới sự giám sát theo quy định tại khoản 3 Điều 2 Thông tư 29/2016/TT-BGTVT như sau:
Nguyên tắc phân chia tiền công cứu hộ
1. Tiền công cứu hộ được thanh toán bằng loại tiền nào thì cũng được chia bằng loại tiền đó.
2. Thuyền trưởng tàu cứu hộ là người đại diện cho thuyền bộ để bảo vệ các quyền lợi chính đáng của họ trong việc xác định chi phí cứu hộ, đánh giá tổn thất và khoản tiền công cứu hộ sẽ dành cho thuyền bộ.
3. Việc phân chia tiền công cứu hộ trong nội bộ tàu phải được tiến hành công khai dưới sự giám sát của tổ chức công đoàn cơ sở hoặc một hội đồng do toàn thể thuyền viên của tàu bầu ra.
Như vậy, theo quy định trên thì việc phân chia tiền công cứu hộ của thuyền bộ tàu biển được tiến hành công khai dưới sự giám sát của tổ chức công đoàn cơ sở hoặc một hội đồng do toàn thể thuyền viên của tàu bầu ra.
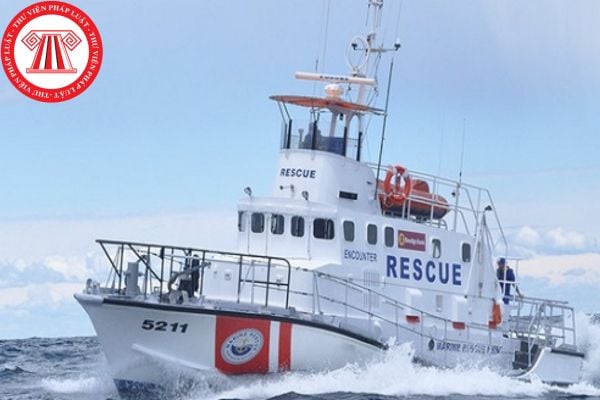
Việc phân chia tiền công cứu hộ của thuyền bộ tàu biển được tiến hành công khai dưới sự giám sát của ai? (Hình từ Internet)
Tiền công cứu hộ của thuyền bộ tàu biển được chia cho những người nào?
Tiền công cứu hộ của thuyền bộ tàu biển được chia cho những người nào, thì theo quy định khoản 1 Điều 3 Thông tư 29/2016/TT-BGTVT như sau:
Cách thức phân chia tiền công cứu hộ
Phần tiền được dành để phân chia cho thuyền bộ được phân chia theo cách thức sau đây:
1. Chia cho tất cả các thuyền viên có mặt trên tàu khi thực hiện hoạt động cứu hộ.
2. Chia theo nguyên tắc tỷ lệ thuận với tiền lương chính của mỗi thuyền viên được hưởng tại thời điểm thực hiện hoạt động cứu hộ.
Tiền lương chính là số tiền lương mà chủ tàu phải trả cho mỗi thuyền viên hàng tháng trên cơ sở chức danh của họ mà không bao gồm các khoản tiền bồi dưỡng, tiền làm thêm giờ, tiền thưởng hàng tháng, hàng quý hoặc các khoản phụ cấp khác.
3. Trường hợp thuyền viên có sự dũng cảm và nỗ lực đặc biệt trong hoạt động cứu hộ thì được hưởng hệ số thưởng. Hệ số thưởng do thuyền bộ đề xuất và thuyền trưởng quyết định.
4. Thuyền viên từ chối không thực hiện nhiệm vụ do thuyền trưởng giao hoặc lợi dụng tình huống cứu hộ để vụ lợi hoặc có các hành vi vi phạm pháp luật liên quan đến hoạt động cứu hộ đều bị tước bỏ quyền được hưởng phần tiền công cứu hộ của mình. Phần tiền này được gộp chung vào tổng số tiền công cứu hộ dành cho thuyền bộ để chia cho số thuyền viên còn lại theo cách thức phân chia quy định tại Điều này.
Như vậy, theo quy định trên thì tiền công cứu hộ của thuyền bộ tàu biển được chia cho tất cả các thuyền viên có mặt trên tàu khi thực hiện hoạt động cứu hộ.
Chia theo nguyên tắc tỷ lệ thuận với tiền lương chính của mỗi thuyền viên được hưởng tại thời điểm thực hiện hoạt động cứu hộ.
Khi tiền công cứu hộ không được thỏa thuận trong hợp đồng thì tiền công cứu hộ hàng hải được xác định trên cơ sở nào?
Khi tiền công cứu hộ không được thỏa thuận trong hợp đồng thì tiền công cứu hộ hàng hải được xác định trên cơ sở được quy định tại khoản 2 Điều 267 Bộ luật Hàng hải Việt Nam 2015 như sau:
Nguyên tắc xác định tiền công cứu hộ
1. Tiền công cứu hộ được thỏa thuận trong hợp đồng, nhưng phải hợp lý và không được vượt quá giá trị của tàu biển hoặc tài sản được cứu hộ.
2. Trong trường hợp tiền công cứu hộ không được thỏa thuận trong hợp đồng hoặc không hợp lý thì tiền công cứu hộ được xác định trên cơ sở sau đây:
a) Giá trị của tàu biển và tài sản cứu được;
b) Kỹ năng và nỗ lực của người cứu hộ trong việc ngăn ngừa hoặc giảm thiểu thiệt hại ô nhiễm môi trường;
c) Hiệu quả cứu hộ của người cứu hộ;
d) Tính chất và mức độ nguy hiểm của tai nạn;
đ) Kỹ năng và nỗ lực của người cứu hộ trong việc cứu hộ tàu biển, người và tài sản trên tàu biển;
e) Thời gian, chi phí và các tổn thất liên quan của người cứu hộ;
g) Rủi ro về trách nhiệm và rủi ro khác đối với người cứu hộ hoặc thiết bị cứu hộ;
h) Tính kịp thời của hoạt động cứu hộ do người cứu hộ thực hiện;
i) Tính sẵn sàng, năng lực của tàu và các thiết bị khác sử dụng trong việc cứu hộ;
k) Tính sẵn sàng, hiệu quả và giá trị của các thiết bị cứu hộ.
3. Tiền công cứu hộ có thể bị giảm hoặc không được công nhận, nếu người cứu hộ đã tự gây ra tình trạng phải cứu hộ hoặc có hành động trộm cắp, lừa đảo, gian lận khi thực hiện hợp đồng cứu hộ.
Như vậy, khi tiền công cứu hộ không được thỏa thuận trong hợp đồng thì tiền công cứu hộ hàng hải được xác định trên cơ sở sau:
- Giá trị của tàu biển và tài sản cứu được;
- Kỹ năng và nỗ lực của người cứu hộ trong việc ngăn ngừa hoặc giảm thiểu thiệt hại ô nhiễm môi trường;
- Hiệu quả cứu hộ của người cứu hộ;
- Tính chất và mức độ nguy hiểm của tai nạn;
- Kỹ năng và nỗ lực của người cứu hộ trong việc cứu hộ tàu biển, người và tài sản trên tàu biển;
- Thời gian, chi phí và các tổn thất liên quan của người cứu hộ;
- Rủi ro về trách nhiệm và rủi ro khác đối với người cứu hộ hoặc thiết bị cứu hộ;
- Tính kịp thời của hoạt động cứu hộ do người cứu hộ thực hiện;
- Tính sẵn sàng, năng lực của tàu và các thiết bị khác sử dụng trong việc cứu hộ;
- Tính sẵn sàng, hiệu quả và giá trị của các thiết bị cứu hộ.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];