- Trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước là trách nhiệm của ai?
- Hồ sơ trình Tổng Kiểm toán nhà nước ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước gồm những gì?
- Sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, ai có trách nhiệm phát hành văn bản này?
Trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước là trách nhiệm của ai?
Trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước là trách nhiệm của các đơn vị được quy định tại Điều 22 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước kèm theo Quyết định 220/QĐ-KTNN năm 2023 (Có hiệu lực từ ngày 02/03/2023) như sau:
Trách nhiệm trình ký, ban hành văn bản quy phạm pháp luật
1. Đơn vị chủ trì soạn thảo văn bản quy phạm pháp luật có trách nhiệm hoàn thiện hồ sơ, trình Tổng Kiểm toán nhà nước ký ban hành.
2. Văn phòng Kiểm toán nhà nước (Phòng Thư ký - Tổng hợp) có trách nhiệm tiếp nhận, kiểm tra hồ sơ văn bản trình ký, rà soát và có ý kiến về nội dung, hình thức văn bản. Trường hợp hồ sơ văn bản trình ký chưa đảm bảo quy định, Văn phòng Kiểm toán nhà nước trả lại đơn vị trình ký để hoàn chỉnh hồ sơ văn bản ngay sau ngày nhận được hồ sơ.
3. Trong thời hạn 02 ngày làm việc kể từ ngày nhận đủ hồ sơ theo Điều 23 Quy chế này, Văn phòng Kiểm toán nhà nước trình Tổng Kiểm toán nhà nước.
Như vậy, trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước là trách nhiệm của đơn vị chủ trì soạn thảo.
Trước đây, trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước là trách nhiệm của các đơn vị được quy định tại Điều 22 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước Ban hành kèm theo Quyết định 1662/QĐ-KTNN năm 2017 (Hết hiệu lực ngày 02/03/2023) như sau:
Trách nhiệm trình ký, ban hành văn bản quy phạm pháp luật
1. Đơn vị chủ trì soạn thảo văn bản quy phạm pháp luật có trách nhiệm hoàn thiện hồ sơ, trình Tổng Kiểm toán nhà nước ký ban hành.
2. Văn phòng Kiểm toán nhà nước (Phòng Thư ký tổng hợp) có trách nhiệm tiếp nhận, kiểm tra hồ sơ văn bản trình ký. Trong thời hạn 02 ngày làm việc kể từ ngày nhận đủ hồ sơ theo Điều 23 Quy chế này, Văn phòng Kiểm toán nhà nước trình Tổng Kiểm toán nhà nước.
Trường hợp hồ sơ văn bản trình ký không đảm bảo quy định, Văn phòng Kiểm toán nhà nước gửi trả lại đơn vị trình ký hoàn chỉnh văn bản ngay sau ngày nhận được hồ sơ.
Theo đó, đơn vị chủ trì soạn thảo văn bản quy phạm pháp luật của Kiểm toán nhà nước có trách nhiệm hoàn thiện hồ sơ, trình Tổng Kiểm toán nhà nước ký ban hành.
Văn phòng Kiểm toán nhà nước (Phòng Thư ký tổng hợp) có trách nhiệm tiếp nhận, kiểm tra hồ sơ văn bản trình ký. Trong thời hạn 02 ngày làm việc kể từ ngày nhận đủ hồ sơ, Văn phòng Kiểm toán nhà nước trình Tổng Kiểm toán nhà nước.
Trường hợp hồ sơ văn bản trình ký không đảm bảo quy định, Văn phòng Kiểm toán nhà nước gửi trả lại đơn vị trình ký hoàn chỉnh văn bản ngay sau ngày nhận được hồ sơ.
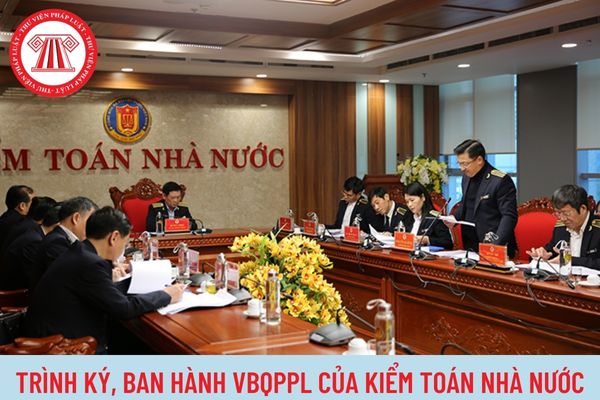
Trình ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước (Hình từ Internet)
Hồ sơ trình Tổng Kiểm toán nhà nước ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước gồm những gì?
Hồ sơ trình Tổng Kiểm toán nhà nước ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước được quy định theo Điều 23 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước kèm theo Quyết định 220/QĐ-KTNN năm 2023 (Có hiệu lực từ ngày 02/03/2023) như sau:
Hồ sơ trình Tổng Kiểm toán nhà nước
Hồ sơ trình Tổng Kiểm toán nhà nước, bao gồm:
1. Tờ trình Tổng Kiểm toán nhà nước về việc ban hành văn bản quy phạm pháp luật. Nội dung Tờ trình phải nêu rõ sự cần thiết ban hành văn bản, quá trình xây dựng dự thảo văn bản, bố cục và nội dung chính của dự thảo, những vấn đề có ý kiến khác nhau cần xin ý kiến chỉ đạo của Tổng Kiểm toán nhà nước (nếu có);
2. Dự thảo văn bản đã được chỉnh lý sau khi tiếp thu ý kiến thẩm định của Vụ Pháp chế;
3. Văn bản thẩm định của Vụ Pháp chế hoặc Biên bản cuộc họp Hội đồng tư vấn thẩm định (nếu có) và báo cáo giải trình, tiếp thu ý kiến thẩm định;
4. Báo cáo tổng hợp ý kiến tham gia của các đơn vị trực thuộc, các tổ chức, cá nhân có liên quan (kèm theo văn bản tham gia ý kiến của các đơn vị, tổ chức, cá nhân);
5. Các tài liệu khác có liên quan (nếu có).
Theo đó, hồ sơ trình Tổng Kiểm toán nhà nước ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước gồm:
- Tờ trình Tổng Kiểm toán nhà nước về việc ban hành văn bản quy phạm pháp luật. Nội dung Tờ trình phải nêu rõ sự cần thiết ban hành văn bản, quá trình xây dựng dự thảo văn bản, bố cục và nội dung chính của dự thảo, những vấn đề có ý kiến khác nhau cần xin ý kiến chỉ đạo của Tổng Kiểm toán nhà nước (nếu có);
- Dự thảo văn bản đã được chỉnh lý sau khi tiếp thu ý kiến thẩm định của Vụ Pháp chế;
- Văn bản thẩm định của Vụ Pháp chế hoặc Biên bản cuộc họp Hội đồng tư vấn thẩm định (nếu có) và báo cáo giải trình, tiếp thu ý kiến thẩm định;
- Báo cáo tổng hợp ý kiến tham gia của các đơn vị trực thuộc, các tổ chức, cá nhân có liên quan (kèm theo văn bản tham gia ý kiến của các đơn vị, tổ chức, cá nhân);
- Các tài liệu khác có liên quan (nếu có).
Trước đây, hồ sơ trình Tổng Kiểm toán nhà nước ký ban hành văn bản quy phạm pháp luật của Kiểm toán nhà nước được quy định tại Điều 23 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước Ban hành kèm theo Quyết định 1662/QĐ-KTNN năm 2017 (Hết hiệu lực ngày 02/03/2023) như sau:
Hồ sơ trình Tổng Kiểm toán nhà nước
Hồ sơ trình Tổng Kiểm toán nhà nước, bao gồm:
1. Tờ trình Tổng Kiểm toán nhà nước về việc ban hành văn bản quy phạm pháp luật. Nội dung Tờ trình phải nêu rõ sự cần thiết ban hành văn bản, quá trình xây dựng dự thảo văn bản, bố cục và nội dung chính của dự thảo, những vấn đề có ý kiến khác nhau cần xin ý kiến chỉ đạo của Tổng Kiểm toán nhà nước (nếu có);
2. Dự thảo văn bản đã được chỉnh lý sau khi tiếp thu ý kiến thẩm định của Vụ Pháp chế;
3. Văn bản thẩm định của Vụ Pháp chế và báo cáo giải trình, tiếp thu ý kiến thẩm định;
4. Báo cáo tổng hợp ý kiến tham gia của các đơn vị trực thuộc, các tổ chức, cá nhân có liên quan (kèm theo văn bản tham gia ý kiến của các đơn vị, tổ chức, cá nhân);
5. Các tài liệu khác có liên quan (nếu có).
Như vậy, hồ sơ trình Tổng Kiểm toán nhà nước, bao gồm:
- Tờ trình Tổng Kiểm toán nhà nước về việc ban hành văn bản quy phạm pháp luật.
Nội dung Tờ trình phải nêu rõ sự cần thiết ban hành văn bản, quá trình xây dựng dự thảo văn bản, bố cục và nội dung chính của dự thảo, những vấn đề có ý kiến khác nhau cần xin ý kiến chỉ đạo của Tổng Kiểm toán nhà nước (nếu có);
- Dự thảo văn bản đã được chỉnh lý sau khi tiếp thu ý kiến thẩm định của Vụ Pháp chế;
- Văn bản thẩm định của Vụ Pháp chế và báo cáo giải trình, tiếp thu ý kiến thẩm định;
- Báo cáo tổng hợp ý kiến tham gia của các đơn vị trực thuộc, các tổ chức, cá nhân có liên quan (kèm theo văn bản tham gia ý kiến của các đơn vị, tổ chức, cá nhân);
- Các tài liệu khác có liên quan (nếu có).
Sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, ai có trách nhiệm phát hành văn bản này?
Trách nhiệm phát hành văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành được quy định tại Điều 24 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước kèm theo Quyết định 220/QĐ-KTNN năm 2023 (Có hiệu lực từ ngày 02/03/2023) như sau:
Trách nhiệm phát hành văn bản quy phạm pháp luật
Sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, Văn phòng Kiểm toán nhà nước có trách nhiệm gửi văn bản đến các cơ quan, tổ chức, cá nhân đã được xác định ở phần "Nơi nhận" của văn bản.
Như vậy, sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, Văn phòng Kiểm toán nhà nước có trách nhiệm gửi văn bản đến các cơ quan, tổ chức, cá nhân đã được xác định ở phần "Nơi nhận" của văn bản.
Trước đây, trách nhiệm phát hành văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành được quy định tại Điều 24 Quy chế soạn thảo, thẩm định, ban hành văn bản quy phạm pháp luật và văn bản quản lý của Kiểm toán nhà nước Ban hành kèm theo Quyết định 1662/QĐ-KTNN năm 2017 (Hết hiệu lực từ ngày 02/03/2023) như sau:
Trách nhiệm phát hành văn bản quy phạm pháp luật
Sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, Văn phòng Kiểm toán nhà nước có trách nhiệm gửi văn bản đến các cơ quan, tổ chức, cá nhân đã được xác định ở phần "Nơi nhận" của văn bản.
Như vậy, sau khi văn bản quy phạm pháp luật được Tổng Kiểm toán nhà nước ký ban hành, Văn phòng Kiểm toán nhà nước có trách nhiệm gửi văn bản đến các cơ quan, tổ chức, cá nhân đã được xác định ở phần "Nơi nhận" của văn bản.
Lưu ý: Không áp dụng Quy chế này đối với những văn bản cá biệt do Kiểm toán nhà nước ban hành; văn bản quy phạm pháp luật do Kiểm toán nhà nước chủ trì soạn thảo trình cơ quan có thẩm quyền ban hành.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];